
Story
퀄컴 vs. 인텔: 펀더멘털과 밸류에이션 심층 비교 분석
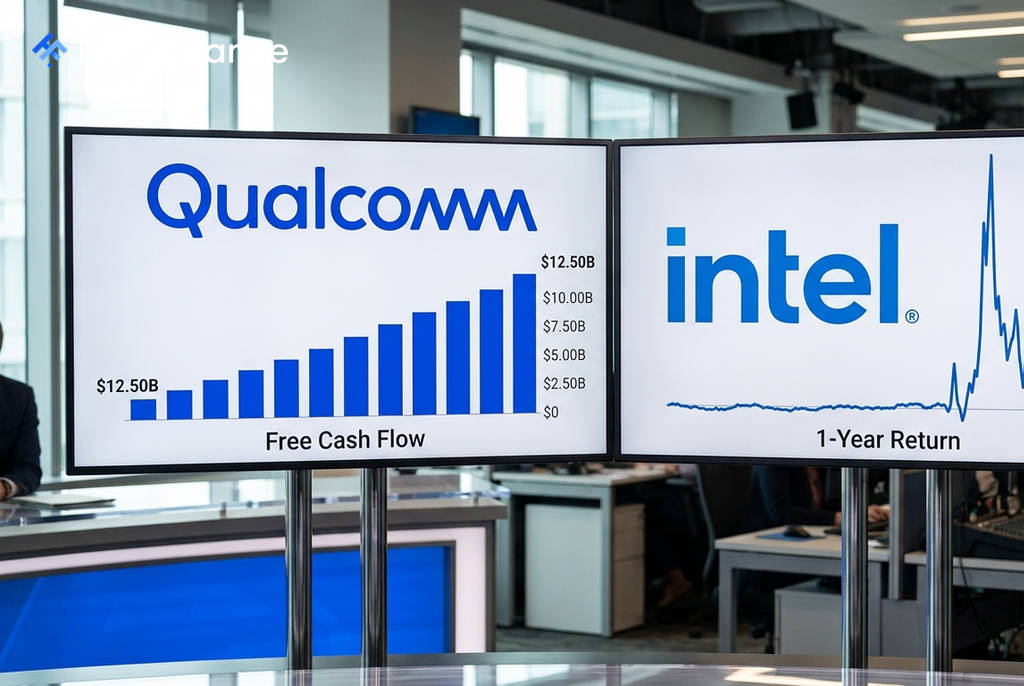
미국 반도체 업계의 두 거인, 퀄컴(Qualcomm)과 인텔(Intel)의 펀더멘털과 밸류에이션 지표가 극명한 대조를 보이고 있습니다. 퀄컴은 125억 달러의 잉여현금흐름을 창출하며 공정가치에 근접해 있는 반면, 인텔은 31억 2천만 달러의 현금을 소진하며 1년 만에 337% 급등해 공정가치 대비 43%의 프리미엄에 거래되고 있습니다.
펀더멘털 우위의 퀄컴
퀄컴은 안정적인 현금 창출 능력을 바탕으로 꾸준히 성장하는 기업의 전형을 보여줍니다. Investing.com에 따르면, 퀄컴의 주요 강점은 다음과 같습니다.
- 강력한 현금 흐름: 최근 12개월(LTM) 기준 125억 달러의 잉여현금흐름(FCF)을 기록했으며, 이를 자사주 매입과 배당금 지급에 적극적으로 활용하고 있습니다.
- 주주 환원 정책: 23년 연속 배당금을 인상했으며, 현재 배당수익률은 2.1%에 달합니다.
- 사업 다각화: 인공지능(AI) 인프라 칩을 통해 데이터센터 부문에서 2027 회계연도까지 50억 달러, 2029년까지 150억 달러 이상의 매출을 목표로 하고 있습니다. 또한, 스냅드래곤 플랫폼을 통해 자동차 및 사물인터넷(IoT) 시장으로 사업을 확장 중입니다.
- 긍정적인 시장 전망: 애널리스트 컨센서스는 향후 26.7%의 주가 상승 여력이 있다고 평가하고 있으며, 선행 주가수익비율(Forward P/E)은 16.2배로 합리적인 수준입니다.
'턴어라운드' 기대감에 기댄 인텔
인텔은 지난 1년간 337%라는 경이적인 주가 상승률을 기록하며 시장의 주목을 받았습니다. 이는 18A 파운드리 공정의 진전, 애플과의 칩 제조 파트너십, AI 서버 수요 증가 등 긍정적인 촉매제 덕분입니다.
 Ad
하지만 장기 투자자 관점에서는 몇 가지 위험 신호가 감지됩니다. 인텔의 현재 주가는 미래의 성공 가능성을 과도하게 반영하고 있다는 분석입니다. Investing.com에 따르면 공정가치는 58.82달러로 평가되지만, 현재 주가는 이를 43%나 웃도는 102.62달러에 형성되어 있습니다. 또한 선행 PER은 92배에 달해 고성장 기술주와 같은 평가를 받고 있으며, 애널리스트들은 향후 주가 상승 여력이 거의 없다고(-0.1%) 보고 있습니다.
투자 전략: 안정성 vs. 고위험 고수익
결론적으로 펀더멘털, 가치, 배당 성장을 중시하는 투자자에게는 퀄컴이 더 명확한 선택지가 될 수 있습니다. 퀄컴은 현재 수익을 내고 있고, 잉여현금흐름이 증가하고 있으며, 합리적인 밸류에이션에 거래되고 있습니다.
반면 인텔은 높은 위험을 감수하더라도 성공적인 턴어라운드에 베팅하는 투자자에게 적합할 수 있습니다. 다만, 주가가 단기간에 급등하여 '안전마진'이 사라진 만큼 현재 진입하기에는 상당한 위험 부담이 따릅니다. 파운드리 사업의 성공 여부가 장기적인 성패를 좌우할 핵심 변수가 될 전망입니다.