
Story
Palantir 財報強勁但估值過高,追蹤本益比達 133 倍
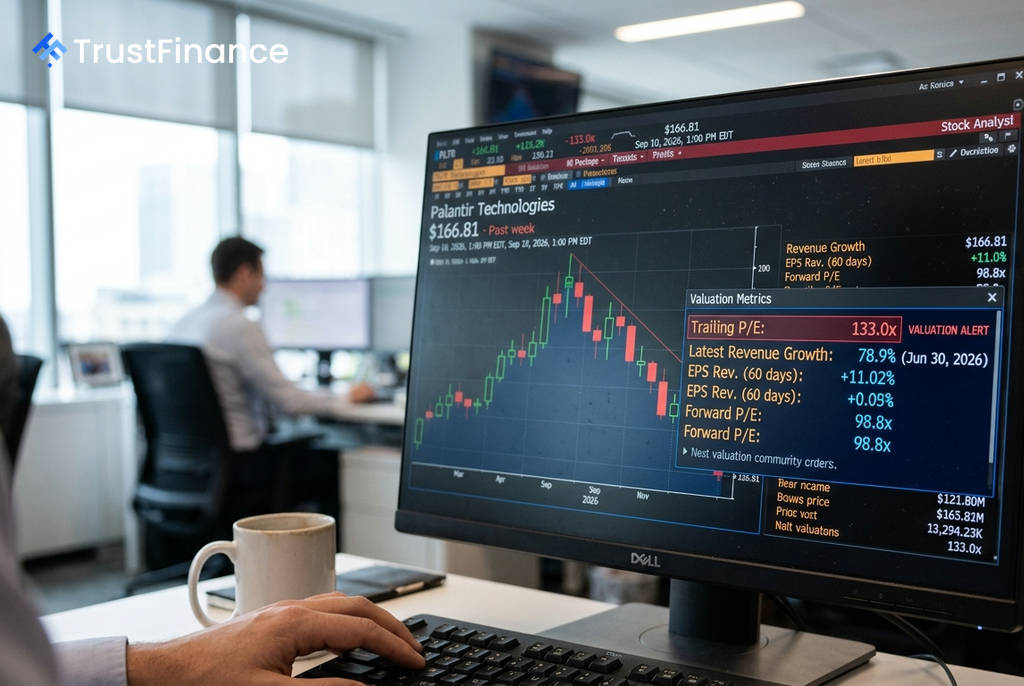
數據分析公司 Palantir (PLTR) 正處於一個十字路口,其卓越的成長與獲利能力為業務提供了堅實支撐,但高昂的估值卻為投資人帶來了挑戰。根據 Investing.com 的數據,其追蹤本益比高達 133.0 倍,暗示市場已提前反應了未來多年的成功,幾乎沒有容錯空間。
營運基本面表現亮眼
Palantir 的財務數據展現了強勁的擴張力道。根據財報,公司營收從 2021 財年的 15.4 億美元增長至 2025 財年的 44.8 億美元。截至 2026 年 6 月 30 日的最新數據顯示,其營收年增率高達 78.9%。
公司的獲利能力同樣穩固,進一步強化了多頭的論點。截至同日,其毛利率達到 84.8%,淨利率為 49.0%,槓桿自由現金流為 33.6 億美元。強勁的現金生成能力使 Palantir 能在不依賴大量借貸的情況下為擴張提供資金,其負債僅為 2.114 億美元。
此外,Palantir 在 2026 年 8 月 3 日公布的最新一季財報中,每股盈餘 (EPS) 為 0.41 美元,營收為 19.4 億美元,雙雙超出市場預期的 0.34 美元與 18.1 億美元。財報公布後,其股價大幅上漲了 32.18%。
 Ad
估值分歧與市場展望
儘管營運表現出色,市場對其估值的看法卻存在極大分歧。Investing.com 的公允價值模型估算其股價為 129.60 美元,意味著較當前股價有 22.3% 的下跌空間。然而,分析師的平均目標價則顯示有 20.9% 的上漲潛力,顯著樂觀許多。
這種矛盾也反映在技術指標上,日線圖呈現「賣出」訊號,而週線和月線圖則為「強力買入」,顯示短期賣壓正在測試更為強勁的長期趨勢。
對投資人而言,關鍵問題已非公司業務是否在改善,而是其改善速度能否持續支撐其高達 98.8 倍的預期本益比。若成長減速,即使公司執行力依然出色,也可能面臨估值壓縮的風險。因此,預計於 11 月 9 日發布的下一份財報,將成為驗證其成長故事能否持續的關鍵檢驗點。