
Story
パランティア株:高い成長性と133倍のPERが示す二つの側面
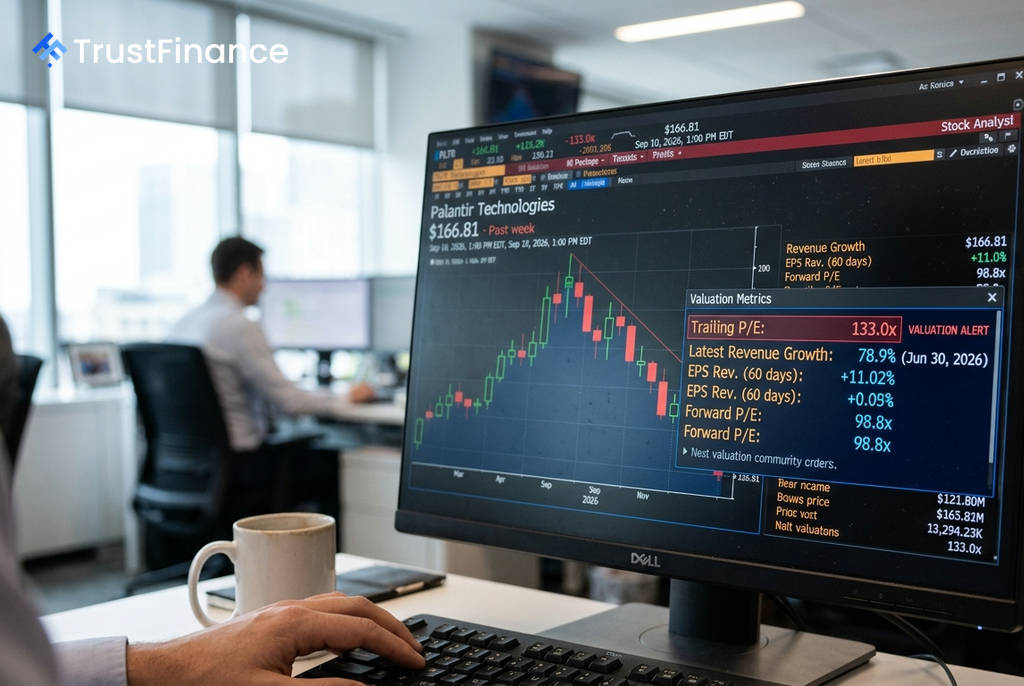
データ分析ソフトウェア企業パランティア・テクノロジーズ(PLTR)は、卓越した事業成長と高い収益性を誇る一方で、その株価は極めて高いバリュエーション水準で取引されており、投資家にとって評価が二分する状況となっている。Investing.comのデータによると、同社の株価収益率(PER)は過去12ヶ月の実績で133.0倍に達しており、将来の成長に対する市場の強い期待が織り込まれている。
堅調なファンダメンタルズと成長性
パランティアの事業基盤は力強い。同社の収益は2021年度の15.4億ドルから2025年度には44.8億ドルへと大幅に増加した。2026年6月30日時点の最新の収益成長率は78.9%と、高い水準を維持している。
収益性も同社の強みだ。同日時点での粗利益率は84.8%、純利益率は49.0%に達し、レバレッジド・フリーキャッシュフローは33.6億ドルを記録した。負債が2億1140万ドルと低水準に抑えられていることも、今後の事業拡大に向けた財務的な柔軟性を示唆している。直近の2026年8月3日に発表された四半期決算では、一株当たり利益(EPS)と収益がいずれも市場予想を上回り、株価は発表後に32.18%の急騰を見せた。
割高感が否めないバリュエーション
好調な業績とは対照的に、バリュエーション指標は割高感を示している。実績PERが133.0倍、予想PERも98.8倍と、市場平均を大きく上回る水準にある。この高い評価は、将来の成長が少しでも鈍化した場合に株価が下落するリスクを内包している。
 Ad
評価モデルによっても見方は大きく異なる。
- Investing.comのフェアバリューモデルでは、適正株価を129.60ドルと算出し、現在の株価から22.3%の下落余地を示唆している(2026年9月10日時点)。
- 一方で、アナリストの目標株価は、平均で20.9%の上昇余地を示している(2026年6月30日時点)。
今後の見通しと注目点
パランティアの株価を巡っては、強気派と弱気派のシナリオが明確に分かれる。強気派は、現在の高い収益成長が継続し、AIプラットフォーム(AIP)の顧客内での利用拡大や、富士通との提携更新に代表される国際的なパートナーシップがさらなる成長を牽引すると見ている。
一方で弱気派は、成長が鈍化するリスクを警戒している。高いPER水準が維持される中で成長が減速すれば、たとえ優れた業績を達成したとしても、株価評価の múltiplos(倍率)が縮小する「マルチプル・コンプレッション」によって株価が下落する可能性がある。投資家にとっての最大の焦点は、同社が現在の高いバリュエーションを正当化できるだけの成長ペースを維持できるかどうかにあり、11月9日に予定されている次回の決算発表が重要な試金石となるだろう。