
Story
Palantir股价分析:强劲增长遭遇133倍市盈率挑战
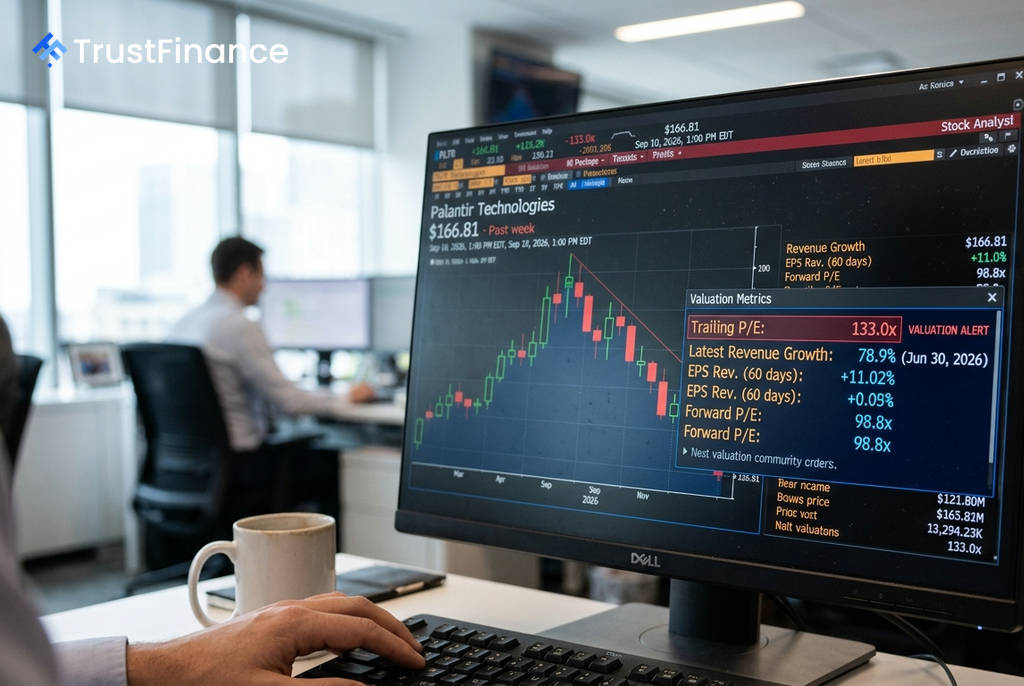
数据分析公司Palantir Technologies (PLTR) 的前景呈现出明显的两面性。一方面,其业务基本面强劲,增长和盈利能力表现出色;但另一方面,其高达133.0倍的追踪市盈率,以及显示其公允价值存在22.3%下行空间的模型,表明市场对其未来的预期已经非常之高,几乎没有犯错的余地。
强劲的基本面与业绩增长
根据截至2026年6月30日的数据,Palantir的财务状况令人瞩目。公司的营收增长率高达78.9%,毛利率达到84.8%,净利润率为49.0%。此外,公司拥有33.6亿美元的杠杆自由现金流,而债务仅为2.114亿美元,强大的现金生成能力为其扩张提供了无需大量借贷的灵活性。
在业绩方面,Palantir持续超出市场预期。公司在2026年8月3日发布的最新财报显示,每股收益(EPS)为0.41美元,高于预期的0.34美元;营收为19.4亿美元,同样超过了18.1亿美元的预期。财报发布后,其股价大幅上涨了32.18%。
估值过高引发市场担忧
Palantir面临的核心挑战在于其高昂的估值。截至2026年6月30日,其追踪市盈率高达133.0倍,远期市盈率也达到了98.8倍。这种高估值意味着市场已经消化了未来数年的成功执行。
 Ad
不同的估值模型也给出了截然相反的结论,凸显了市场的分歧:
- 公允价值模型:根据Investing.com的数据,截至2026年9月10日,其公允价值为129.60美元,较当前股价有22.3%的潜在下行空间。
- 分析师目标价:相比之下,分析师的目标价则显示有20.9%的上涨潜力(数据截至2026年6月30日)。
短期承压与长期趋势
技术指标也反映了这种矛盾情绪。日线图上呈现“卖出”信号,而周线和月线图则显示“强力买入”信号。这表明,尽管存在短期抛售压力,但长期上升趋势依然稳固。同时,公司通过举办AIPCon 11大会以及与富士通(Fujitsu)续签并扩大合作等积极举措,持续巩固市场信心。
对于投资者而言,关键问题已不再是Palantir的业务是否在改善,而是其改善的速度能否持续支撑其高昂的估值。定于2026年11月9日发布的下一份财报将是重要的检验点,持续的营收加速增长或能支持看涨观点,而任何增长放缓的迹象都可能暴露其估值与基本面之间的差距。