
Story
팔란티어, 견조한 성장세에도 133배 P/E… 밸류에이션 부담은 여전
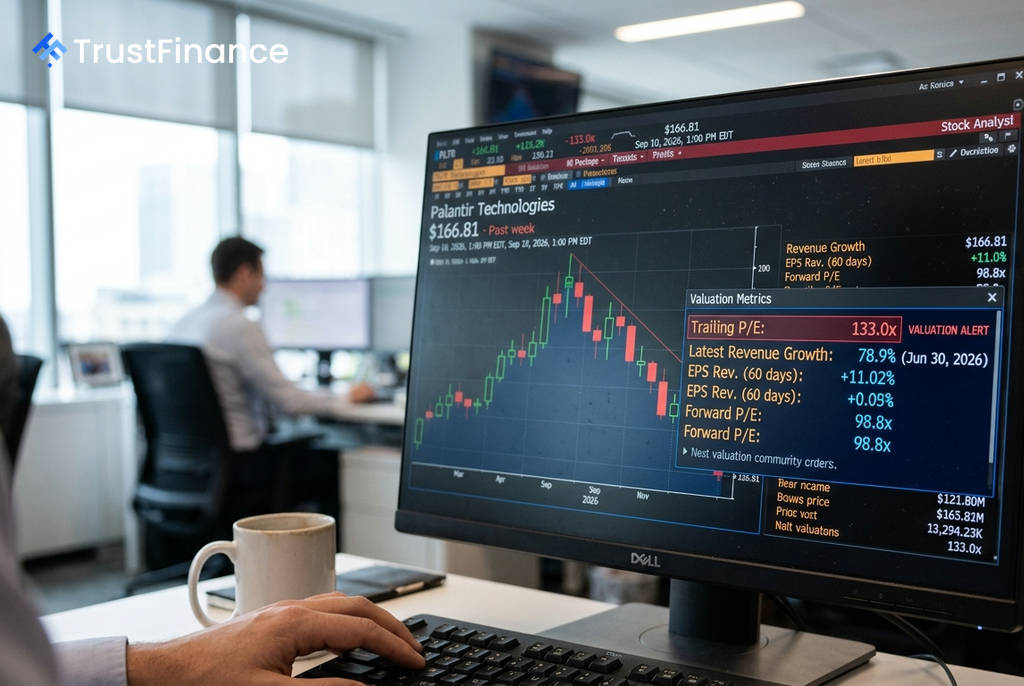
데이터 분석 기업 팔란티어(PLTR)가 뛰어난 성장성과 수익성을 바탕으로 강한 펀더멘털을 입증하고 있지만, 133.0배에 달하는 후행 주가수익비율(P/E)은 투자자들에게 밸류에이션 부담으로 작용하고 있습니다. 시장의 높은 기대감이 이미 주가에 상당 부분 반영되어 있어, 향후 실망스러운 결과가 나올 경우 주가 조정의 여지가 크다는 분석이 나옵니다.
펀더멘털과 밸류에이션의 괴리
팔란티어의 펀더멘털은 견고합니다. Investing.com 데이터에 따르면, 회사의 매출은 2021년 15억 4천만 달러에서 2025년 44억 8천만 달러로 급증했으며, 2026년 6월 30일 기준 최근 매출 성장률은 78.9%에 달했습니다. 같은 기간 기준 총이익률은 84.8%, 순이익률은 49.0%를 기록했으며, 잉여현금흐름은 33억 6천만 달러에 이르는 등 수익성 또한 뛰어납니다.
하지만 이러한 펀더멘털 강세에도 불구하고 밸류에이션 지표는 경고 신호를 보내고 있습니다. 2026년 6월 30일 기준 후행 P/E는 133.0배, 2026년 12월 31일 기준 선행 P/E는 98.8배로 매우 높은 수준입니다. Investing.com의 적정가치 모델은 현재 주가(9월 10일 기준 $166.81) 대비 22.3%의 하락 가능성을 시사하는 반면, 애널리스트 목표가는 20.9%의 상승 여력을 제시하며 상반된 시각을 보이고 있습니다.
최근 실적 호조와 향후 전망
팔란티어는 지난 8월 3일 발표한 분기 실적에서 시장 예상치를 상회하는 성과를 거뒀습니다. 주당순이익(EPS)은 0.41달러로 예상치(0.34달러)를 웃돌았고, 매출 역시 19억 4천만 달러로 예상치(18억 1천만 달러)를 넘어섰습니다. 실적 발표 후 주가는 32.18% 급등하며 시장의 긍정적인 반응을 이끌어냈습니다.
 Ad
투자자들의 관심은 오는 11월 9일(잠정)로 예정된 다음 실적 발표에 쏠리고 있습니다. 시장 컨센서스는 EPS 0.41달러, 매출 21억 7천만 달러로 형성되어 있습니다. 현재의 높은 밸류에이션을 정당화하기 위해서는 지속적인 매출 가속화가 필수적이며, 다음 분기 실적이 중요한 분기점이 될 전망입니다.
시장 분석: 성장 지속 가능성이 핵심
팔란티어의 투자 시나리오는 명확하게 나뉩니다. 낙관론자들은 인공지능 플랫폼(AIP)의 고객 기반 확대와 국제 파트너십을 통한 유통망 강화를 통해 현재의 성장세를 이어갈 것으로 기대합니다. 반면, 비관론자들은 성장세가 둔화될 경우 높은 선행 P/E로 인해 실적과 무관하게 '멀티플 압축(multiple compression)'이 발생하여 주가가 하락할 수 있다고 우려합니다.
결론적으로 팔란티어는 우수한 운영 효율성과 성장 모멘텀을 지닌 기업이지만, 시장은 이미 수년간의 성공을 주가에 선반영한 상태입니다. 따라서 투자자에게 핵심 질문은 '사업이 개선되고 있는가'가 아니라 '개선 속도가 현재의 높은 밸류에이션을 정당화할 만큼 빠른가'가 될 것입니다.