
Story
Phân tích cổ phiếu Palantir: Tăng trưởng mạnh mẽ đối mặt định giá P/E 133 lần
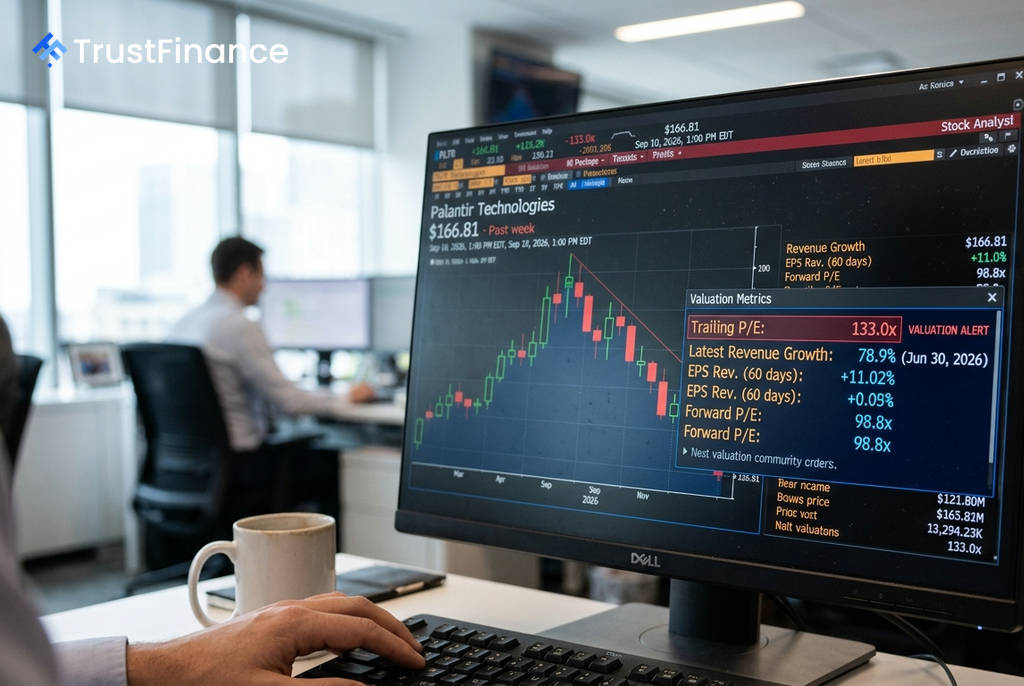
Cổ phiếu của Palantir Technologies (PLTR) đang mang đến một bức tranh trái chiều cho các nhà đầu tư, khi các nền tảng kinh doanh vững chắc với tăng trưởng vượt trội và lợi nhuận cao lại đối đầu với một mức định giá đặc biệt đắt đỏ, thể hiện qua hệ số P/E quá khứ lên tới 133 lần.
Tăng trưởng và lợi nhuận ấn tượng
Các chỉ số tài chính của Palantir củng cố cho luận điểm lạc quan. Doanh thu của công ty đã tăng từ 1,54 tỷ USD vào năm 2021 lên 4,48 tỷ USD vào năm 2025. Theo dữ liệu tính đến ngày 30 tháng 6 năm 2026, tốc độ tăng trưởng doanh thu gần nhất đạt 78,9%.
Khả năng sinh lời cũng là một điểm sáng. Biên lợi nhuận gộp đạt 84,8%, biên lợi nhuận ròng là 49,0% và dòng tiền tự do có đòn bẩy đạt 3,36 tỷ USD. Với mức nợ chỉ 211,40 triệu USD, khả năng tạo ra dòng tiền mạnh mẽ cho phép Palantir có nhiều dư địa để tài trợ cho việc mở rộng mà không cần vay nợ nhiều.
Trong báo cáo quý gần nhất công bố ngày 3 tháng 8 năm 2026, Palantir đã vượt kỳ vọng với EPS đạt 0,41 USD (so với dự kiến 0,34 USD) và doanh thu 1,94 tỷ USD (so với dự kiến 1,81 tỷ USD). Cổ phiếu đã phản ứng tích cực với mức tăng 32,18% sau báo cáo.
Định giá cao và các tín hiệu mâu thuẫn
Bất chấp các kết quả kinh doanh tích cực, định giá của cổ phiếu vẫn là một rào cản lớn. Tính đến ngày 30 tháng 6 năm 2026, hệ số P/E quá khứ của Palantir là 133,0x và P/E dự phóng cho năm tài chính 2026 là 98,8x. Những con số này cho thấy thị trường đã đặt cược vào nhiều năm tăng trưởng thành công trong tương lai.
 Ad
Sự mâu thuẫn còn thể hiện ở các mô hình định giá và phân tích kỹ thuật:
- Mô hình giá trị hợp lý: Ước tính giá trị cổ phiếu ở mức 129,60 USD, ngụ ý tiềm năng giảm giá -22,3% so với mức giá hiện tại.
- Mục tiêu của các nhà phân tích: Ngược lại, các nhà phân tích đưa ra mức giá mục tiêu với tiềm năng tăng trưởng 20,9%.
- Tín hiệu kỹ thuật: Các chỉ báo hàng ngày cho tín hiệu "Bán", trong khi các chỉ báo hàng tuần và hàng tháng lại cho thấy tín hiệu "Mua Mạnh", cho thấy áp lực bán trong ngắn hạn đang thử thách một xu hướng tăng giá mạnh mẽ trong dài hạn.
Triển vọng cho nhà đầu tư
Đối với các nhà đầu tư, câu hỏi quan trọng không phải là liệu hoạt động kinh doanh của Palantir có đang cải thiện hay không, mà là liệu tốc độ cải thiện có đủ nhanh để biện minh cho mức định giá hiện tại hay không. Kịch bản tích cực dựa vào việc tăng trưởng doanh thu duy trì ở mức cao, nền tảng AIP tiếp tục mở rộng và các quan hệ đối tác quốc tế thúc đẩy phân phối.
Ngược lại, rủi ro chính là tăng trưởng chậm lại trong khi hệ số P/E vẫn ở mức cao. Trong trường hợp đó, ngay cả khi công ty thực thi tốt chiến lược của mình, cổ phiếu vẫn có thể đối mặt với sự thu hẹp của hệ số định giá. Báo cáo tài chính tiếp theo, dự kiến vào ngày 9 tháng 11 năm 2026, sẽ là một cột mốc quan trọng để nhà đầu tư đánh giá lại triển vọng của Palantir.