
Story
派杰看好國防自主化趨勢 首評 Mercury Systems「增持」評級
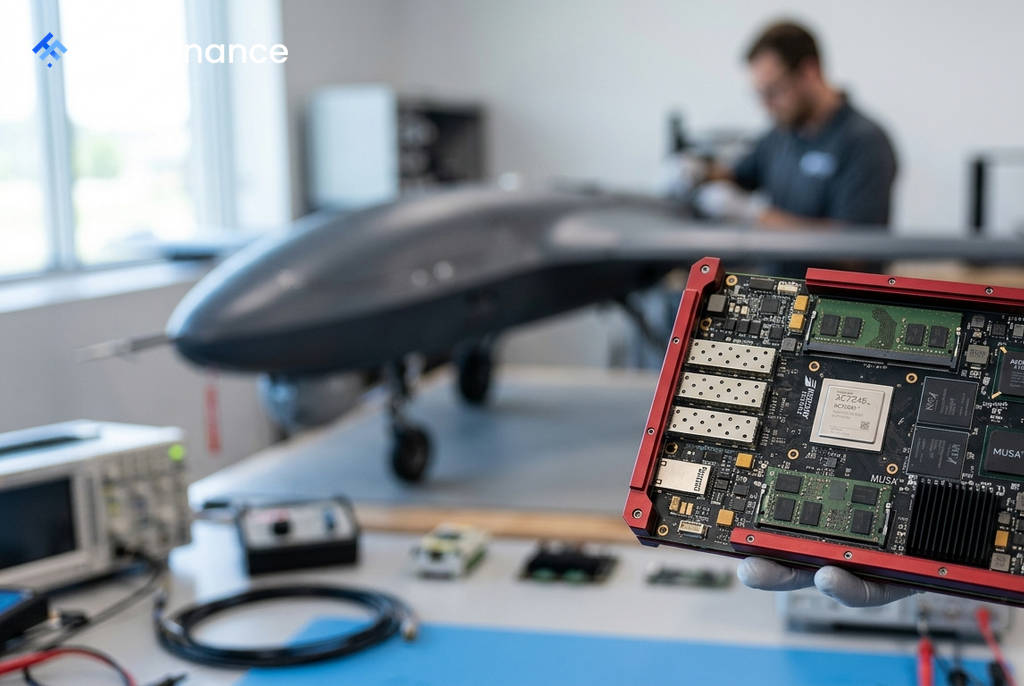
投資銀行 Piper Sandler 已開始追蹤國防電子供應商 Mercury Systems (MRCY),首次給予「增持」(Overweight) 評級,並設定 126 美元的目標價。該行分析師指出,隨著軍事系統日益走向自主化與軟體驅動,對強固型運算的需求不斷增長,將成為 Mercury 的關鍵成長動能。
看好國防自主化浪潮
Piper Sandler 在其報告中表示,Mercury Systems 處於有利位置,能從軍事平台日益增長的處理需求中受益,尤其是在自主系統和下一代指揮控制計畫不斷擴展的背景下。
報告強調,該公司的「通用處理架構」(Common Processing Architecture) 已被應用於超過 300 個現役國防計畫,合作對象涵蓋逾 25 家主要國防承包商。相較於報告發布時約 109.15 美元的股價,126 美元的目標價意味著約 15% 的潛在上漲空間。
財務表現與成長預期
儘管 Mercury 的股價在過去兩年已上漲約 200%,但 Piper Sandler 認為,公司近期的業務動能足以支撐進一步的內生性成長。根據報告,該公司上一季的新增訂單金額達到創紀錄的 3.48 億美元,年增率高達 74%,而積壓訂單也成長了 18%。
 Ad
該券商預測,隨著產量提升、開發中計畫轉入量產,以及其處理平台的採用率擴大,Mercury 的營運將持續增長。具體預測數據包括:
- 到 2030 年,營收年複合成長率 (CAGR) 約為 10%。
- 調整後 EBITDA 利潤率將邁向 20% 至 25% 的區間。
- 自由現金流轉換率約為 50%。
業務轉型與潛在風險
Piper Sandler 也點出該公司的成功轉型,包括淘汰具挑戰性的舊計畫,並將業務組合調整為 80% 的量產與 20% 的開發。由於量產計畫的利潤率比開發工作高出約 1,000 個基點,隨著產量增加,獲利能力還有進一步提升的空間。
然而,報告同時警示了潛在風險,包括政府國防支出的週期性波動、客戶集中度,以及供應鏈限制。資料顯示,該公司前三大主要客戶佔其營收的 33%,同時也高度依賴少數供應商提供 FPGA、ASIC、處理器和記憶體等關鍵零組件。