
Story
派珀·桑德勒首予水星系统“增持”评级,看好国防自主化带来的增长
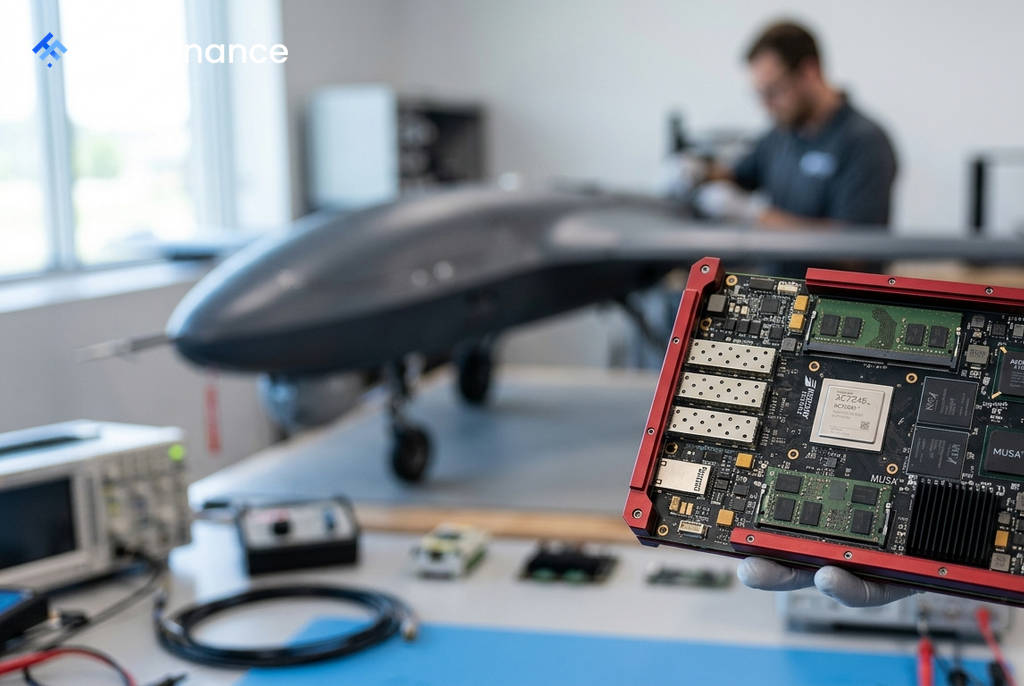
投资银行派珀·桑德勒(Piper Sandler)已开始覆盖国防电子供应商水星系统(Mercury Systems, MRCY),并给予其“增持”(Overweight)的初始评级,设定目标价为126美元。该行分析师指出,基于该股109.15美元的价格,这项目标价意味着约15%的潜在上涨空间。
国防自主化驱动需求
派珀·桑德勒在其报告中指出,随着军事系统日益走向自主化和软件驱动,对加固计算(ruggedized computing)的需求不断上升,而水星系统正处于利用这一趋势的有利位置。该券商认为,军事平台日益增长的处理需求将成为公司的核心增长动力,尤其是在自主系统和下一代指挥控制项目不断扩展的背景下。
据称,水星系统的通用处理架构(Common Processing Architecture)已被超过25家主要承包商的300多个现役国防项目所采用,显示出其在行业中的重要地位。
强劲的业务势头与财务预测
尽管过去两年该公司股价已上涨约200%,但派珀·桑德勒认为,其近期的业务势头为进一步的内生性增长提供了支撑。该行援引的数据显示:
 Ad
- 在最近一个季度,水星系统公布了创纪录的3.48亿美元订单额,同比增长74%。
- 同期在手订单(backlog)增长达到18%。
展望未来,该券商预计,产量提升、开发项目转入生产阶段以及公司处理平台的更广泛采用将持续推动增长。派珀·桑德勒预测,到2030年,水星系统的收入复合年增长率(CAGR)将达到约10%,调整后EBITDA利润率将迈向20%-25%区间,自由现金流转换率约为50%。
业务转型与潜在风险
派珀·桑德勒还强调了公司的业务转型成效,包括剥离了面临挑战的项目,并将业务结构转向80%为生产、20%为开发的组合。报告指出,生产项目的利润率比开发项目高出约1000个基点,这意味着随着产量的增加,盈利能力还有进一步提升的空间。
同时,该券商也指出了潜在风险,包括政府开支周期的影响、客户集中度以及供应链限制。报告提到,水星系统的前三大主要客户占其总收入的33%,且公司在FPGA、ASIC、处理器和内存等关键部件上严重依赖少数供应商。