
Story
Piper Sandler khuyến nghị "Tăng tỷ trọng" đối với Mercury Systems, kỳ vọng vào xu hướng tự động hóa quốc phòng
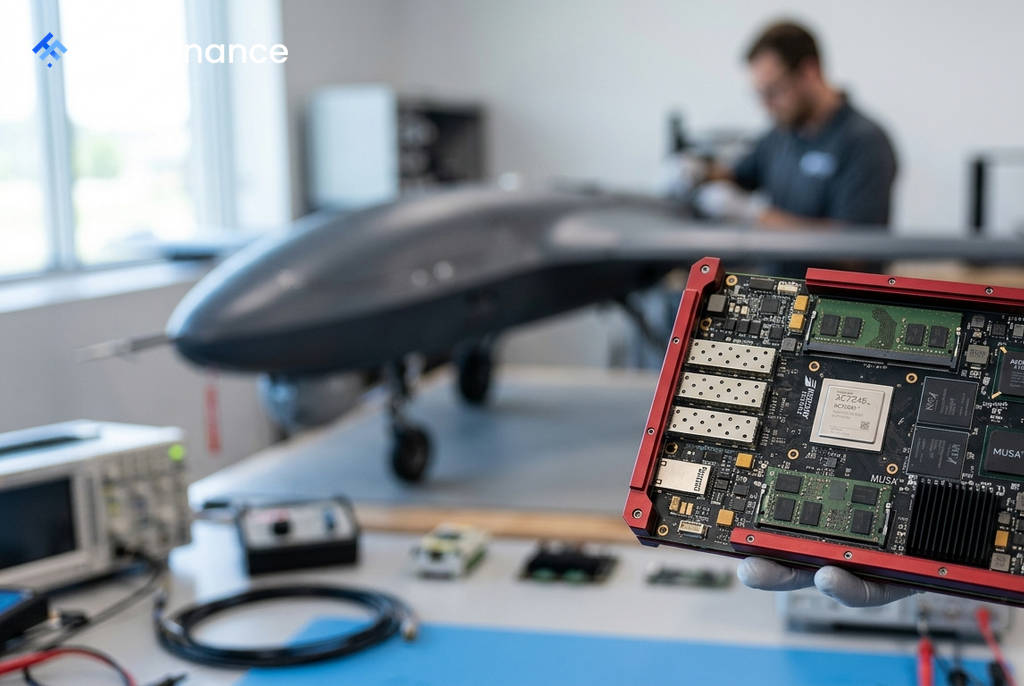
Công ty dịch vụ tài chính Piper Sandler đã bắt đầu theo dõi cổ phiếu của nhà cung cấp thiết bị điện tử quốc phòng Mercury Systems (mã: MRCY) với khuyến nghị "Tăng tỷ trọng" và đặt giá mục tiêu là 126 USD. Theo báo cáo, mức giá này cao hơn khoảng 15% so với giá 109,15 USD của cổ phiếu tại thời điểm phân tích, phản ánh kỳ vọng vào tiềm năng tăng trưởng từ nhu cầu ngày càng tăng đối với các hệ thống quân sự tự hành và điều khiển bằng phần mềm.
Động lực từ hiện đại hóa quân sự
Piper Sandler nhận định Mercury Systems có vị thế thuận lợi để hưởng lợi từ yêu cầu xử lý dữ liệu ngày càng cao trên các nền tảng quân sự. Xu hướng này được thúc đẩy bởi sự mở rộng của các hệ thống tự hành và các sáng kiến về chỉ huy và kiểm soát thế hệ mới.
Kiến trúc xử lý chung (Common Processing Architecture) của công ty hiện đang phục vụ hơn 300 chương trình quốc phòng đang hoạt động với hơn 25 nhà thầu chính. Điều này cho thấy sự tích hợp sâu rộng của Mercury vào hệ sinh thái quốc phòng.
Triển vọng tài chính và kết quả kinh doanh
Bất chấp việc cổ phiếu đã tăng khoảng 200% trong hai năm qua, Piper Sandler tin rằng đà kinh doanh gần đây của Mercury vẫn hỗ trợ cho sự tăng trưởng hữu cơ hơn nữa. Trong quý gần nhất, công ty đã ghi nhận lượng đơn đặt hàng mới kỷ lục 348 triệu USD, tăng 74% so với cùng kỳ năm trước, trong khi lượng đơn hàng tồn đọng tăng 18%.
 Ad
Công ty phân tích này đưa ra một số dự báo quan trọng cho Mercury Systems:
- Tốc độ tăng trưởng kép hàng năm (CAGR) về doanh thu dự kiến đạt khoảng 10% cho đến năm 2030.
- Biên lợi nhuận EBITDA điều chỉnh được kỳ vọng sẽ tiến tới mức 20-25%.
- Tỷ lệ chuyển đổi thành dòng tiền tự do đạt khoảng 50%.
Tái cơ cấu và các yếu tố rủi ro
Piper Sandler cũng nhấn mạnh quá trình tái cơ cấu thành công của Mercury, bao gồm việc loại bỏ các chương trình gặp khó khăn và chuyển dịch cơ cấu kinh doanh sang tỷ lệ 80% sản xuất và 20% phát triển. Các chương trình sản xuất thường có biên lợi nhuận cao hơn khoảng 1.000 điểm cơ bản so với công việc phát triển, tạo dư địa cải thiện lợi nhuận khi quy mô sản xuất tăng lên.
Tuy nhiên, báo cáo cũng chỉ ra các rủi ro tiềm ẩn. Các rủi ro này bao gồm sự biến động theo chu kỳ chi tiêu của chính phủ, mức độ phụ thuộc vào một số khách hàng lớn (ba khách hàng lớn nhất chiếm 33% doanh thu), và các hạn chế từ chuỗi cung ứng đối với các linh kiện quan trọng như FPGA, ASIC, bộ xử lý và bộ nhớ.