
Story
파이퍼 샌들러, 머큐리 시스템즈 '비중확대'로 분석 개시…방산 자율화 수혜 기대
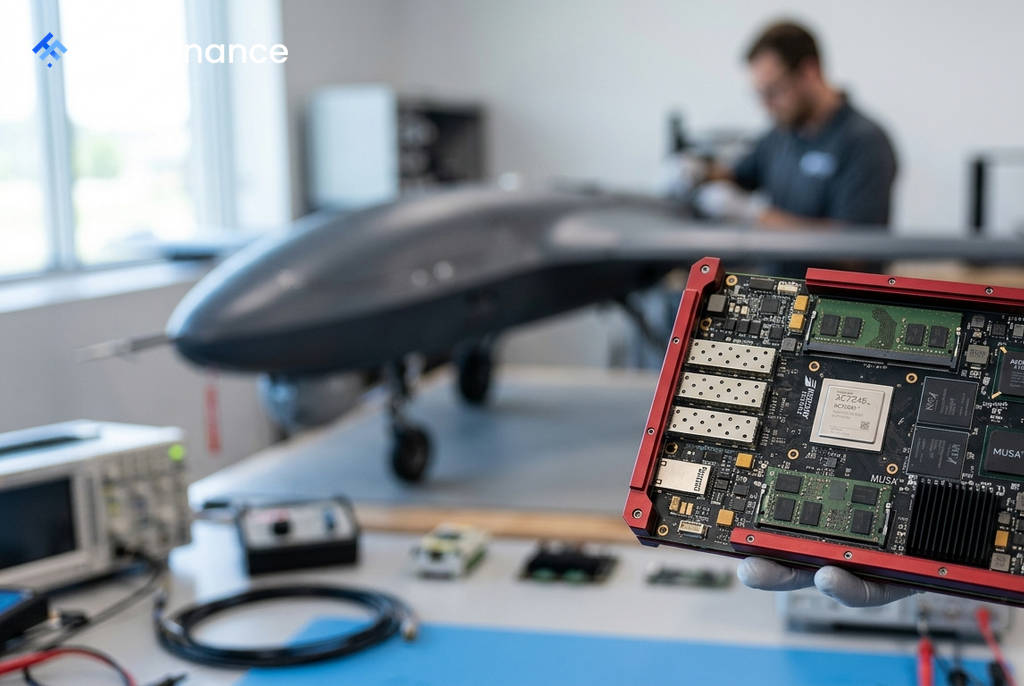
미국 투자은행 파이퍼 샌들러(Piper Sandler)가 방산 전자부품 공급업체 머큐리 시스템즈(MRCY)에 대해 '비중확대(Overweight)' 투자의견과 목표주가 126달러로 신규 분석을 개시했다. 이는 현 주가 대비 약 15%의 상승 여력을 시사하는 수준이다.
분석 배경: 방산 자율화 트렌드
파이퍼 샌들러는 군사 시스템이 점차 자율화되고 소프트웨어 중심으로 전환됨에 따라, 내구성이 강화된 고성능 컴퓨팅 수요가 증가하고 있다고 분석했다. 머큐리 시스템즈는 이러한 국방 기술 트렌드의 핵심 수혜 기업으로 평가받는다.
보고서에 따르면, 머큐리 시스템즈의 '공통 처리 아키텍처(Common Processing Architecture)'는 이미 25개 이상의 주요 방산 계약업체를 통해 300개 이상의 국방 프로그램에 적용되고 있다. 자율 시스템과 차세대 지휘통제(C2) 체계가 확대되면서 동사의 기술 채택은 더욱 가속화될 전망이다.
실적 모멘텀과 성장 전망
파이퍼 샌들러는 최근 2년간 주가가 약 200% 상승했음에도 불구하고, 최근의 강력한 사업 모멘텀이 추가적인 유기적 성장을 뒷받침할 것이라고 진단했다. 머큐리 시스템즈는 가장 최근 분기에 전년 동기 대비 74% 증가한 3억 4,800만 달러의 기록적인 신규 수주를 달성했으며, 수주잔고는 18% 증가했다.
 Ad
파이퍼 샌들러는 머큐리 시스템즈가 2030년까지 연평균 약 10%의 매출 성장률(CAGR)을 기록할 것으로 예측했다. 또한 조정 EBITDA 마진은 20%대 초중반으로 개선되고, 잉여현금흐름 전환율은 약 50%에 이를 것으로 전망했다.
수익성 개선 및 리스크 요인
머큐리 시스템즈의 사업 구조 개편 또한 긍정적으로 평가되었다. 회사는 수익성이 낮은 개발 프로그램을 정리하고, 사업 비중을 생산 80%, 개발 20%로 전환했다. 개발 프로그램 대비 약 1,000bp(10%p) 높은 마진을 제공하는 생산 프로그램 비중이 커지면서 향후 수익성 개선의 여지가 크다는 분석이다.
다만, 파이퍼 샌들러는 잠재적 리스크도 함께 지적했다. 주요 리스크 요인으로는 ▲정부 국방 예산 변동 주기 ▲상위 3개 고객사가 매출의 33%를 차지하는 높은 고객 집중도 ▲FPGA, ASIC, 프로세서 등 핵심 부품에 대한 제한된 공급망 의존도 등이 꼽혔다.