
Story
パイパー・サンドラー、マーキュリー・システムズを「オーバーウェイト」で評価開始―防衛分野の自律化が追い風
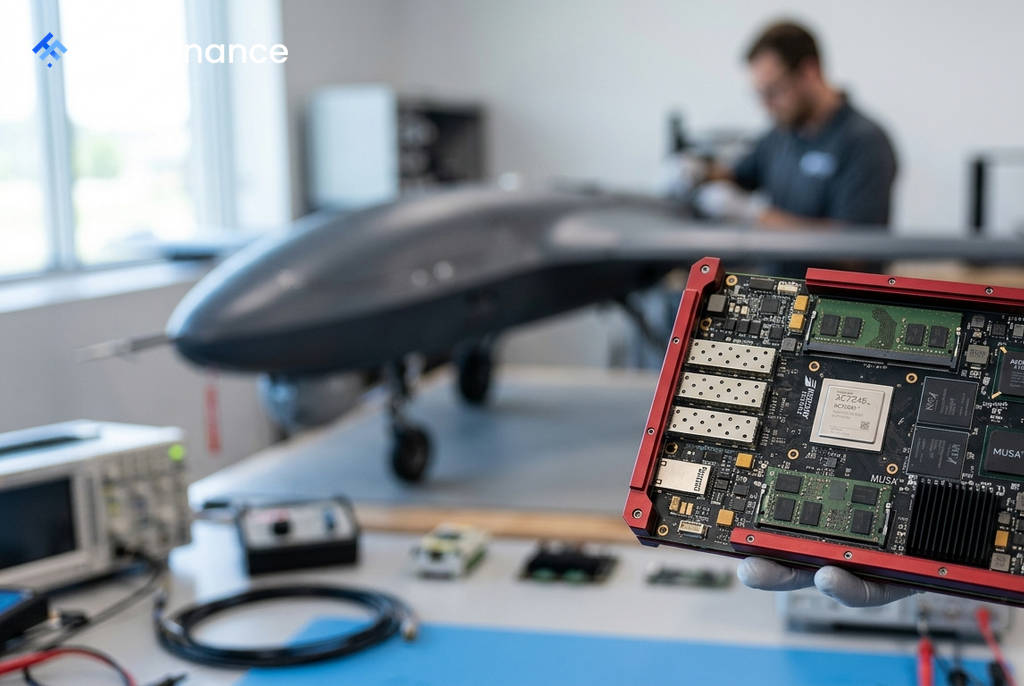
投資銀行のパイパー・サンドラーは、防衛エレクトロニクスを手掛けるマーキュリー・システムズ(MRCY)の株式カバレッジを「オーバーウェイト」の投資判断で開始し、目標株価を126ドルに設定した。これは、同社株価(109.15ドル)に対し約15%の上昇余地があることを示唆する。
投資判断の背景
パイパー・サンドラーは、軍事システムがますます自律化・ソフトウェア化する中で、堅牢なコンピューティングに対する需要が高まっていることを指摘。マーキュリー・システムズは、この分野における処理能力要件の増大から恩恵を受ける好位置につけていると分析した。
同社の「共通プロセッシング・アーキテクチャ」は、25社以上の主要防衛請負業者にまたがる300以上のアクティブな防衛プログラムで採用されており、幅広い基盤を築いている。
好調な業績と成長見通し
同社は過去2年間で株価が約200%上昇しているが、パイパー・サンドラーは最近の事業の勢いがさらなる有機的成長を支えると見ている。直近の四半期決算では、受注高が過去最高の3億4800万ドル(前年同期比74%増)に達し、受注残高も18%増加した。
パイパー・サンドラーは、今後の成長要因として以下の点を挙げている。
- 生産量の増加
- 開発プログラムの生産段階への移行
- 同社プロセッシング・プラットフォームの採用拡大
 Ad
同行は、2030年までの売上高の年平均成長率(CAGR)を約10%と予測。調整後EBITDAマージンは20%台前半から半ばへ、フリーキャッシュフロー・コンバージョン率は約50%へと改善していくと見込んでいる。
事業転換と収益性改善
パイパー・サンドラーは、マーキュリー・システムズが進める事業転換も評価している。不採算プログラムを整理し、事業構成を生産80%、開発20%の比率へと移行させている点を強調した。
生産プログラムの利益率は開発業務よりも約1,000ベーシスポイント高いとされ、生産量が増加するにつれてさらなる収益性向上の余地が生まれる。
指摘されたリスク要因
一方で、パイパー・サンドラーはリスク要因も指摘している。具体的には、政府の支出サイクル、顧客集中、サプライチェーンの制約が挙げられた。
特に、上位3社の主要顧客が売上の33%を占めるほか、FPGAやASIC、プロセッサー、メモリーなどの部品を限られたサプライヤーに大きく依存している点が課題として挙げられている。