
Story
漢莎航空Q2獲利暴跌56% 燃料與罷工成本侵蝕創紀錄營收
Text size
Background
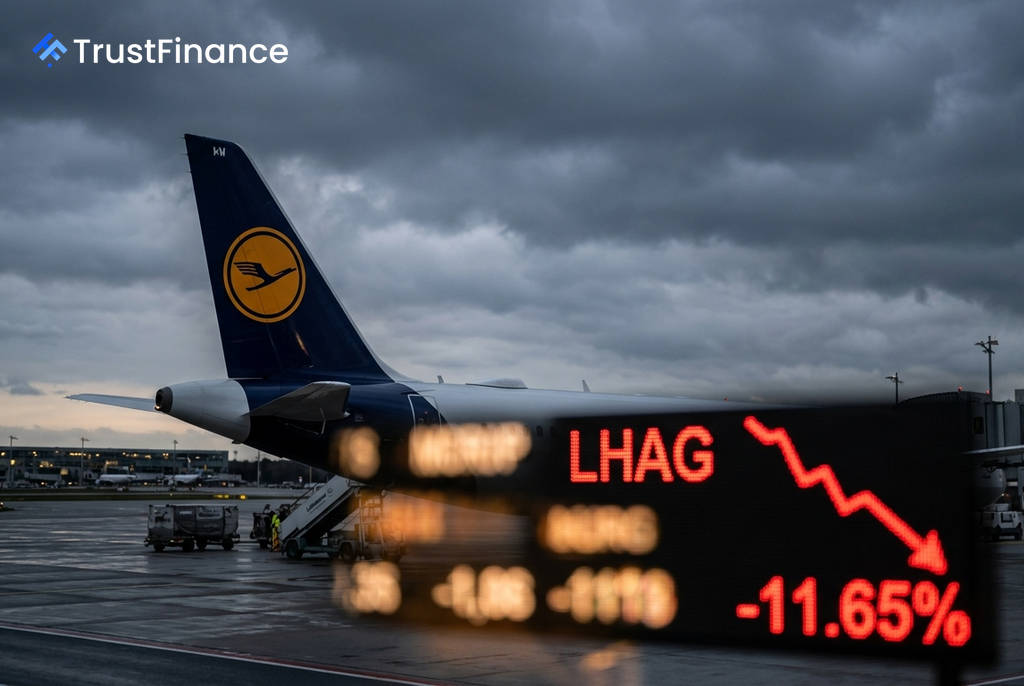
德國漢莎航空 (Lufthansa, LHAG) 公布第二季財報後,股價經歷數月來最嚴重的單日跌幅,重挫 11.65% 至每股 8.16 歐元。儘管營收創下歷史新高,但獲利卻因成本壓力而大幅縮水,迫使公司下修全年財務預測。
財報表現與預期落差
根據財報,漢莎航空第二季營收雖年增 7.9% 至創紀錄的 111.4 億歐元,顯示市場需求依然強勁,但獲利能力卻嚴重惡化。關鍵問題在於成本端,高漲的燃油價格與罷工事件合計侵蝕了約 9 億歐元的利潤。
- 調整後息稅前利潤 (Adj. EBIT):自去年同期的 8.7 億歐元暴跌 56% 至 3.83 億歐元。
- 淨利:從 10.1 億歐元驟降 88% 至 1.23 億歐元。
- 調整後自由現金流:由正轉負,錄得 -3.65 億歐元,去年同期為 1.38 億歐元。
公司將獲利下滑歸咎於兩大因素:因美伊戰事導致煤油價格上漲,帶來約 7 億歐元的額外燃料成本;以及四月份罷工事件造成的 2 億歐元損失。
全年財測下修
 Ad
由於第二季表現不佳且前景充滿不確定性,漢莎航空下修了 2026 年的全年財務預測。公司將全年調整後息稅前利潤目標從原先的「遠高於 19.6 億歐元」下調至 17 億至 22 億歐元之間,這意味著全年獲利可能低於前一年水準。
同時,調整後自由現金流預測從約 12 億歐元下調至 9 億歐元。為應對成本壓力,公司也將淨資本支出預算從 29 億歐元削減至約 25 億歐元。執行長 Carsten Spohr 指出,客戶預訂的前置時間「顯著縮短」,增加了需求的可見度與營運規劃的難度。
市場前景分析:成本壓力與地緣政治風險
此次財報突顯了航空公司在當前環境下面臨的嚴峻挑戰。地緣政治風險導致的燃料成本波動是市場最大的擔憂,其持續時間難以預測。此外,淨利潤單季暴跌與自由現金流轉負,也引發了投資人對公司財務狀況的疑慮。
不過,市場也注意到一些正面因素。創紀錄的營收證明漢莎航空仍具備定價能力。公司表示 2026 年 86% 的燃料需求已進行避險,有助於限制油價進一步上漲帶來的衝擊。巴克萊銀行的分析師評論指出,市場將持續辯論漢莎航空營收的持續性,以及應對燃料波動的挑戰能力。