
Story
ルフトハンザ株が急落、第2四半期利益56%減と通期見通し下方修正で
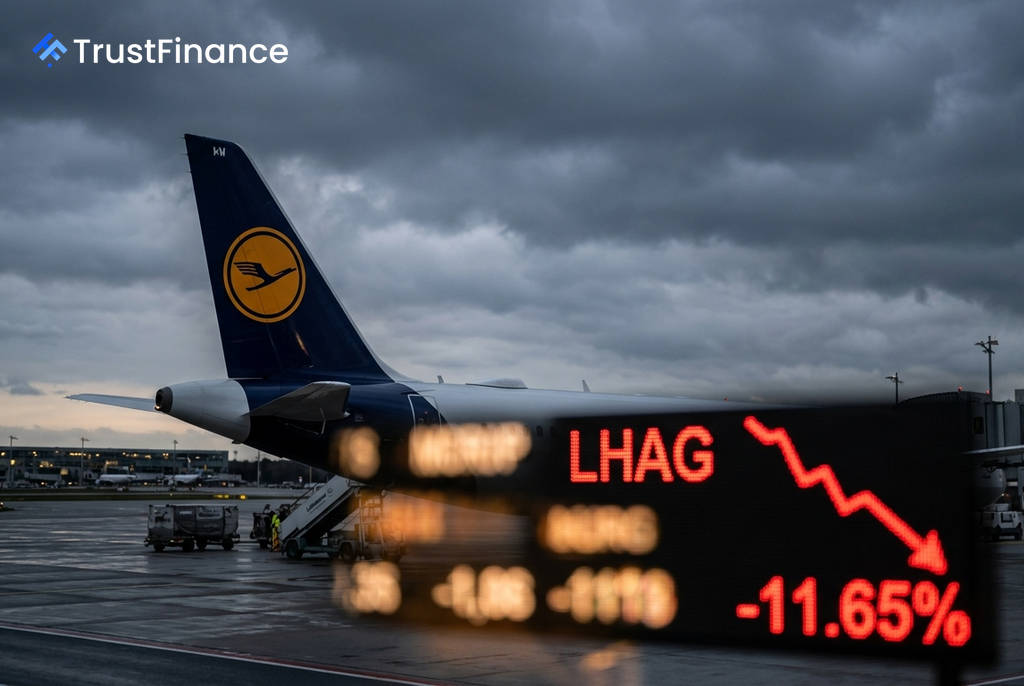
ドイツのルフトハンザ航空(LHAG)の株価が急落した。同社が発表した2026年第2四半期決算で調整後EBIT(利払い・税引き前利益)が前年同期比で大幅に減少し、通期の業績見通しを下方修正したことが嫌気された。
決算内容と通期見通しの下方修正
ルフトハンザが発表した2026年第2四半期決算によると、売上高は前年同期比7.9%増の111億4000万ユーロと過去最高を記録した。しかし、調整後EBITは同56%減の3億8300万ユーロに落ち込み、純利益は1億2300万ユーロと、前年同期の10億1000万ユーロから88%の大幅減益となった。
利益を圧迫した主な要因は2つある。一つは、米・イラン間の紛争に起因するケロシン価格の上昇による約7億ユーロの追加燃料費。もう一つは、4月に発生したストライキに関連する2億ユーロの損失である。
これを受け、同社は2026年通期の調整後EBIT見通しを、従来の「19億6000万ユーロを大幅に上回る」から17億〜22億ユーロのレンジに引き下げた。調整後フリーキャッシュフローの見通しも、従来の約12億ユーロから約9億ユーロに下方修正されている。
市場の反応と株価の動向
この決算発表を受け、フランクフルト市場でルフトハンザの株価は一時11.65%安の8.16ユーロまで下落し、ここ数ヶ月で最大の日中下落率を記録した。株価は52週安値(6.72ユーロ)に近い水準で取引されている。
 Ad
カーステン・シュポア最高経営責任者(CEO)は、顧客の予約リードタイムが著しく短期化していると指摘しており、需要の先行きの不透明感が投資家の懸念を誘っている。
今後の見通しと投資家の論点
今回の急落にもかかわらず、一部には強気な見方も存在する。過去最高の売上高は堅調な需要と価格決定力を示唆しており、2026年の燃料需要の86%はヘッジ済みであるため、さらなる燃料価格高騰の影響は限定的との見方だ。ITAエアウェイズの買収など、欧州でのネットワーク拡大戦略も長期的な成長要因と見なされている。
一方で、地政学リスクによる燃料費の変動は依然として最大の不確定要素である。第2四半期における大幅な減益と、調整後フリーキャッシュフローがマイナス3億6500万ユーロに転落したことは、同社の財務状況への懸念を高めている。今後、アナリストによる投資判断の引き下げが続く可能性もある。
バークレイズのアナリストはレポートで、「市場は、湾岸航空会社の混乱から生じる収益力の持続可能性と、燃料の変動という課題について議論することになるだろう」と指摘している。当面は、52週安値である6.72ユーロが重要な技術的サポート水準として注目される。