
Story
루프트한자, 2분기 이익 56% 급감 및 실적 전망 하향에 주가 급락
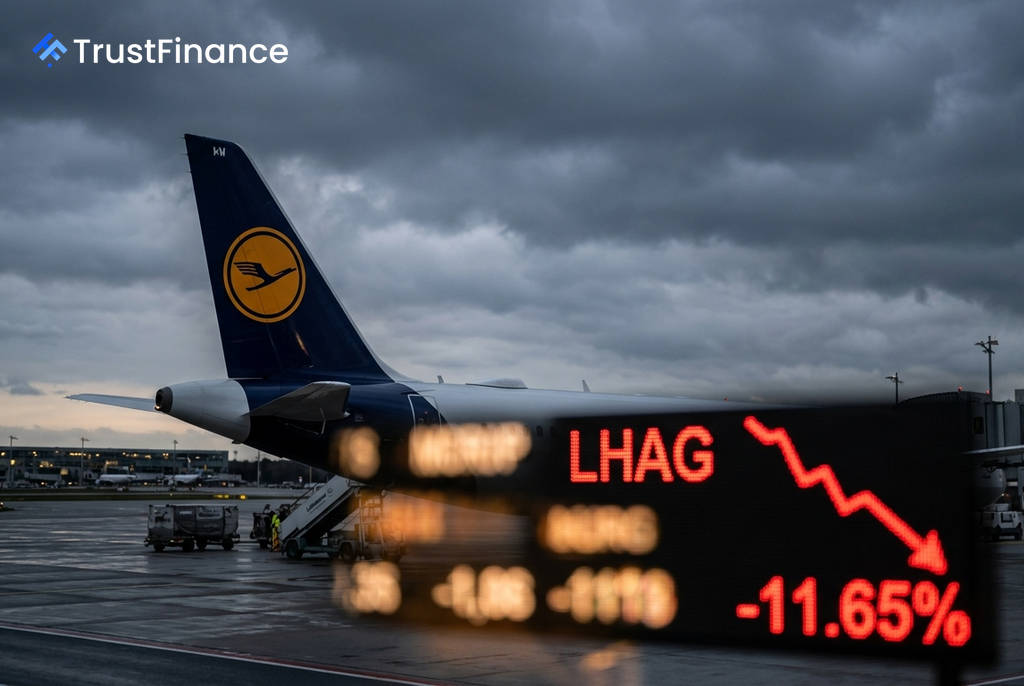
독일 항공사 루프트한자(Deutsche Lufthansa AG, LHAG)의 주가가 2분기 실적 발표 이후 급락했습니다. 회사는 기록적인 매출에도 불구하고 유가 상승과 파업 관련 비용으로 인해 이익이 크게 감소했으며, 연간 실적 전망치 또한 하향 조정했습니다.
2분기 실적 세부 분석
루프트한자의 2026년 2분기 실적은 매출과 이익이 상반된 결과를 보였습니다. 매출은 사상 최고치를 기록했으나, 비용 압박으로 수익성은 크게 악화되었습니다.
- 매출: 111억 4천만 유로 (전년 동기 대비 +7.9%)
- 조정 EBIT(영업이익): 3억 8,300만 유로 (전년 동기 대비 -56%)
- 순이익: 1억 2,300만 유로 (전년 동기 대비 -88%)
- 조정 잉여현금흐름: -3억 6,500만 유로
회사 측에 따르면, 미국-이란 간 지정학적 갈등으로 인한 항공유 가격 상승으로 약 7억 유로의 추가 비용이 발생했으며, 지난 4월 파업으로 인해 2억 유로의 손실이 발생한 것이 이익 급감의 주된 원인입니다.
연간 전망 하향 및 시장 영향
 Ad
루프트한자는 실적 부진을 반영하여 2026년 연간 실적 전망치를 하향 조정했습니다. 이는 투자 심리에 부정적인 영향을 미치며 주가 하락을 가속화했습니다. 실적 발표 후 루프트한자 주가는 11.65% 하락한 8.16유로에 거래되었습니다.
회사는 연간 조정 EBIT 목표치를 기존 '19억 6천만 유로를 크게 상회하는 수준'에서 17억~22억 유로 범위로 수정했습니다. 조정 잉여현금흐름 전망치 역시 기존 12억 유로에서 약 9억 유로로 낮췄습니다. 카르스텐 슈포어(Carsten Spohr) CEO는 "고객들의 예약 리드 타임이 상당히 짧아지고 있어 수요 예측에 어려움이 있다"고 언급했습니다.
엇갈리는 투자 전망
이번 실적 악화에도 불구하고 긍정적인 요인과 부정적인 요인이 혼재하고 있습니다. 사상 최고 매출은 항공 서비스에 대한 수요와 가격 결정력이 여전히 견고함을 시사합니다. 또한, 회사는 2026년 유류 수요의 86%를 헤지하여 추가적인 유가 급등 위험을 일부 완화했습니다. ITA 항공 인수 등 장기 성장 전략도 유효합니다.
반면, 유가에 직접적인 영향을 미치는 지정학적 리스크는 예측이 불가능한 변수입니다. 분기 순이익 88% 감소와 마이너스로 전환된 잉여현금흐름은 회사의 재무 안정성에 대한 우려를 낳고 있습니다. 바클레이즈(Barclays) 소속 애널리스트들은 보고서에서 "시장은 걸프 지역 항공사들의 운항 차질로 인한 매출 강세의 지속 가능성과 연료 변동성 문제를 주시할 것"이라고 분석했습니다.