
Story
投資銀行點名 Live Nation 為媒體首選股,看好場館擴張帶動成長
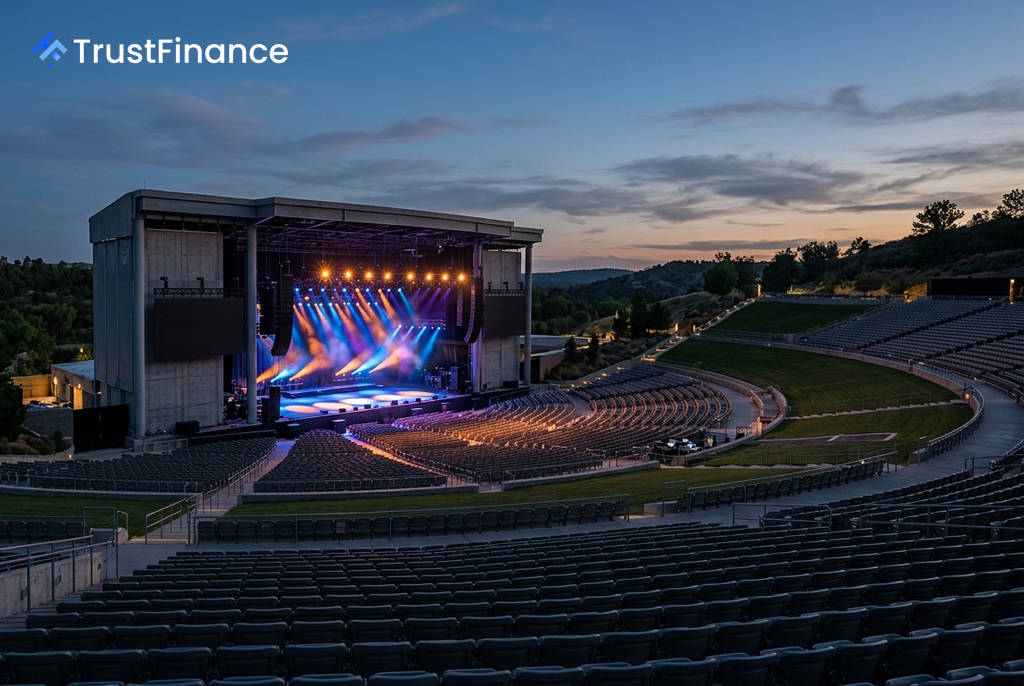
投資銀行 Evercore ISI 近日發布報告,將現場娛樂龍頭 Live Nation Entertainment (NYSE: LYV) 列為其在通訊與媒體領域的首選股,理由是該公司基本面強勁,且其場館擴張策略正帶動成長加速。
財報穩健,票務業務表現亮眼
Evercore ISI 指出,Live Nation 公布的 2026 年第二季財報表現優於市場預期。數據顯示,該公司第二季營收年增 9.4% 至 76.7 億美元,調整後營業利益 (AOI) 則年增 2.3% 至 8.17 億美元,兩項數據分別超出華爾街預期 1.4% 和 3.3%。
報告分析,此番強勁表現主要由票務部門的實力所驅動。其他關鍵指標也顯示出健康的成長動能:
- 樂迷人數年增 10%,達到 4,900 萬人。
- 與活動相關的遞延收入達到創紀錄的 64 億美元,年增 25%。
基於此,Evercore ISI 維持對 Live Nation 的「優於大盤」(Outperform) 評級,並將目標價從 198 美元上調至 218 美元。該目標價是基於對公司 2027 年預估調整後營業利益的 20 倍企業價值倍數計算而來。
「Venue Nation」計畫加速,成長前景可期
 Ad
Live Nation 的「Venue Nation」場館擴張計畫是 Evercore ISI 看好其未來成長的關鍵。公司管理層預計,2026 年的樂迷總數將接近 7,500 萬人,年增率約 15%,這將是自 2015 年以來(不含疫情影響期間)最高的絕對人數增長。
該公司的場館建設計畫也顯著擴大。預計在 2025 年至 2027 年間,將有超過 25 座大型場館開幕,按年化基礎計算,可額外增加 1,500 萬名樂迷的容量。這項進度優於公司在去年 11 月分析師日所提出的計畫,當時預計在 2025 至 2031 年間新建 48 座場館,增加 2,900 萬名樂迷。
Evercore ISI 的模型預測,Live Nation 的調整後營業利益成長率將從 2025 年的 10.3%,加速至 2026 年的 13.5% 及 2027 年的 14.5%。此一趨勢支持了該行認為 Live Nation 擁有長期且持久成長跑道的觀點。
市場普遍看好,多家投行上調目標
在 Live Nation 公布亮麗的財報後,市場反應普遍正面。除了 Evercore ISI,包括 Benchmark、Bernstein 和 Guggenheim 在內的多家投資機構也紛紛上調了對該股的目標價,理由多為強勁的市場需求和持續的成長動能。