
Story
Evercore ISI上调Live Nation目标价,称其为媒体行业首选股
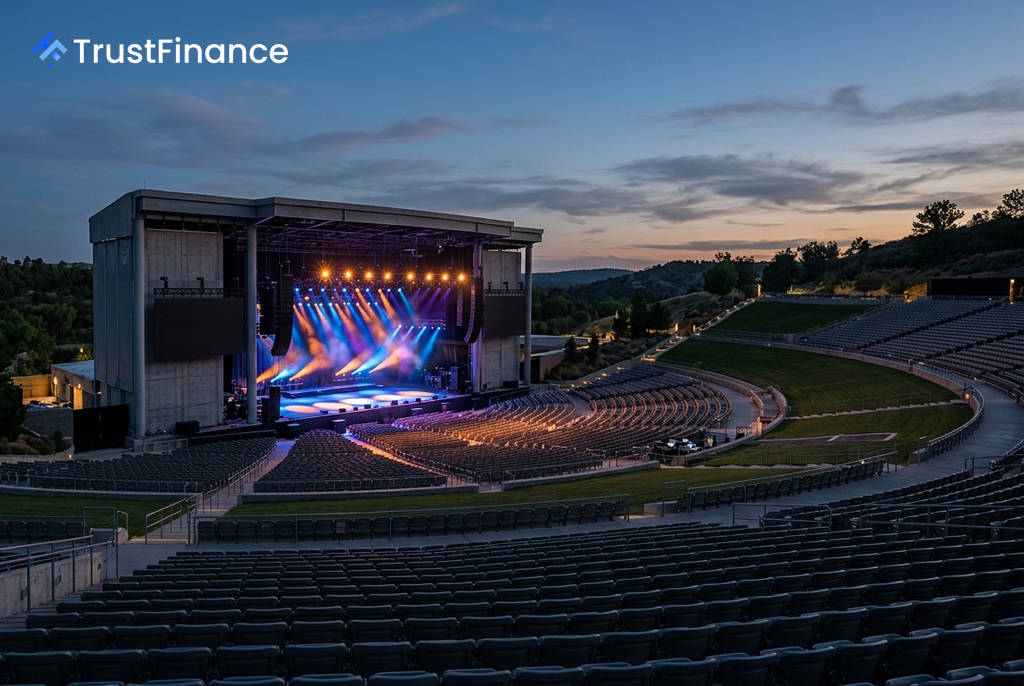
投资公司Evercore ISI已将Live Nation Entertainment (LYV) 指定为其在通信与媒体行业的首选股,主要得益于该公司强劲的基本面以及场馆扩张战略带来的加速增长。Evercore ISI重申了对该股的“跑赢大盘”评级,并将其目标价从198美元上调至218美元。
业绩强劲,支撑乐观前景
Evercore ISI的信心建立在Live Nation 2026年第二季度的强劲业绩之上。该报告显示,公司财务表现超出华尔街预期,主要受票务部门的强劲势头推动。
- 营收:同比增长9.4%,达到76.7亿美元,比市场预期高出1.4%。
- 调整后营业利润 (AOI):同比增长2.3%,达到8.17亿美元,比市场预期高出3.3%。
- 粉丝数量:同比增长10%,达到4900万人。
- 活动相关递延收入:达到创纪录的64亿美元,增幅为25%。
该投资公司指出,其新的目标价是基于对Live Nation 2027年调整后营业利润的20.0倍企业价值倍数估算得出。
“场馆国度”战略加速扩张
 Ad
Live Nation管理层重申了2026年实现调整后营业利润两位数增长的指引,并预计全年票务部门将实现中个位数增长。增长的核心动力是其“场馆国度”(Venue Nation) 计划的加速推进。
管理层预计,2026年的粉丝总数将接近7500万人,同比增长约15%,这将是自2015年以来(不包括受疫情影响的时期)绝对粉丝增长最高的一年。此外,场馆建设的规划已大幅扩展,预计在2025年至2027年间将有超过25个大型场馆投入运营,按当前速度计算,这将额外增加1500万的粉丝容量。
分析师普遍看好增长持续性
Evercore ISI的模型预测,Live Nation的调整后营业利润增长将从2025年的10.3%加速至2026年的13.5%,并在2027年达到14.5%。这支持了该公司未来拥有长期可持续增长空间的观点。
在Live Nation公布超预期的第二季度财报后,市场反应积极。除Evercore ISI外,包括Benchmark、Bernstein和Guggenheim在内的多家投资机构也纷纷上调了对该股的目标价,理由是强劲的市场需求和持续的增长动力。