
Story
에버코어 ISI, 라이브 네이션 '최선호주' 선정... 공연장 확장 전략 주목
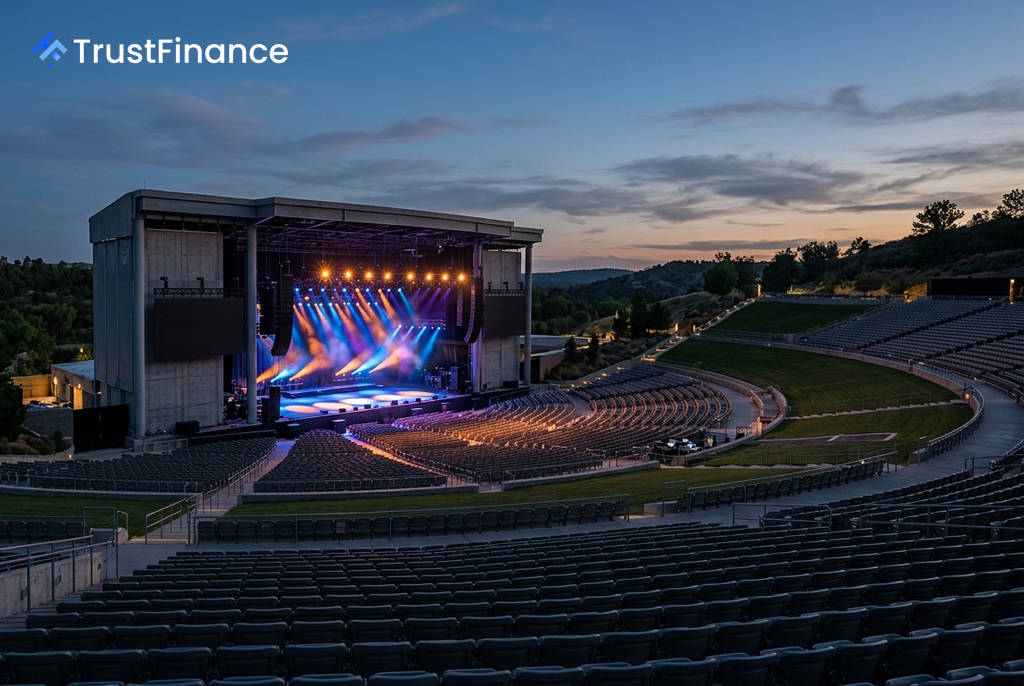
투자은행 에버코어 ISI(Evercore ISI)가 라이브 네이션 엔터테인먼트(Live Nation Entertainment)를 커뮤니케이션 및 미디어 부문 최선호주(Top Pick)로 선정했다. 견고한 펀더멘털과 공연장 확장 전략에 따른 성장 가속화가 주요 추천 사유로 꼽혔다.
2분기 호실적과 목표주가 상향
에버코어 ISI는 라이브 네이션의 2026년 2분기 실적을 긍정적으로 평가했다. 라이브 네이션은 해당 분기에 월가 예상치를 1.4% 상회하는 76억 7천만 달러의 매출과 3.3% 웃도는 8억 1,700만 달러의 조정영업이익(AOI)을 기록했다. 이는 전년 동기 대비 각각 9.4%, 2.3% 증가한 수치다.
이를 근거로 에버코어 ISI는 라이브 네이션에 대한 '시장수익률 상회(Outperform)' 투자의견을 유지하고, 목표주가를 기존 198달러에서 218달러로 상향 조정했다. 새로운 목표주가는 2027년 예상 조정영업이익 대비 기업가치(EV/AOI) 20.0배를 적용한 결과다.
'베뉴 네이션' 전략의 성장 가속화
보고서의 핵심은 라이브 네이션의 공연장 확장 이니셔티브인 '베뉴 네이션(Venue Nation)'의 성장 잠재력이다. 2분기 관객 수는 전년 대비 10% 증가한 4,900만 명을 기록했으며, 행사 관련 이연수익은 25% 늘어난 64억 달러로 사상 최고치를 경신했다.
 Ad
라이브 네이션 경영진은 2026년 연간 두 자릿수 조정영업이익 성장을 재확인했으며, 티켓팅 부문은 연간 한 자릿수 중반의 성장을 예상했다. 특히 2026년 전체 관객 수는 전년 대비 약 15% 증가한 7,500만 명에 이를 것으로 전망했는데, 이는 코로나19 영향을 제외하면 2015년 이후 가장 높은 절대적 관객 수 증가폭이다.
회사는 2025년부터 2027년까지 25개 이상의 대형 공연장을 개장해 약 1,500만 명의 추가 관객 수용 능력을 확보할 계획이다. 이는 기존에 발표했던 2025-2031년 48개 신규 공연장으로 2,900만 명의 관객을 추가하려던 계획보다 가속화된 것이다.
월가의 긍정적 전망
에버코어 ISI는 이러한 확장 전략에 힘입어 라이브 네이션의 조정영업이익 성장률이 2025년 10.3%에서 2026년 13.5%, 2027년 14.5%로 가속화될 것으로 전망했다. 이는 라이브 네이션이 장기적이고 지속 가능한 성장 경로에 있음을 시사한다.
라이브 네이션의 2분기 실적 발표 이후, 벤치마크(Benchmark), 번스타인(Bernstein), 구겐하임(Guggenheim) 등 다른 투자회사들도 강력한 수요와 성장 모멘텀을 이유로 목표주가를 일제히 상향 조정한 바 있다.