
Story
克羅格Q2獲利優於預期 但下修全年同店銷售展望 凸顯需求警訊
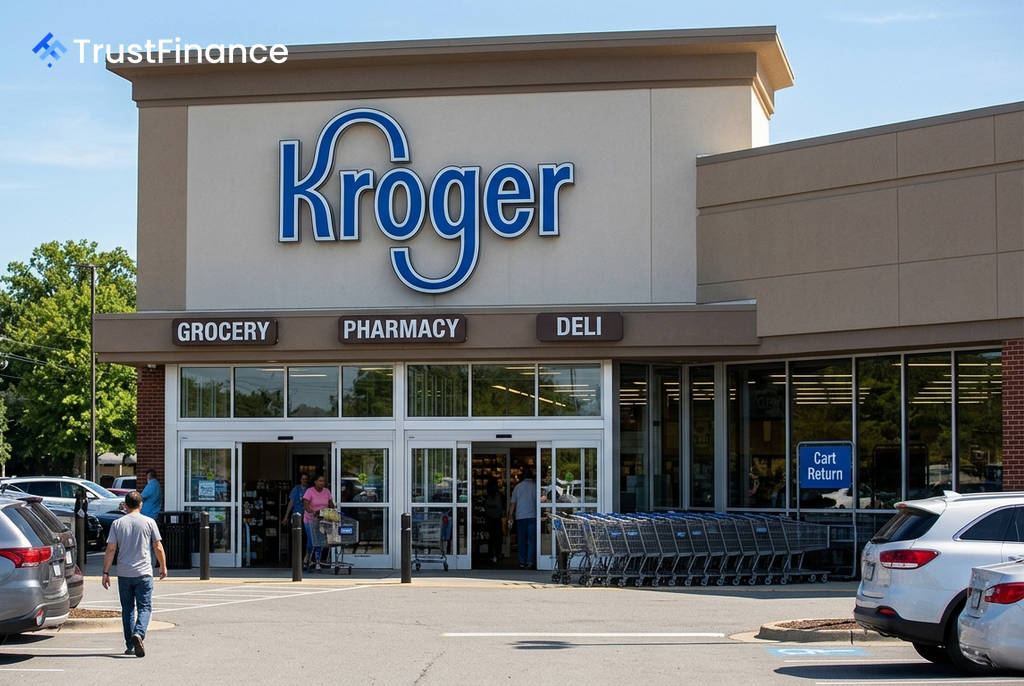
美國最大連鎖超市克羅格 (Kroger Co., KR) 公布的第二季財報顯示,儘管獲利能力優於預期,但銷售動能顯著放緩,公司因此下修全年同店銷售預測,凸顯出消費者需求疲軟的潛在挑戰。
財報表現:獲利超標、銷售疲軟
根據財報,克羅格第二季的營收為 346 億美元,略低於市場預期的 346.5 億美元。然而,在成本控制得宜下,調整後每股盈餘 (EPS) 為 1.09 美元,年增 5%,並高於分析師預估的 1.06 美元。
財報亮點在於獲利能力的改善,毛利率提升了 13 個基點。公司指出,這主要歸功於幾個因素:
- 電子商務業務調整後銷售額增長 20%
- 零售媒體業務增長 24%
- 藥局業務的產品組合優化與採購成本節省
然而,衡量零售業核心健康度的指標——不含燃料的同店銷售額 (Identical sales) 僅增長 0.2%,遠低於先前預期,顯示客流量面臨壓力。
銷售展望下修 凸顯需求逆風
 Ad
財報中最令市場關注的是,克羅格將全年不含燃料的同店銷售額成長指引,從原先的 1% 至 2%,大幅下修至 0.2% 至 0.8%。公司將此歸因於多重挑戰,包括消費者支出態度趨於謹慎、燃料成本上升、通膨削減法案 (Inflation Reduction Act) 對藥局業務的影響,以及部分農產品供應問題。
儘管銷售預期下調,克羅格維持了全年的獲利展望,調整後 EPS 指引仍為 5.10 美元至 5.30 美元。這顯示公司有信心透過成本節約、零售媒體等高利潤業務,來抵銷銷售放緩對獲利的衝擊。
策略與後續觀察重點
克羅格管理層表示,正透過採購、簡化流程等方式節省成本,並將部分資金用於逐步降低商品價格,以提升價值感知度,吸引顧客回流。管理層強調這是一項多年期的策略性計畫,而非發動全面價格戰。
市場正密切關注此策略能否有效提振來客數與客單價。分析師指出,目前克羅格的獲利主要由內部可控因素支撐,例如股票回購(上半年已執行約 12 億美元)與成本管理。然而,若銷售引擎持續失速,長期獲利能力將面臨考驗。
投資人的下一個觀察重點將是 10 月 20 日 的投資者更新會議,屆時管理層將闡述其關於定價、客戶價值、成本節約與長期獲利能力的框架。此外,第三季的同店銷售數據與毛利率表現,將是驗證其策略成效的關鍵指標。