
Story
क्रोगर के नतीजे: मुनाफा उम्मीद से बेहतर, लेकिन बिक्री वृद्धि में भारी गिरावट
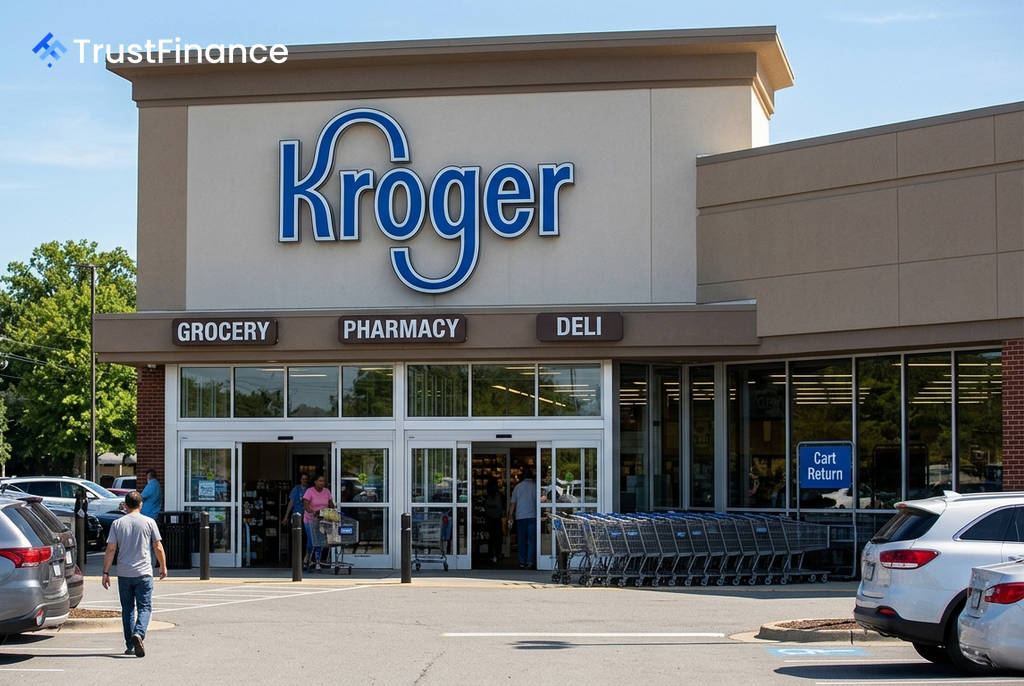
अमेरिकी ग्रॉसरी रिटेलर क्रोगर (Kroger) ने अपनी दूसरी तिमाही की आय रिपोर्ट में मुनाफे के मोर्चे पर उम्मीद से बेहतर प्रदर्शन किया है, लेकिन बिक्री के कमजोर आंकड़ों और भविष्य के लिए कम किए गए अनुमानों ने कंपनी की मांग को लेकर चिंताएं पैदा कर दी हैं। कंपनी लागत बचत के माध्यम से मार्जिन बनाए रखने में सफल रही, लेकिन अब निवेशकों की नजर इस बात पर है कि क्या यह रणनीति कमजोर ग्राहक मांग की भरपाई कर सकती है।
Q2 नतीजों का विश्लेषण
क्रोगर ने दूसरी तिमाही के लिए $1.09 का समायोजित प्रति शेयर आय (EPS) दर्ज किया, जो $1.06 के अनुमान से बेहतर था। कंपनी का कुल राजस्व $34.6 बिलियन रहा, जो विश्लेषकों के $34.65 बिलियन के अनुमान से थोड़ा कम था।
सबसे महत्वपूर्ण बात यह है कि ईंधन को छोड़कर समान-स्टोर बिक्री (identical sales) में केवल 0.2% की मामूली वृद्धि हुई, जो ग्राहक मांग में स्पष्ट मंदी का संकेत है। इसके बावजूद, कंपनी का सकल मार्जिन 13 आधार अंक बढ़ा। प्रबंधन ने इस सुधार का श्रेय ई-कॉमर्स, रिटेल मीडिया, बेहतर फार्मेसी मिक्स और सोर्सिंग में बचत को दिया।
- समायोजित EPS: $1.09 (अनुमान से 2.83% अधिक)
- राजस्व: $34.6 बिलियन
- समान-स्टोर बिक्री (ईंधन रहित): +0.2%
- समायोजित ई-कॉमर्स बिक्री: +20%
- रिटेल मीडिया ग्रोथ: +24%
कमजोर बिक्री और संशोधित गाइडेंस
 Ad
बिक्री में कमजोरी को स्वीकार करते हुए, क्रोगर ने अपने पूरे साल के समान-स्टोर बिक्री (ईंधन रहित) के गाइडेंस को पहले के 1%-2% से घटाकर 0.2%-0.8% कर दिया है। प्रबंधन ने इस गिरावट के लिए कई कारकों को जिम्मेदार ठहराया, जिनमें सतर्क उपभोक्ता व्यवहार, उच्च ईंधन लागत, फार्मेसी प्रतिपूर्ति में बदलाव और कुछ उत्पादों में अपस्फीति शामिल हैं।
हालांकि, कंपनी ने अपने पूरे साल के समायोजित EPS गाइडेंस को $5.10–$5.30 पर बनाए रखा है। यह दर्शाता है कि प्रबंधन को विश्वास है कि लागत-बचत के उपाय कमजोर बिक्री के प्रभाव को बेअसर कर सकते हैं और लाभप्रदता को बनाए रख सकते हैं।
आगे की राह और प्रमुख उत्प्रेरक
बाजार की शुरुआती प्रतिक्रिया सकारात्मक रही, क्योंकि निवेशकों ने EPS बीट को सराहा, लेकिन रणनीतिक बहस अभी भी जारी है। अब मुख्य सवाल यह है कि क्या क्रोगर की मूल्य-सुधार योजनाएं ग्राहकों को अधिक खरीदारी के लिए आकर्षित कर सकती हैं, इससे पहले कि लागत बचत के अवसर समाप्त हो जाएं।
निवेशक अब भविष्य के उत्प्रेरकों पर ध्यान केंद्रित करेंगे, जिसमें 20 अक्टूबर, 2026 को होने वाला निवेशक अपडेट और 26 नवंबर, 2026 को आने वाले तीसरी तिमाही के नतीजे शामिल हैं। इन घटनाओं से कंपनी की दीर्घकालिक मूल्य निर्धारण रणनीति, लागत बचत और बिक्री वृद्धि की क्षमता पर अधिक स्पष्टता मिलने की उम्मीद है।