
Story
Kroger Atasi Jangkaan Keuntungan Suku Kedua, Tetapi Potong Unjuran Jualan Tahunan
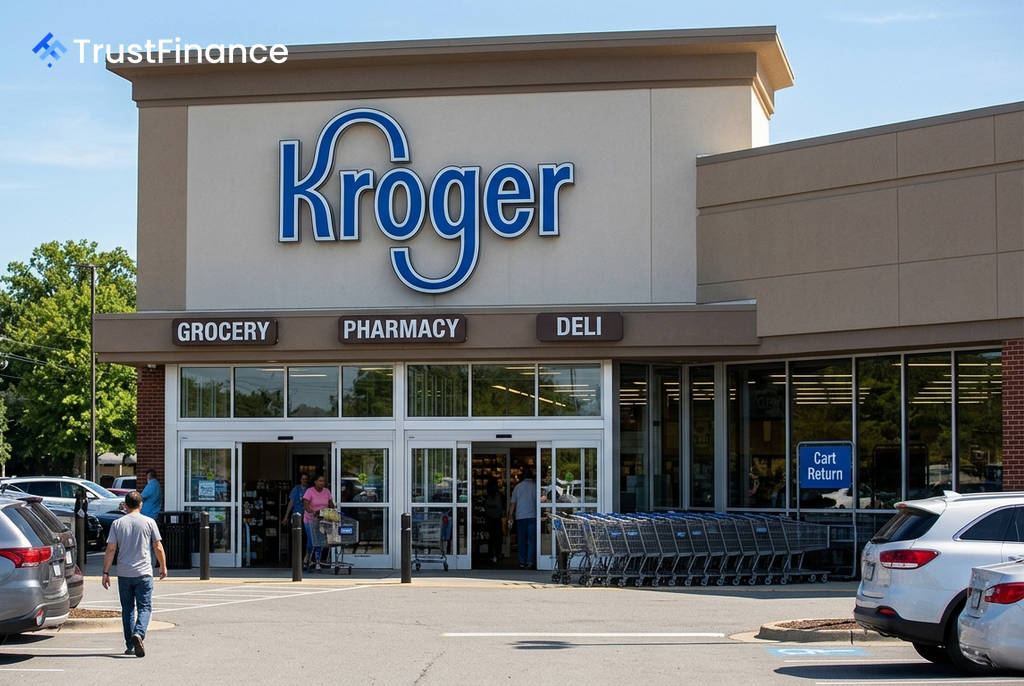
Rantaian pasar raya AS, Kroger, melaporkan keuntungan suku kedua yang mengatasi jangkaan penganalisis, tetapi pada masa yang sama mendedahkan pertumbuhan jualan yang perlahan dan memotong unjuran jualannya untuk setahun penuh. Keputusan ini menyerlahkan cabaran syarikat dalam mengimbangi daya tahan keuntungan dengan permintaan pengguna yang semakin lemah.
Prestasi Suku Kedua Sorot Kekuatan Margin, Kelemahan Jualan
Bagi suku kedua, Kroger (KR) mencatatkan pendapatan sesaham (EPS) larasan sebanyak $1.09, mengatasi anggaran konsensus sebanyak $1.06. Hasil syarikat berjumlah $34.6 bilion, sedikit di bawah jangkaan sebanyak $34.65 bilion.
Walaupun keuntungan menunjukkan daya tahan, data jualan menunjukkan permintaan yang lebih lembut. Jualan kedai sama, tidak termasuk bahan api, hanya meningkat sebanyak 0.2%. Namun begitu, margin kasar syarikat bertambah baik sebanyak 13 mata asas, didorong oleh prestasi kukuh dalam e-dagang, media runcit, dan inisiatif penjimatan kos.
Beberapa metrik prestasi utama termasuk:
- Jualan e-dagang larasan: Meningkat 20%
- Pertumbuhan media runcit: Naik 24%
- EPS larasan: Naik 5% tahun-ke-tahun
Unjuran Jualan Dipotong, Tetapi Sasaran Keuntungan Dikekalkan
 Ad
Berikutan persekitaran pengguna yang lebih berhati-hati, Kroger menurunkan unjuran pertumbuhan jualan kedai sama (tidak termasuk bahan api) untuk setahun penuh kepada julat 0.2% hingga 0.8%, turun daripada sasaran sebelumnya iaitu 1% hingga 2%.
Pihak pengurusan mengaitkan semakan semula ini kepada beberapa faktor, termasuk tekanan daripada perubahan pembayaran balik farmasi di bawah Akta Pengurangan Inflasi, kesan deflasi harga telur, dan gangguan bekalan hasil pertanian.
Walaupun unjuran jualan lebih rendah, Kroger mengekalkan unjuran keuntungan setahun penuhnya. Syarikat itu masih menjangkakan EPS larasan berada dalam julat $5.10 hingga $5.30 dan keuntungan operasi FIFO larasan antara $5.0 bilion hingga $5.2 bilion. Ini menunjukkan keyakinan pihak pengurusan bahawa penjimatan kos dan kecekapan operasi boleh melindungi keuntungan walaupun dalam persekitaran jualan yang mencabar.
Tumpuan Pelabur Beralih Kepada Strategi Jangka Panjang
Tindak balas pasaran serta-merta adalah positif, dengan saham meningkat selepas pengumuman, menandakan pelabur memberi tumpuan kepada kejayaan mengatasi jangkaan keuntungan. Walau bagaimanapun, persoalan strategik yang lebih besar masih belum terjawab: adakah inisiatif nilai syarikat dapat meningkatkan trafik pelanggan sebelum faedah penjimatan kos berkurangan?
Pelabur kini menantikan acara kemas kini pelabur syarikat pada 20 Oktober 2026, di mana pihak pengurusan dijangka akan memperincikan rangka kerja jangka panjangnya untuk penetapan harga, pertumbuhan jualan dan keuntungan. Laporan pendapatan suku ketiga, yang dijadualkan pada 26 November, akan menjadi data penting seterusnya untuk menilai sama ada strategi syarikat itu membuahkan hasil.