
Story
科林研發財報優於預期 然財測保守引發失望性賣壓
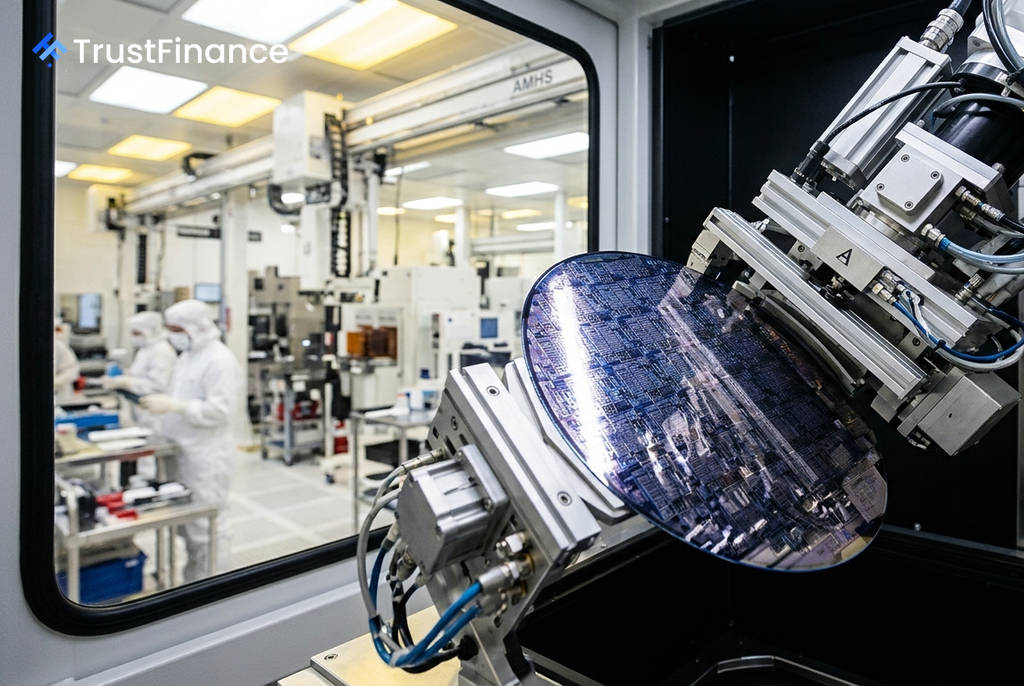
半導體製程控制設備龍頭科林研發 (KLA Corporation, KLAC) 公布其 2026 財年第四季財報,營收與獲利雙雙超越市場共識,但因其第一季展望未達投資人高標,引發市場「利多出盡」的賣壓,導致股價重挫近 10%。
財報表現穩健 封裝業務成亮點
根據財報,科林研發在截至 6 月 30 日的第四財季中:
- 營收:達到 36.6 億美元,年增 15%,高於分析師預估的 36 億美元。
- 調整後每股盈餘 (EPS):為 1.05 美元,優於市場共識的 1.00 美元。
綜觀 2026 整個財年,公司總營收為 135.8 億美元,GAAP 淨利為 48.3 億美元。財報中一大亮點是先進封裝 (Advanced Packaging) 業務,其營收在 2025 財年已突破 9.25 億美元,年增率高達 70%,顯示該領域已成為公司不容忽視的成長動能。
財測未達高標 高估值面臨考驗
 Ad
儘管業績穩健,但市場反應負面的主因在於財測。科林研發預估 2027 財年第一季(即當前季度)營收將介於 38 億至 42 億美元之間,此區間的中間值(40 億美元)雖略高於 39.1 億美元的市場共識,但未能展現出投資人所期盼的強勁加速成長訊號。
在財報發布前,科林研發的遠期本益比高達 41 倍,約為其歷史平均水平 21 倍的兩倍,這意味著市場已提前反映了極高的增長預期。德意志銀行 (Deutsche Bank) 在報告中指出,其業績「僅略高於華爾街預期」,這讓市場質疑科林研發究竟是能超越整體晶圓廠設備 (WFE) 市場的增長,抑或僅能與之持平。
中國地緣政治風險加劇
除了財測疑慮,與中國相關的風險也逐漸浮上檯面。市場報告指出,一家位於上海的公司已開始量產自研的浸潤式 DUV 微影設備,這對科林研發構成了結構性的競爭威脅。此一發展,加上先前公司已警示美國出口管制可能帶來 3 億至 3.5 億美元的營收衝擊,使得地緣政治風險不再只是假設性的議題。
展望未來,投資人將密切關注下一季的財報,以驗證 2026 日曆年下半年的成長動能是否能確實兌現。此外,AI 相關資本支出的持續性、全球晶圓廠設備的擴張步伐,以及中美科技競爭的後續發展,都將是影響科林研發股價走勢的關鍵催化劑。