
Story
科磊财报超预期股价反大跌,业绩指引未能支撑高估值
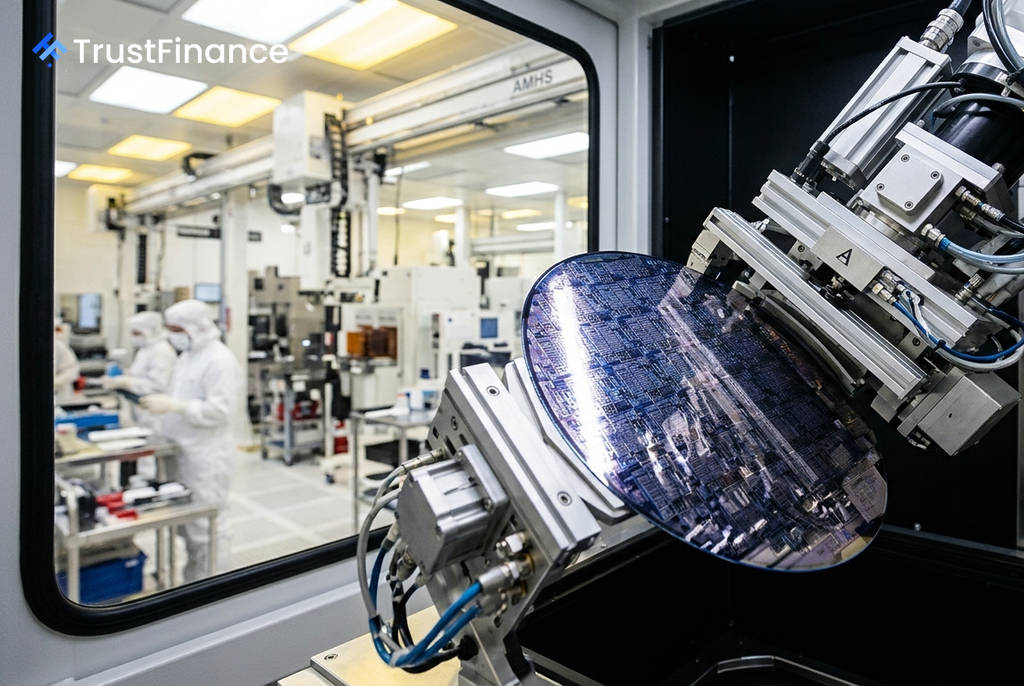
半导体设备制造商科磊(KLA Corporation, KLAC)公布的2026财年第四季度业绩超出华尔街预期,但其股价却应声大跌约10%。市场分析认为,这是一次典型的“利好出尽”反应,即稳健的业绩和展望不足以支撑其高企的股票估值。
业绩稳健但指引平淡
根据财报,科磊在截至2026年6月30日的第四财季中:
- 实现营收36.6亿美元,同比增长15%,超出了36亿美元的市场共识预期。
- 调整后每股收益(EPS)为1.05美元,同样高于1.00美元的普遍预期。
整个2026财年,公司总营收达到135.8亿美元,GAAP净利润为48.3亿美元。然而,引发市场抛售的关键在于公司对下一季度的展望。科磊预计2027财年第一季度营收在38亿至42亿美元之间,该区间的中间值(40亿美元)仅略高于39.1亿美元的市场共识,这对于一家远期市盈率高达41倍的公司而言,增长动力显然不够强劲。
业务亮点与地缘政治隐忧
 Ad
财报也揭示了公司业务的几个关键点。一方面,先进封装业务表现强劲,2025财年营收同比增长70%,超过9.25亿美元,确认了其作为关键增长引擎的地位。但另一方面,投资者期望公司能通过提价来抓住人工智能(AI)带来的历史性需求,管理层对此并未释放任何信号,令多头感到失望。
与此同时,地缘政治风险正在加剧。科磊指出,美国的出口管制政策将对其造成3亿至3.5亿美元的营收影响。更具结构性风险的是,有报道称中国公司已开始量产自主研发的浸没式DUV光刻机,这可能对科磊等海外设备供应商构成长期竞争威胁。
估值压力是核心矛盾
当前,科磊的远期市盈率高达41倍,几乎是其约21倍历史平均水平的两倍。如此高的估值溢价要求公司实现显著的增长加速,而不仅仅是维持现状。尽管财报证实了公司业务健康,且与AI相关的需求是结构性的,但其股价已提前消化了这些利好。
展望未来,市场将密切关注几大催化剂,包括今年下半年晶圆厂设备(WFE)市场的回暖速度、公司在10月份发布的下一份财报,以及中美科技竞争和出口管制的进一步发展。这些因素将共同决定科磊能否证明其高估值的合理性。