
Story
KLA、第4四半期は増収増益も株価急落 ガイダンスが期待下回る
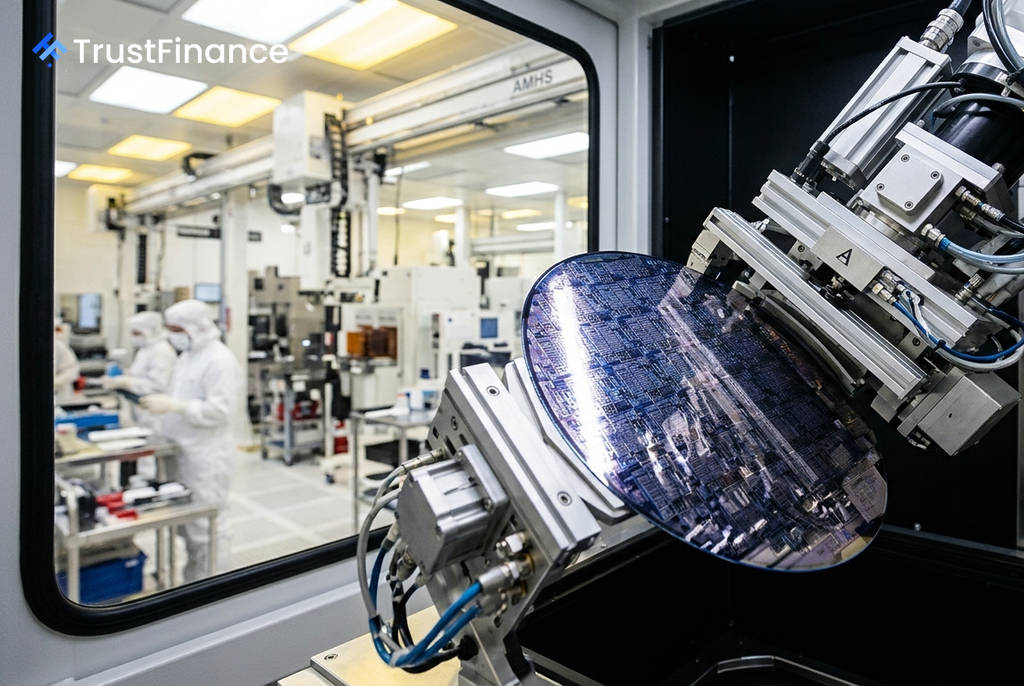
半導体製造装置大手のKLAコーポレーション(KLAC)が発表した2026年度第4四半期決算は、売上高・利益ともに市場予想を上回る堅調な内容だった。しかし、今後の見通しが株価の割高感を正当化するには不十分と見なされ、発表後の株価は約10%下落した。
予想を上回る決算内容
同社によると、2026年6月30日を末日とする第4四半期の売上高は、前年同期比15%増の36億6000万ドルとなり、市場コンセンサスの36億ドルを上回った。調整後1株当たり利益(EPS)も1.05ドルと、予想の1.00ドルを上回る結果となった。
2026年度通期の売上高は135億8000万ドル、GAAP(一般会計原則)ベースの純利益は48億3000万ドルだった。特に、先端パッケージング部門の成長が著しく、2025年度の売上高は前年比70%増の9億2500万ドル超に達し、重要な成長ドライバーであることが確認された。
ガイダンスへの失望と市場の反応
好決算にもかかわらず株価が急落したのは、今後の業績見通しが投資家の高い期待に応えられなかったためだ。同社が示した2027年度第1四半期の売上高ガイダンスは38億ドルから42億ドルの範囲で、中央値(40億ドル)は市場予想(39億1000万ドル)をわずかに上回るものの、力強さに欠けると受け止められた。
 Ad
決算発表前の同社株は、過去平均(約21倍)のほぼ2倍にあたる41倍の株価収益率(PER)で取引されており、市場は単なる好業績ではなく、さらなる成長加速を織り込んでいた。AI需要を背景とした価格戦略の強化に関する発表がなかったことも、強気筋を失望させる一因となった。
中国を巡る不確実性
市場の懸念材料として、中国に関連する地政学的リスクも浮上している。米国の輸出規制による3億ドルから3億5000万ドルの収益への影響が指摘されているほか、中国企業が国産の液浸DUVリソグラフィ装置の量産を開始したとの報道もあり、長期的な競争環境への脅威が意識されている。
今回の決算は、KLAの事業が健全であり、AI関連需要が構造的なものであることを裏付けた。しかし、高いバリュエーションを維持するためには、10月に発表される次期決算で、2026年下期の力強い成長が数字で示されることが不可欠となる。