
Story
Saham KLA Corp Anjlok Meski Laba Kuartalan Lampaui Target
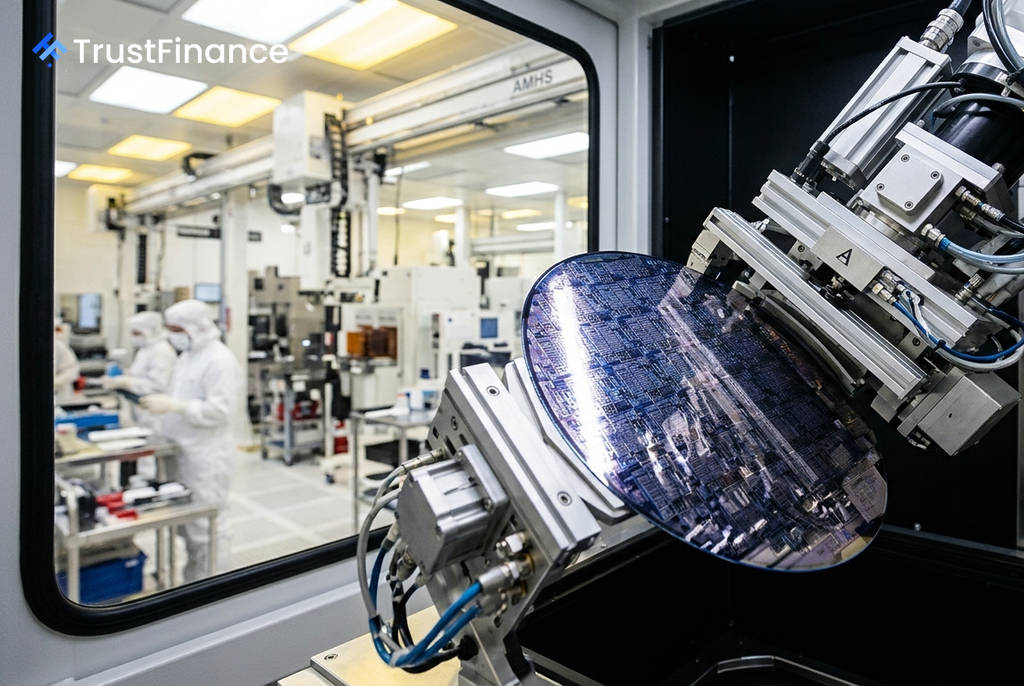
KLA Corporation (KLAC) melaporkan kinerja keuangan yang solid untuk kuartal keempat tahun fiskal 2026, melampaui estimasi konsensus. Namun, saham perusahaan anjlok sekitar 10% dalam sebuah reaksi pasar "sell the news" karena panduan pendapatan untuk kuartal berikutnya dinilai kurang memuaskan bagi investor.
Kinerja Keuangan Melampaui Prediksi
Untuk kuartal yang berakhir pada 30 Juni 2026, KLA melaporkan beberapa angka kunci yang melampaui ekspektasi Wall Street:
- Pendapatan: Mencapai $3,66 miliar, naik 15% secara tahunan (YoY) dan di atas perkiraan konsensus sebesar $3,60 miliar.
- Laba per Saham (EPS) Disesuaikan: Tercatat sebesar $1,05, mengalahkan estimasi analis sebesar $1,00.
Secara keseluruhan untuk tahun fiskal 2026, perusahaan mencatatkan total pendapatan sebesar $13,58 miliar dengan laba bersih GAAP mencapai $4,83 miliar. Kinerja ini menandai kuartal ketiga berturut-turut di mana perusahaan menunjukkan kinerja yang sedikit di atas ekspektasi.
Proyeksi Kecewakan Pasar
 Ad
Terlepas dari hasil yang kuat, reaksi pasar negatif dipicu oleh proyeksi pendapatan KLA untuk kuartal pertama tahun fiskal 2027. Perusahaan memproyeksikan pendapatan di kisaran $3,80 miliar hingga $4,20 miliar. Meskipun titik tengah dari rentang ini ($4,00 miliar) sedikit di atas konsensus analis sebesar $3,91 miliar, angka tersebut tidak cukup kuat untuk mendukung valuasi saham yang tinggi, yang diperdagangkan pada 41 kali laba ke depan—hampir dua kali lipat rata-rata historisnya.
Menurut Deutsche Bank, hasil kuartal ini "hanya sedikit di atas ekspektasi pasar," menimbulkan pertanyaan apakah KLA dapat benar-benar melampaui pertumbuhan pasar peralatan fabrikasi wafer (WFE) secara keseluruhan. Pasar mengharapkan akselerasi yang lebih signifikan, bukan sekadar kelanjutan dari kinerja yang baik.
Pendorong Pertumbuhan dan Risiko Geopolitik
Di sisi positif, segmen *Advanced Packaging* (Pengemasan Canggih) terbukti menjadi pendorong pertumbuhan yang signifikan. Pendapatan dari segmen ini untuk tahun fiskal 2025 melampaui $925 juta, tumbuh 70% YoY, menunjukkan potensinya sebagai sumber pendapatan utama di masa depan.
Namun, ketidakpastian seputar Tiongkok semakin dalam. Laporan mengenai perusahaan yang berbasis di Shanghai yang memulai produksi massal mesin litografi DUV buatan dalam negeri menjadi ancaman kompetitif struktural. Hal ini diperparah oleh dampak kontrol ekspor yang diperkirakan membebani pendapatan sebesar $300-$350 juta, menjadikan risiko geopolitik sebagai faktor yang nyata bagi KLA.