
Story
KLA, 호실적에도 주가 10% 급락…높아진 눈높이 못 미친 가이던스
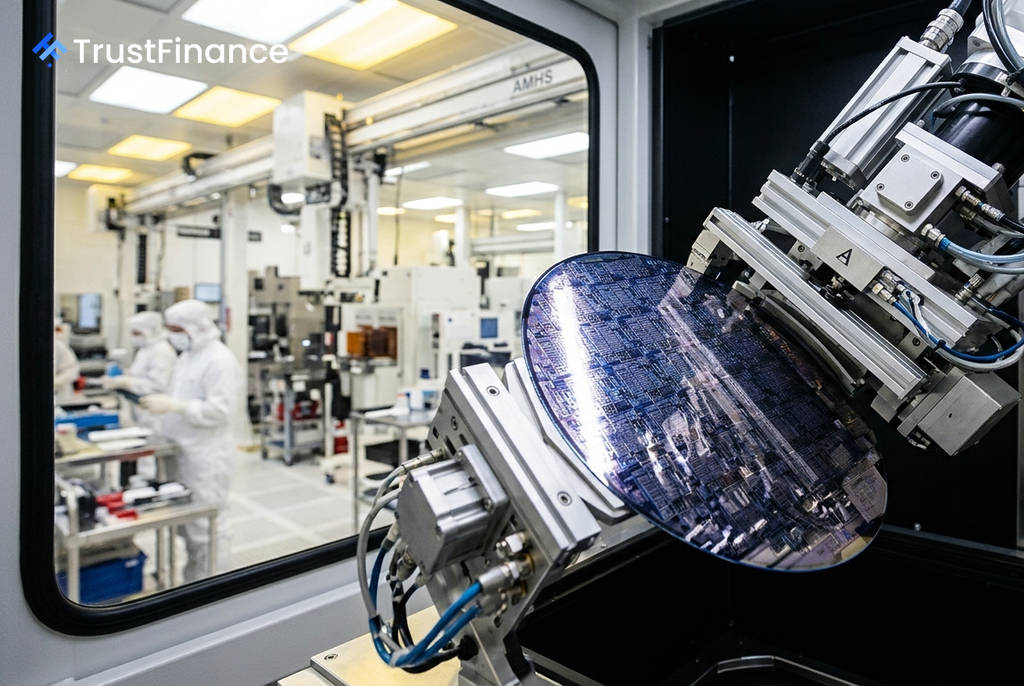
반도체 웨이퍼 검사 및 계측 장비 분야의 선두 기업인 KLA 코퍼레이션(KLAC)이 시장 예상치를 상회하는 2026 회계연도 4분기 실적을 발표했음에도 불구하고 주가는 10% 가까이 급락했다. 견고한 실적에도 불구하고 향후 성장 가이던스가 시장의 높은 기대치에 미치지 못하면서 '뉴스에 파는(sell the news)' 현상이 나타난 것으로 분석된다.
실적은 '합격점', 지침은 '기대 이하'
KLA가 발표한 2026 회계연도 4분기(6월 30일 종료) 실적은 시장의 예상을 뛰어넘었다.
- 매출: 36억 6,000만 달러로, 전년 동기 대비 15% 증가하며 컨센서스인 36억 달러를 상회했다.
- 조정 주당순이익(EPS): 1.05달러를 기록해 컨센서스인 1.00달러를 웃돌았다.
2026 회계연도 전체로는 총매출 135억 8,000만 달러, GAAP 기준 순이익 48억 3,000만 달러를 달성하며 견조한 한 해를 보냈다. 하지만 문제는 다음 분기 가이던스였다. 회사는 2027 회계연도 1분기 매출 가이던스로 38억 달러에서 42억 달러를 제시했는데, 이는 중간값이 컨센서스(39억 1,000만 달러)를 소폭 상회하지만, 투자자들의 낙관론을 만족시키기에는 부족했다.
확인된 성장 동력과 지정학적 리스크
 Ad
이번 실적 발표를 통해 몇 가지 긍정적인 신호와 함께 잠재적 리스크도 명확해졌다. 어드밴스드 패키징(Advanced Packaging) 부문은 2025 회계연도 매출이 전년 대비 70% 증가한 9억 2,500만 달러를 넘어서며 확실한 성장 동력임을 입증했다. 릭 월리스 최고경영자(CEO)는 2027년까지 성장 모멘텀이 가속화될 것이라고 언급하며 하반기 매출이 상반기 대비 20% 증가할 것으로 전망했다.
반면, 지정학적 불확실성은 심화되었다. 미국 정부의 대중국 수출 통제로 인해 3억 달러에서 3억 5,000만 달러의 매출 영향이 있을 것으로 예상되는 가운데, 중국 현지 기업이 자체 DUV(심자외선) 노광 장비 양산을 시작했다는 소식은 구조적인 경쟁 위협으로 부상했다. 또한, 투자자들이 기대했던 인공지능(AI) 수요에 대응하기 위한 가격 인상 전략에 대한 언급이 없었던 점도 실망 요인으로 작용했다.
향후 전망과 시장의 초점
현재 KLA의 주가는 선행 주가수익비율(Forward P/E) 41배 수준에서 거래되고 있으며, 이는 역사적 평균인 약 21배의 두 배에 달하는 높은 밸류에이션이다. 시장은 KLA가 단순히 양호한 실적을 내는 것을 넘어, 폭발적인 성장을 증명하기를 요구하고 있다.
투자자들의 시선은 오는 10월에 발표될 2027 회계연도 1분기 실적에 쏠려있다. 시장의 핵심 관심사는 AI 관련 수요가 구체적인 실적 가속화로 이어지는지 여부이며, 이때 발표될 다음 분기 가이던스가 주가의 향방을 결정할 중요한 변곡점이 될 전망이다.