
Story
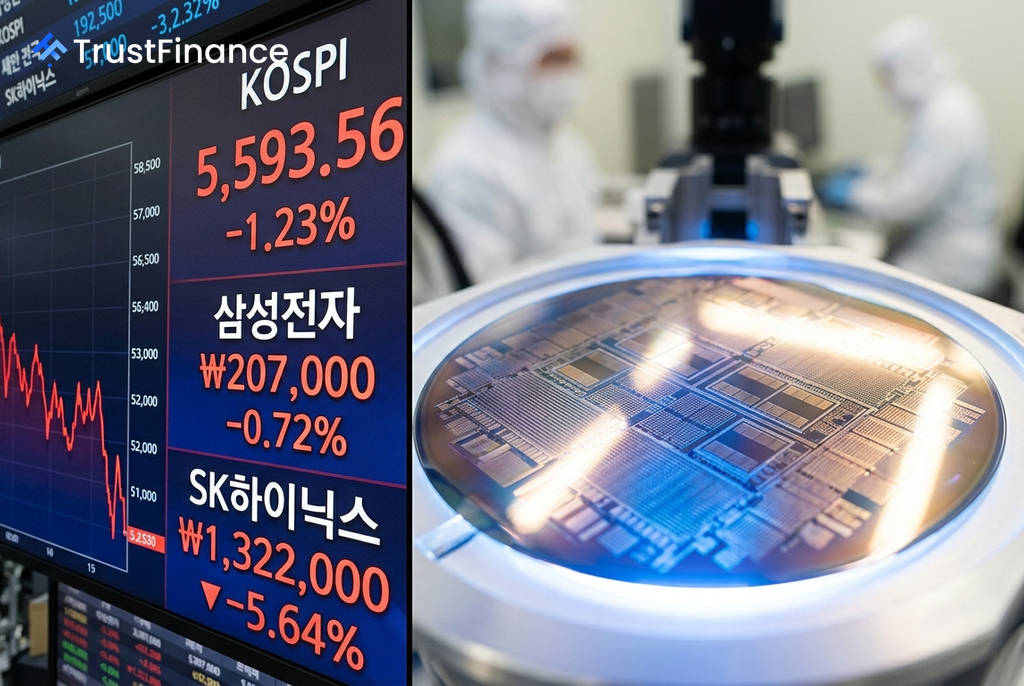
韓股 AI 狂潮急凍 KOSPI 單月暴跌逾三成 槓桿交易引爆賣壓
Summary
韓國 KOSPI 指數在經歷 AI 半導體帶動的超級週期後,近一個月內暴跌超過 30%。儘管龍頭企業財報創下歷史新高,但市場因槓桿交易平倉賣壓而劇烈震盪,基本面與股價走勢嚴重脫鉤。
在經歷了長達一年的 AI 半導體超級週期後,韓國 KOSPI 綜合股價指數近期急轉直下,單月跌幅深達 34%,與過去一年 71.87% 的漲幅形成強烈對比。這波劇烈修正的主因,是市場對投機性槓桿部位的強制平倉,其影響力甚至蓋過了半導體龍頭企業創紀錄的財報利多。
利多出盡?半導體巨頭財報完美卻遭拋售
KOSPI 指數的漲跌與兩大半導體巨頭——三星電子 (005930) 與 SK 海力士 (000660)——的命運緊密相連,這兩家公司合計佔指數權重超過 50%。諷刺的是,這波崩跌的導火線之一,竟是 SK 海力士發布了韓國企業史上最亮眼的季度財報。
根據財報,SK 海力士 2026 年第二季營收高達 79.32 兆韓元,年增 257%,營業利潤率更是達到驚人的 76%。然而,財報公布當天,其股價卻重挫近 9%。市場分析師指出,這是典型的「利多出盡」(buy the rumor, sell the news) 現象,市場早已將完美預期計入價格,當利多實現但未超越預期時,便引發了獲利了結賣壓。
槓桿交易引爆賣壓 監管出手降溫
此次市場劇烈波動的加速器,來自於氾濫的槓桿交易。數據顯示,一檔在香港上市的 SK 海力士兩倍做多 ETF,其資產規模自 2026 年初以來增長了 20 倍,達到 77.8 億美元。同時,截至 7 月中旬,韓國散戶投資者的融資餘額仍高達 34.37 兆韓元(約 230 億美元)。
過度的槓桿引發了監管擔憂。首爾金融當局已宣布將對個股槓桿 ETF 實施限制,自 2026 年 8 月 5 日起,交易此類產品的最低現金餘額要求將提高兩倍至 3,000 萬韓元。此舉旨在強制市場去槓桿化,但過程中引發的強制平倉賣壓,正是當前市場下行的主要推力。
 Ad
基本面與後市展望:多空激烈交戰
儘管市場情緒悲觀,但韓國半導體產業的基本面依然強勁。分析師指出,目前 DRAM 供應商僅能滿足市場 75-80% 的需求,預計到 2027 年缺口將更為嚴重。SK 海力士執行長更警告,2027 年可能出現「全球記憶體產業史上最嚴重的供應短缺」。
目前,三星與 SK 海力士的本益比已降至 5 倍以下,這對於擁有高利潤率且訂單已排至 2026 年底的企業而言,估值極具吸引力。然而,投資人面臨兩難抉擇:
- 多方觀點:認為當前的股價修正為長期投資者提供了絕佳切入點。低估值、強勁的 AI 資本支出趨勢以及可預見的供應短缺,構成了強力的基本面支撐。
- 空方觀點:擔憂去槓桿化的賣壓尚未結束,且韓國央行可能在 8 月升息,將進一步對股市構成壓力。花旗已將韓國股市評級從「增持」下調至「中性」,認為市場短期內更關注資金成本,而非長期增長前景。
總體而言,韓國股市並非基本面崩壞,而是在經歷一場劇烈的投機部位重新定價。雖然 AI 記憶體的長期趨勢不變,但去槓桿週期與潛在的升息風險,預示著短期波動仍將持續。