
Story
韓国株、AI半導体ブーム後の乱高下――調整局面の次に来るものは
Summary
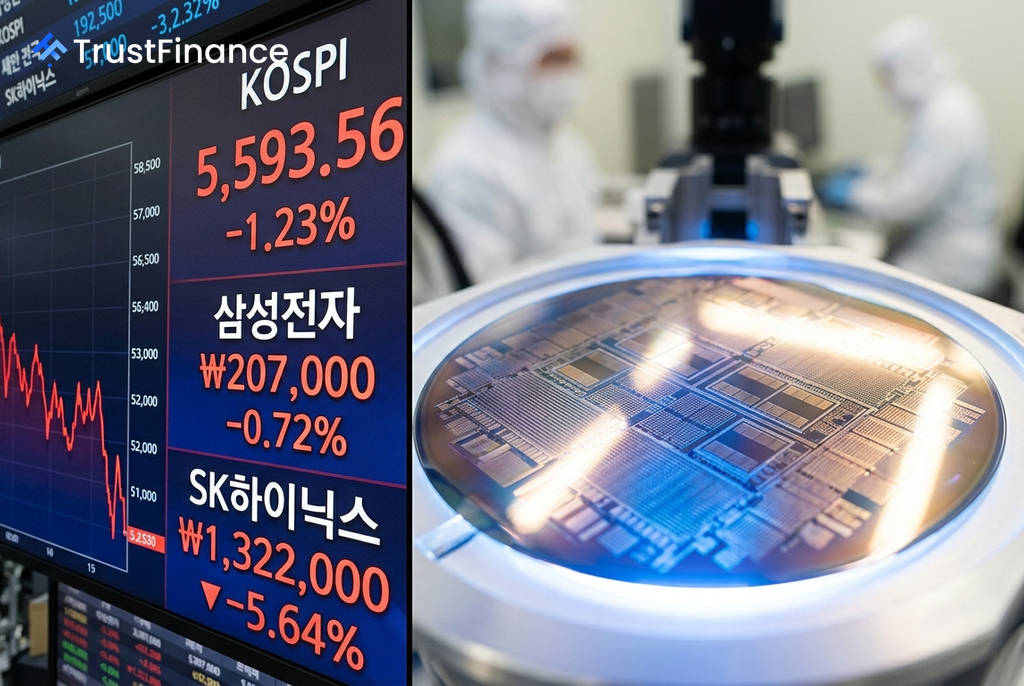
AI半導体スーパーサイクルで急騰した韓国総合株価指数(KOSPI)が、過去1カ月で34%急落。レバレッジをかけた投機ポジションの巻き戻しが主因とみられるが、ファンダメンタルズは依然として堅調で、市場の方向性が問われている。
AI(人工知能)向け半導体への期待を背景に過去1年で71.87%という驚異的な上昇を記録した韓国総合株価指数(KOSPI)が、ここ1カ月で34%もの急落に見舞われている。この乱高下は、韓国市場が抱える構造的な集中リスクと、レバレッジをかけた投機資金の巻き戻しが交差した結果であり、投資家は短期的な混乱と長期的な成長性の間で難しい判断を迫られている。
急落の背景:過熱感とレバレッジ解消
KOSPIの変動の核心には、サムスン電子(005930)とSKハイニックス(000660)の2社が指数全体の50%以上を占めるという極端な集中構造がある。AI向けメモリーチップの動向が、韓国市場全体の運命を左右する構図だ。
皮肉なことに、SKハイニックスは2026年第2四半期に売上高79兆3200億ウォン(前年同期比257%増)、営業利益60兆5400億ウォンという韓国企業史上最高の業績を発表した。しかし、同社の株価は決算発表当日に8.98%下落した。これは、市場が完璧な業績を既に織り込み済みで、それを超える材料が出なかったことによる「噂で買い、ニュースで売る」動きの典型例と言える。
この値動きを加速させたのが、レバレッジ型ETFと個人投資家の信用取引だ。香港市場に上場するSKハイニックスの株価に2倍連動するETFは、2026年初頭から資産規模が20倍に膨れ上がり77億8000万ドルに達した。また、韓国の個人投資家の信用取引残高は7月半ば時点で34兆3700億ウォンに上る。これを受け、韓国金融当局は8月5日からレバレッジ型ETFに対する規制を強化し、取引に必要な最低預託金を3倍の3000万ウォンに引き上げることを発表。この強制的なレバレッジ解消(デレバレッジ)が、現在の売り圧力の主な要因となっている。
ファンダメンタルズとバリュエーションの乖離
株価の急落とは対照的に、半導体メーカーのファンダメンタルズは極めて堅調だ。サムスン電子とSKハイニックスの株価収益率(PER)は、76%という高い営業利益率を誇りながら5倍以下で取引されており、異例の割安水準にある。
- 供給不足の深刻化: メリッツ証券のアナリスト、キム・ソンウ氏は、DRAM供給は現在市場需要の75~80%しか満たしておらず、2027年には60%まで悪化する可能性があると警告している。
- CEOの警鐘: SKハイニックスのCEOは、2027年が「世界的なメモリー産業史上、最悪の供給不足」になる可能性があると述べている。
 Ad
このファンダメンタルズと株価の大きな乖離は、現在の売りが事業の펀더멘털悪化ではなく、金融市場の需給要因によって引き起こされていることを示唆している。
今後の展望と市場への示唆
韓国市場は強気と弱気の材料が交錯している。長期的にはAIインフラ需要の拡大と深刻な供給不足が見込まれる一方、短期的にはレバレッジ解消の動きが続く可能性がある。
強気シナリオとしては、PER5倍以下という割安感、2026年まで受注が埋まっている状況、そして2027年に向けて深刻化する供給不足が挙げられる。これらは長期投資家にとって魅力的なエントリーポイントとなり得る。
一方、弱気シナリオとしては、7月19日にシティが韓国市場の投資判断を「オーバーウェート」から「ニュートラル」に引き下げたこと、信用取引の整理がまだ道半ばであること、そして韓国銀行(BOK)が8月にも追加利上げに踏み切る可能性が指摘される。世界的に見ても、フィラデルフィア半導体株指数(SOX)は7月だけで18%下落しており、セクター全体が調整局面にある。
結論として、韓国市場は崩壊したのではなく、過熱した投機によって生じたリスクの再評価(リプライシング)が進んでいる段階にある。デレバレッジに伴う短期的な変動は続くと予想されるが、AIインフラを支えるメモリーチップの長期的な成長ストーリーは依然として揺らいでいない。