
Story
葛拉漢指標顯示:五檔美國大型股價值嚴重低估,潛在漲幅最高逾 200%
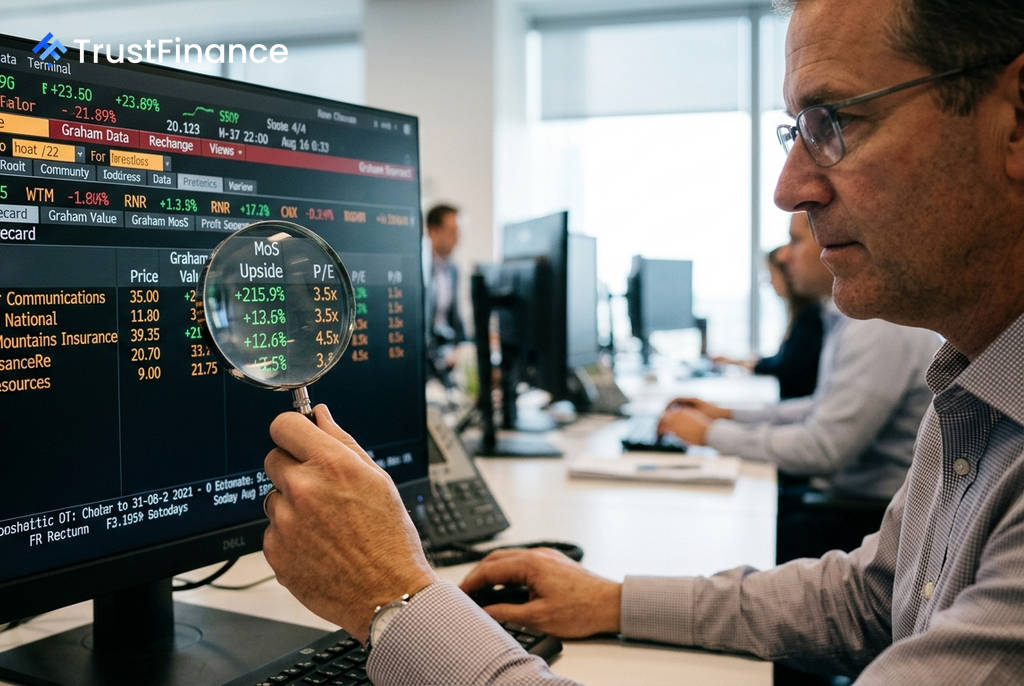
根據 Investing.com 的一篇分析,運用價值投資之父班傑明·葛拉漢 (Benjamin Graham) 的內在價值公式進行篩選,目前有五家美國大型股的交易價格出現嚴重折價,其估算的潛在漲幅從 99% 到 216% 不等,意味著市場對這些股票的定價不到其葛拉漢價值的一半。
這些公司均符合葛拉漢嚴格的「安全邊際」原則,即本益比 (P/E) 低於 15 倍、股價淨值比 (P/B) 低於 1.5 倍。
符合葛拉漢標準的五家公司
該分析篩選出市值超過 50 億美元的美國上市公司,找出了以下五檔股票,其目前市價與葛拉漢公式計算出的內在價值之間存在巨大差距:
- Charter Communications (CHTR): 潛在漲幅 +215.9%,本益比 3.5 倍,股價淨值比 1.1 倍。
- Lincoln National (LNC): 潛在漲幅 +188.3%,本益比 3.9 倍,股價淨值比 0.9 倍,殖利率 3.9%。
- White Mountains Insurance (WTM): 潛在漲幅 +121.9%,本益比 5.0 倍,股價淨值比 1.0 倍。
- RenaissanceRe (RNR): 潛在漲幅 +113.3%,本益比 5.2 倍,股價淨值比 1.2 倍。
- CNX Resources (CNX): 潛在漲幅 +98.9%,本益比 5.6 倍,股價淨值比 1.1 倍。
市場為何抱持懷疑態度?
 Ad
這些股票之所以「便宜」,背後反映了市場對其未來獲利能力的擔憂。以折價幅度最大的 Charter Communications 為例,該公司身處有線電視與寬頻產業,正面臨消費者「剪線潮」的結構性逆風,儘管現金流依然穩健,但市場仍給予極低的估值。
保險業的 Lincoln National、RenaissanceRe 和 White Mountains Insurance,其損益容易因重大災難理賠或準備金提撥而大幅波動,導致市場給予結構性折價。其中,Lincoln National 是唯一提供 3.9% 股息殖利率的公司。而能源探勘與生產公司 CNX Resources,則因其獲利與天然氣價格高度相關,其週期性風險使估值長期受到壓抑。
價值投資的內在矛盾
投資人應注意,葛拉漢的估值公式(V = EPS × (8.5 + 2g) × 4.4/Y)在評估盈餘穩定且具成長性的企業時最為有效,但可能高估週期性或面臨結構性挑戰的企業價值。當前這些股票之所以存在巨大的安全邊際,正是因為市場對其盈餘品質的可持續性抱持懷疑。
這種「深度折價」與「市場疑慮」之間的拉扯,是每位價值投資者在做出決策前都必須面對與權衡的核心課題。此分析僅為市場觀察,不構成任何投資建議。