
Story
美國監管機構下令:房利美與房地美須全面接納 VantageScore 信用評分
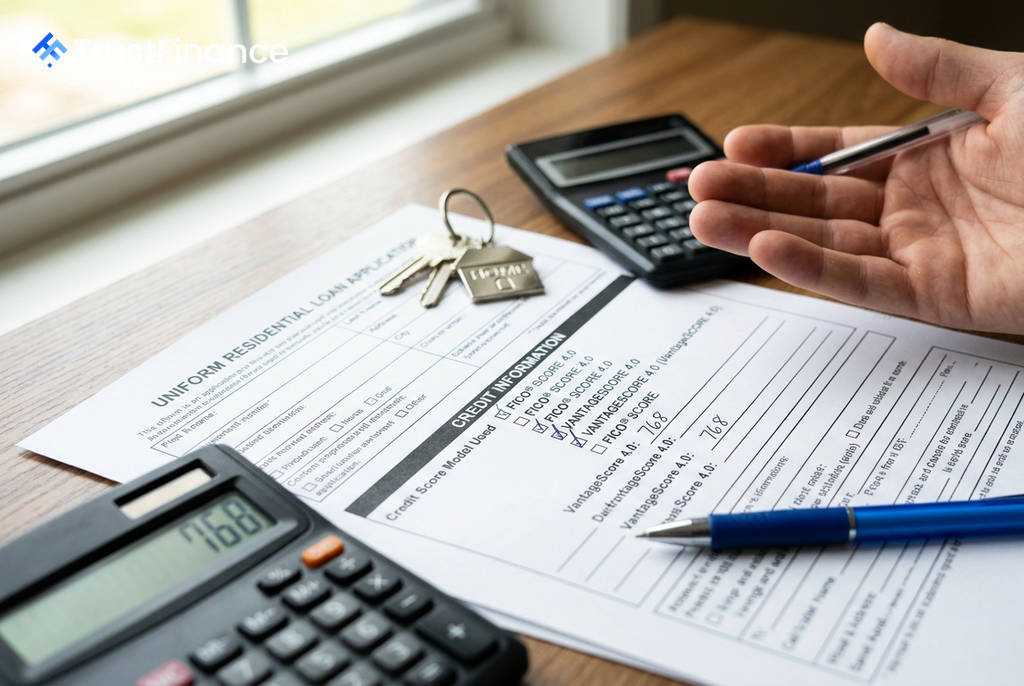
美國聯邦住房金融局 (FHFA) 局長 Bill Pulte 已指示房利美 (Fannie Mae) 與房地美 (Freddie Mac),必須立即批准所有貸款機構使用 VantageScore 信用評分系統。此舉為美國抵押貸款市場的信用評估標準帶來重大變革,旨在引入更多競爭,挑戰 Fair Isaac Corp. (FICO) 的長期主導地位。
指令生效 打破 FICO 獨佔局面
Pulte 透過社群平台 X 宣布此項指令,他指出 VantageScore 的初步推行已取得「令人難以置信的成功」,已有 50 家貸款機構採用該系統提供貸款。因此,他指示這兩家政府資助企業 (GSEs)「立即生效,批准所有貸款機構使用 VantageScore」。
Pulte 在貼文中直言:「FICO 已經享受了壟斷地位。這種情況到此為止。」此番言論明確顯示,監管機構意圖重塑市場競爭格局,為消費者和貸款機構提供更多選擇。
市場影響與相關企業
此消息對信用評分市場的現有參與者構成直接影響。早在今年四月,當房利美與房地美首次宣布將接受採用 VantageScore 4.0 模型的抵押貸款申請時,FICO 的股價便已應聲下跌。如今擴大至所有貸款機構,預計將進一步加劇其面臨的競爭壓力。
 Ad
VantageScore 成立於 2006 年,是由三大信用報告機構 Equifax、Experian 與 TransUnion 共同持有的合資企業。然而,值得注意的是,Pulte 在另一則貼文中也對這三家機構提出批評,指責它們向美國民眾收費過高,並表示正在考慮採取更強力的解決方案以保護消費者。
政策背景與脈絡
此項決策是川普政府促進房貸市場競爭、降低購屋者成本的延續性政策。其法律基礎源於 2018 年簽署的《信用評分競爭法案》(Credit Score Competition Act),該法案要求聯邦住房金融局允許房利美和房地美在抵押貸款核貸過程中,採用更多先進的信用評分模型。
對投資者而言,這項發展意味著美國房貸市場的基礎設施正在發生轉變。雖然這可能為部分消費者帶來更低的借貸成本,但也為長期依賴 FICO 評分的金融機構帶來了系統整合與風險評估的挑戰。