
Story
雅詩蘭黛股價回檔,德意志銀行看好多頭情境上看120美元
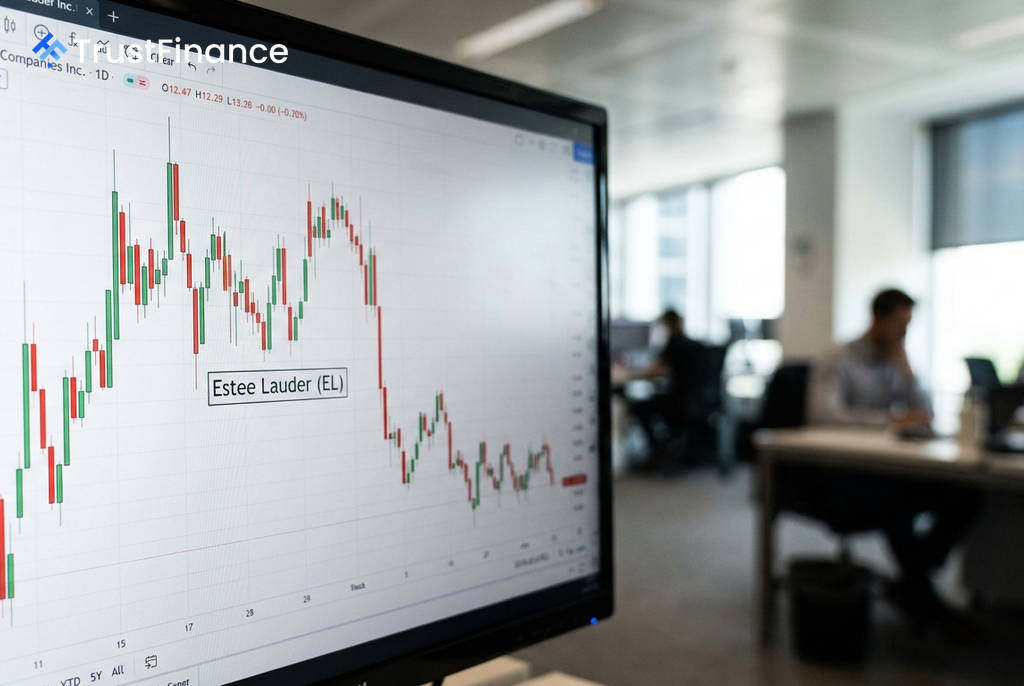
化妝品巨頭雅詩蘭黛 (Estee Lauder, EL) 股價近期承壓,截至9月10日收在 $96.47 美元,單週下跌 7.12%。儘管短期面臨賣壓,但部分分析師認為,若公司轉型持續取得進展,股價仍具備上漲潛力,惟目前估值尚未提供足夠的安全邊際。
分析師展望與技術面分析
德意志銀行 (Deutsche Bank) 分析師在報告中指出,在理想情況下,雅詩蘭黛的「多頭情境」股價有望在2026年底至2027年初超過 $120 美元,並在未來12個月內朝 $130 美元以上的軌道邁進。
然而,從技術分析角度來看,目前訊號呈現分歧:
- 日線圖:顯示「賣出」訊號,相對強弱指數 (RSI) 為 50.3,股價低於 $99.09 的日線樞紐點。
- 週線圖:呈現「強力買入」訊號,RSI 為 55.3,MACD 指標為正,支撐位約在 $96.83 附近。
- 月線圖:呈現「中性」,暗示長期修復格局尚未完成。
市場觀察家指出,股價能否守住 $95.78 至 $96.83 的區間是關鍵測試。若能反彈並站上 $99.09,將有助於改善短期動能。
轉機題材與潛在風險
 Ad
雅詩蘭黛的營運轉型已初見成效,支持多頭論點。最近一次財報顯示,其每股盈餘 (EPS) 超出市場預期達 21.88%,帶動股價在財報發布後大漲 14.10%。過去一年,市場對其EPS的共識預期已上修 35.18%。目前市場關注的焦點包括中國市場復甦、香水業務、護膚新品推出以及成本節約計畫的成效。
儘管如此,投資人仍須留意潛在風險。截至6月30日,該公司的預期本益比仍高達 29.2 倍,淨利率僅 1.2%,而負債權益比則為 242.9%,這意味著再次出現營運失誤的容錯空間有限。此外,關稅問題、中東地區的曝險、護髮產品需求疲軟以及各區域復甦不均等因素,仍是公司面臨的挑戰。
後市展望與關鍵催化劑
總體而言,目前雅詩蘭黛被視為一個「有條件的轉機股」,而非明顯的價值投資標的。近期的股價回檔雖然降低了入場成本,但本身並未創造足夠的安全邊際。
下一個重要的市場催化劑將是預計於 11月2日 美股盤前公布的新一季財報。根據市場共識預期,該季 EPS 將為 $0.50 美元,營收為 $36.4 億美元。屆時的財報數據與管理層的展望,將成為驗證其復甦故事能否持續的關鍵。