
Story
에스티 로더 주가, 단기 조정 국면…저가 매수 기회일까
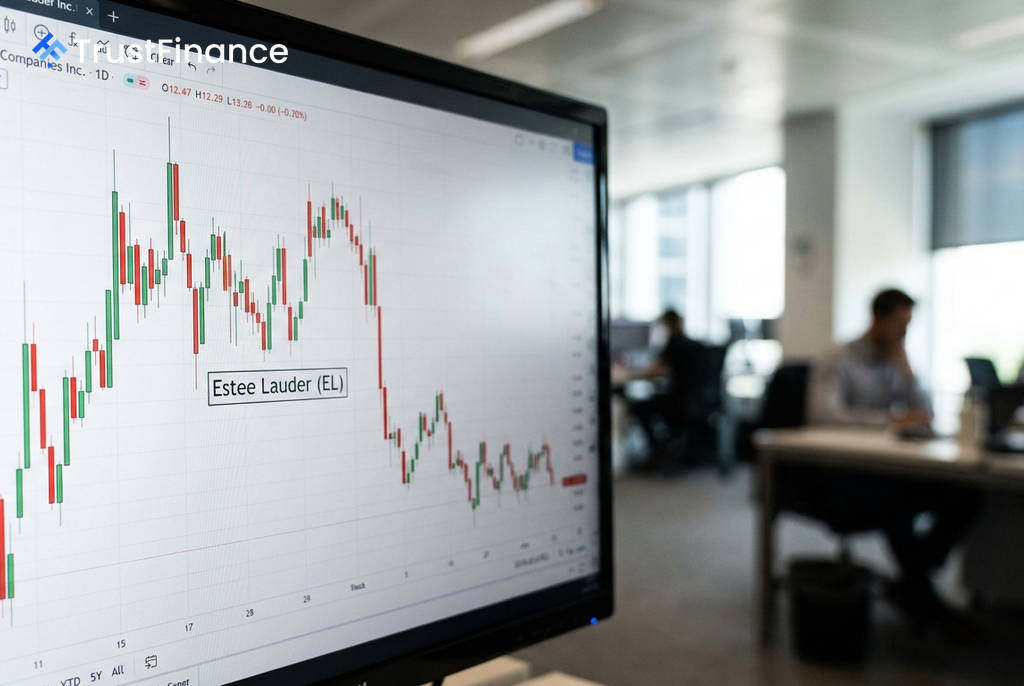
화장품 대기업 에스티 로더(EL)의 주가가 지난 한 주간 7.12% 하락하며 단기 조정 국면에 진입했다. 투자자들 사이에서는 이번 하락이 경영 정상화에 대한 기대를 바탕으로 한 저가 매수 기회인지, 아니면 추가 하락의 신호인지에 대한 분석이 분분하다.
엇갈리는 기술적 신호와 전망
현재 에스티 로더의 주가 차트는 기간별로 상반된 신호를 보내고 있다. 주간 차트 기술적 지표는 '강력 매수'를 유지하고 있으나, 일간 차트에서는 '매도' 신호가 나타나 단기적인 매도 압력이 존재함을 시사한다. 월간 차트는 '중립'으로, 장기적인 회복세가 아직 완성되지 않았음을 보여준다.
투자자들은 주요 기술적 지지선인 95.78달러에서 96.83달러 구간을 주시하고 있다. 이 구간을 방어하고 단기 저항선인 99.09달러를 돌파할 경우 단기 모멘텀이 개선될 수 있다. 한편 도이치뱅크는 보고서를 통해 "적절한 조건 하에서 2026년 말 또는 2027년 초까지 주가가 120달러를 넘어설 수 있으며, 향후 12개월 내 130달러 이상을 향한 궤도에 오를 수 있다"고 긍정적인 전망을 제시했다.
경영 정상화 기대감 vs. 밸류에이션 부담
긍정적인 측면은 경영 정상화 노력이 가시적인 성과를 내고 있다는 점이다. 에스티 로더는 최근 실적 발표에서 시장 예상치를 21.88% 상회하는 주당순이익(EPS)을 기록했으며, 이후 주가는 14% 이상 급등한 바 있다. 또한 1년간 컨센서스 EPS 전망치는 35.18% 상향 조정되었다. 시장은 중국 시장 회복, 향수 부문 성장, 신규 스킨케어 출시, 비용 절감 등을 턴어라운드의 핵심 동력으로 보고 있다.
 Ad
반면, 밸류에이션 부담은 여전히 높은 수준이다. 6월 30일 기준 향후 12개월 주가수익비율(Forward P/E)은 29.2배에 달하며, 순이익률은 1.2%에 불과하다. 부채비율(Debt-to-equity) 역시 242.9%로 높아 경영상 추가적인 차질이 발생할 경우 부담이 될 수 있다. 관세 문제, 중동 지역의 지정학적 리스크, 헤어케어 부문 수요 약화 등도 잠재적 위험 요인으로 꼽힌다.
향후 전망 및 관전 포인트
결론적으로 현재 에스티 로더 주가는 명백한 '저평가' 상태라기보다는 '조건부 턴어라운드' 진입 기회로 해석된다. 최근의 주가 하락은 진입 가격을 낮추는 긍정적 요인이지만, 그 자체만으로 충분한 안전마진을 제공하지는 않는다.
향후 주가의 방향성을 가늠할 중요한 분기점은 오는 11월 2일로 예정된 다음 실적 발표가 될 전망이다. 시장은 해당 분기 EPS를 0.50달러, 매출을 36억 4000만 달러로 예상하고 있다. 투자자들은 실적 발표를 통해 경영 정상화의 지속 가능성을 확인할 필요가 있다.