
Story
Saham Estee Lauder Anjlok, Analis Soroti Peluang di Tengah Valuasi Tinggi
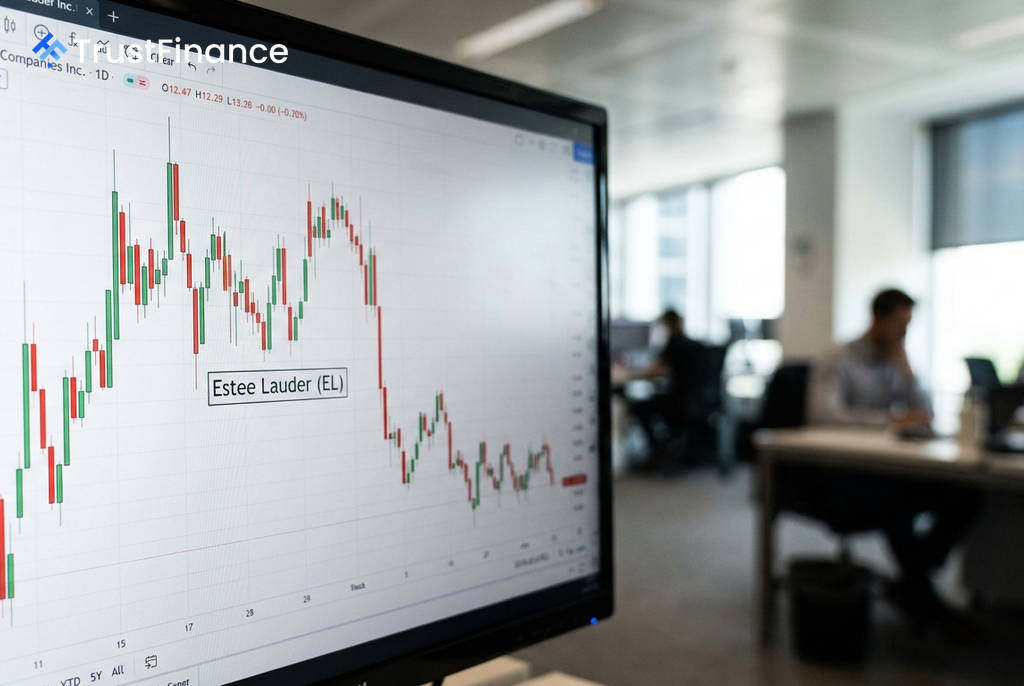
Saham raksasa kosmetik Estee Lauder (EL) mengalami koreksi signifikan, ditutup pada $96,47 pada 10 September, atau turun 7,12% dalam sepekan. Penurunan ini menarik perhatian investor, namun valuasi yang masih tinggi dan sinyal teknikal yang beragam menunjukkan bahwa ini lebih merupakan kisah pemulihan bersyarat daripada peluang beli yang jelas.
Sinyal Teknikal dan Proyeksi Analis
Secara teknikal, saham EL menunjukkan gambaran yang terbagi. Indikator harian berada dalam posisi 'Jual', sementara indikator mingguan masih menunjukkan 'Beli Kuat'. Level dukungan krusial berada di kisaran $95,78–$96,83. Kemampuan saham untuk bertahan di atas level ini akan menjadi kunci untuk menjaga momentum positif mingguan.
Di sisi lain, analis Deutsche Bank melihat potensi kenaikan yang signifikan dalam skenario *bull case*. Dalam sebuah catatan, mereka menyatakan, "Dalam kondisi yang tepat, kami melihat jalur 'kasus bullish' yang kredibel bagi saham untuk melampaui $120 pada akhir tahun 2026/awal 2027." Namun, model nilai wajar dari Investing.com justru mengimplikasikan potensi penurunan sebesar 1,0% dari harga saat ini, menyoroti adanya perbedaan pandangan di pasar.
Prospek Pemulihan vs. Risiko Valuasi
Optimisme terhadap Estee Lauder didorong oleh bukti awal keberhasilan program pemulihan perusahaan. Kinerja keuangan terakhir berhasil melampaui estimasi laba per saham (EPS) sebesar 21,88%, yang memicu kenaikan harga saham sebesar 14,10% pasca-rilis.
Argumen Bullish
 Ad
- Kinerja Keuangan: Pertumbuhan pendapatan tercatat sebesar 5,0% per 30 Juni 2026.
- Revisi Laba: Revisi konsensus EPS telah meningkat 35,18% selama setahun terakhir.
- Fokus Pertumbuhan: Pasar memantau dengan cermat pemulihan di Tiongkok, pertumbuhan di segmen parfum, peluncuran produk perawatan kulit baru, dan inisiatif penghematan biaya.
Argumen Bearish
- Valuasi Mahal: Rasio harga terhadap laba (Forward P/E) masih berada di level 29,2x.
- Fundamental Lemah: Margin laba bersih perusahaan hanya 1,2%, sementara rasio utang terhadap ekuitas mencapai 242,9%. Angka ini memberikan ruang yang terbatas bagi perusahaan jika terjadi kesalahan operasional.
- Risiko Eksternal: Potensi tarif, eksposur ke Timur Tengah, dan pemulihan regional yang tidak merata tetap menjadi risiko.
Katalis Berikutnya bagi Investor
Katalis utama berikutnya bagi saham EL adalah rilis laporan keuangan yang dijadwalkan pada 2 November 2026. Konsensus pasar memperkirakan EPS sebesar $0,50 dengan pendapatan $3,64 miliar. Hasil ini akan menjadi ujian penting untuk membuktikan bahwa momentum pemulihan perusahaan dapat berlanjut.
Kesimpulannya, koreksi harga saham baru-baru ini memang membuat titik masuk menjadi lebih menarik. Namun, hal itu tidak dengan sendirinya menciptakan margin keamanan yang cukup, mengingat valuasi yang premium dan risiko yang masih ada. Investor akan mencermati apakah saham mampu bertahan di atas level dukungan kritis dan menunjukkan kemajuan lebih lanjut dalam agenda pemulihannya.