
Story
Saham Estee Lauder Merosot: Penganalisis Menilai Peluang Di Sebalik Penilaian Tinggi
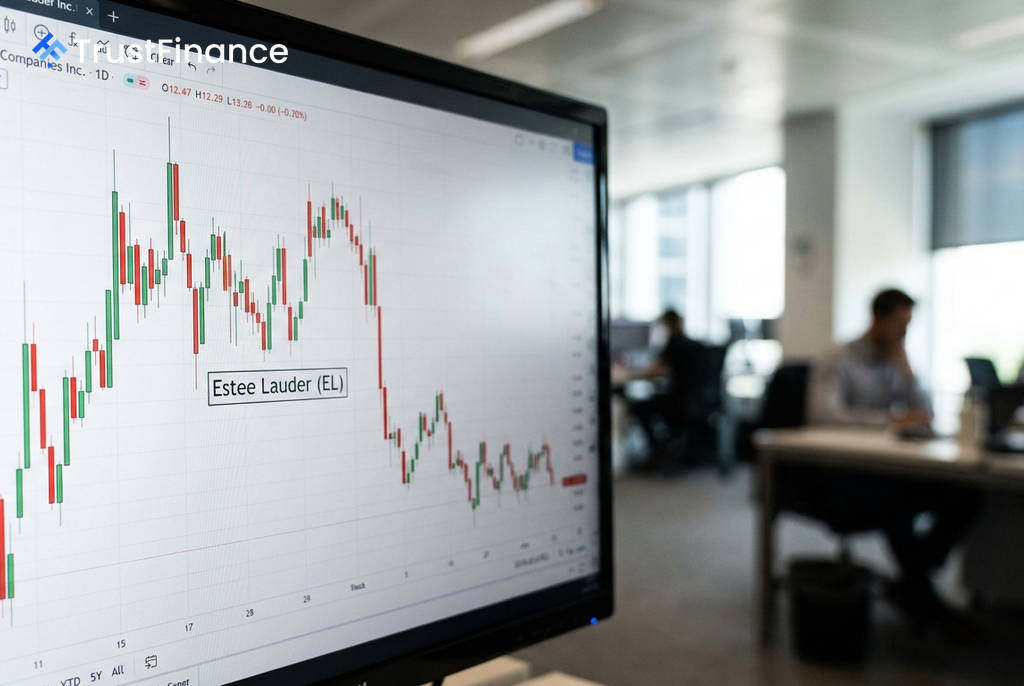
Saham syarikat kosmetik gergasi, Estee Lauder (EL), mencatatkan penurunan 7.12% dalam tempoh seminggu lalu, ditutup pada $96.47 pada 10 September. Kemerosotan ini telah menarik perhatian pelabur, namun penganalisis memberi amaran bahawa ia bukanlah satu peluang belian yang jelas kerana kebimbangan terhadap penilaian syarikat.
Tinjauan Penganalisis Bercampur
Penganalisis di Deutsche Bank melihat potensi peningkatan yang signifikan di bawah keadaan yang betul. Dalam satu nota, mereka menyatakan, "kami melihat laluan 'senario optimis' yang boleh dipercayai untuk saham ini melepasi $120 menjelang akhir tahun kalendar 2026 atau awal 2027, dengan trajektori menghampiri $130+ dalam tempoh 12 bulan akan datang."
Walau bagaimanapun, sentimen ini diseimbangkan oleh data penilaian semasa. Menurut Investing.com, anggaran nilai saksama untuk saham tersebut membayangkan potensi penurunan sebanyak 1.0%, menunjukkan bahawa pada harga semasa, saham itu tidak dianggap murah.
Petunjuk Teknikal dan Paras Utama
Analisis teknikal menunjukkan gambaran yang bercampur-campur merentasi jangka masa yang berbeza, menonjolkan ketidaktentuan dalam kalangan pelabur:
- Harian: Isyarat 'Jual' dengan harga berada di bawah pivot harian pada $99.09.
- Mingguan: Isyarat 'Beli Kukuh' dengan sokongan berhampiran paras $96.83.
- Bulanan: Isyarat 'Neutral', menunjukkan pemulihan jangka panjang masih belum lengkap.
 Ad
Paras sokongan kritikal yang perlu diperhatikan ialah antara $95.78–$96.83. Kejayaan saham untuk bertahan di atas julat ini dan kemudiannya melepasi paras $99.09 akan menjadi isyarat positif untuk momentum jangka pendek.
Kekuatan Pemulihan Melawan Risiko Penilaian
Keyakinan terhadap pemulihan Estee Lauder disokong oleh prestasi kewangan terbaharunya, di mana syarikat berjaya mengatasi anggaran pendapatan sesaham (EPS) sebanyak 21.88%, yang melonjakkan harga sahamnya sebanyak 14.10% selepas pengumuman tersebut. Pertumbuhan hasil kini berada pada kadar 5.0% setakat 30 Jun 2026, dengan pasaran memantau rapat prestasi di China, segmen wangian, dan inisiatif penjimatan kos.
Namun begitu, beberapa faktor risiko kekal menjadi kebimbangan. Nisbah harga-kepada-perolehan (P/E) hadapan syarikat masih tinggi pada 29.2x. Di samping itu, margin keuntungan bersih yang tipis pada 1.2% dan nisbah hutang-kepada-ekuiti yang tinggi pada 242.9% memberi ruang yang terhad untuk sebarang kesilapan operasi. Risiko luaran seperti tarif, pendedahan kepada Timur Tengah, dan pemulihan serantau yang tidak sekata turut membayangi prospek syarikat.
Pemangkin seterusnya yang dinantikan oleh pasaran ialah laporan pendapatan sukuan yang dijadualkan pada 2 November 2026, yang akan memberikan gambaran lebih jelas mengenai kemajuan pelan pemulihan syarikat.