
Story
エスティローダー株価が下落、事業再建の進捗と割高感が交錯
Text size
Background
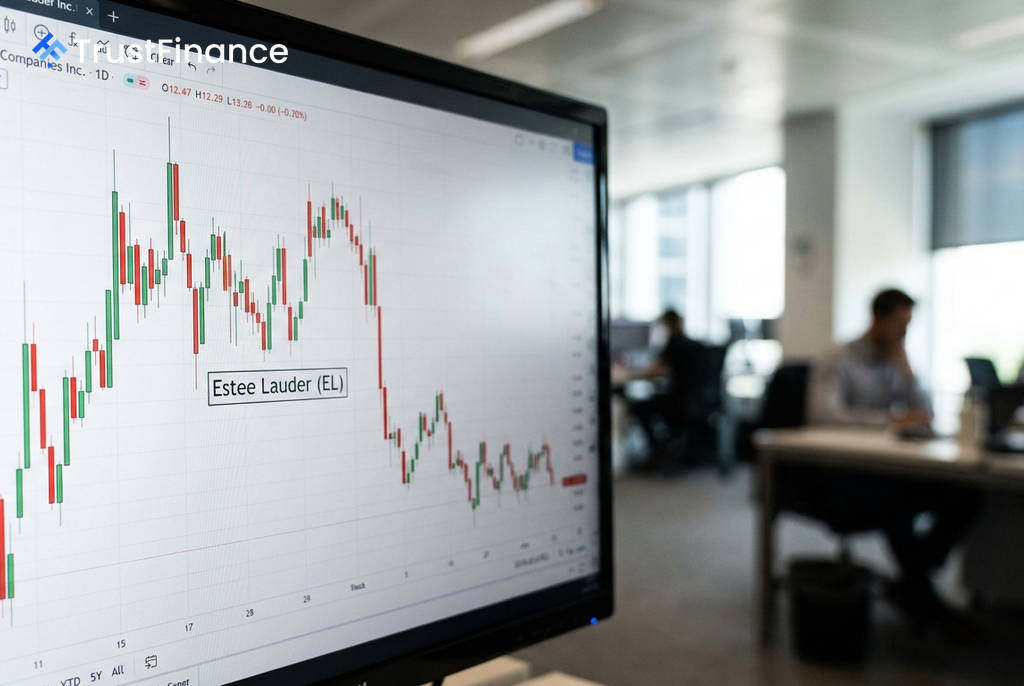
米化粧品大手エスティローダー(EL)の株価が調整局面を迎えている。同社株は9月10日の終値で96.47ドルとなり、週間で7.12%の下落を記録した。事業再建の兆しが見える一方で、バリュエーション(株価評価)の高さが上値を抑えており、投資家は強弱入り混じる材料を慎重に見極めている。
アナリストの見方とバリュエーション
ドイツ銀行のアナリストは11日、レポートで「適切な条件下では、2026年末から27年初頭にかけて株価が120ドルを超え、今後12ヶ月で130ドル以上を目指す強気シナリオも考えられる」との見方を示した。同社経営陣の事業再建策が、単なる計画ではなく実績を伴い始めたことを評価している。
一方で、Investing.comの分析による適正価値は現在の株価水準から1.0%の下落余地を示唆しており、現状の株価が割安とは言えない状況を浮き彫りにしている。2026年6月30日時点の予想株価収益率(PER)は29.2倍と依然として高く、投資家が新たな経営上の失敗を許容する余地は限定的だ。
テクニカル分析の示唆
テクニカル指標は期間によって異なるシグナルを発している。
- 週足チャート:MACDが好転し、相対力指数(RSI)も55.3と健全であることから「強い買い」を示唆。96.83ドル付近が支持線として意識される。
- 日足チャート:RSIは50.3と中立圏にあるものの、株価は日足のピボットポイントである99.09ドルを下回っており、「売り」シグナルとなっている。
- 月足チャート:長期的な回復がまだ途上であることを示す「中立」となっている。
目先の焦点は、株価が95.78ドル~96.83ドルの支持帯を維持できるかという点だ。この水準を維持し、99.09ドルを回復できれば短期的な勢いが改善する可能性がある。
 Ad
強気・弱気材料
投資判断の鍵となる主な強気・弱気材料は以下の通りだ。
強気材料
- 直近の決算発表では、1株当たり利益(EPS)が市場予想を21.88%上回り、株価は14.10%上昇した。
- アナリストによるEPSコンセンサス予想は過去1年で35.18%上方修正された。
- 中国市場やフレグランス事業の動向、新スキンケア製品の投入、コスト削減策が再建を後押ししている。
弱気材料
- 純利益率は1.2%と低く、負債自己資本比率は242.9%と高い水準にある。
- 関税問題、中東情勢、ヘアケア需要の鈍化、地域ごとの回復のばらつきなどがリスクとして残る。
次回の決算発表は11月2日の市場開場前に予定されており、これが次の大きなカタリストとなる。今回の株価下落はエントリーポイントとしては魅力的になったものの、バリュエーション面での安全域(マージン・オブ・セーフティ)を確保するには至っておらず、事業再建の進捗を見極める必要がある。