
Story
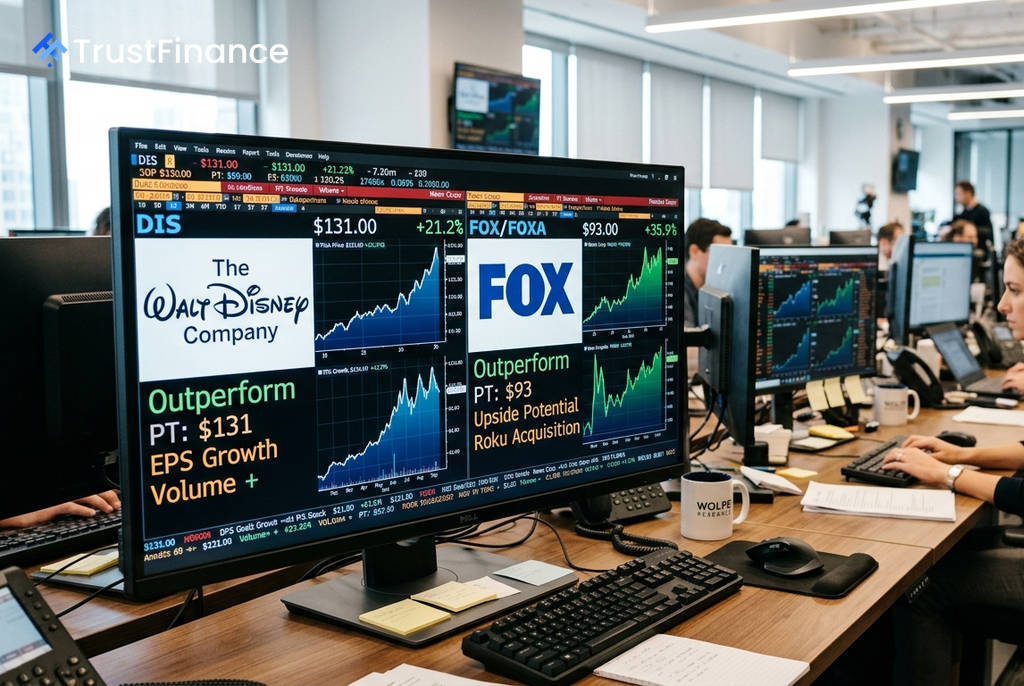
Wolfe Research點名媒體股首選:看好奇異與福斯,點出潛在上漲空間
Text size
Background
研究機構 Wolfe Research 發布最新報告,點名迪士尼 (Disney) 與福斯 (Fox) 為多元媒體與音樂產業的首選投資標的,雙雙給予「優於大盤」的評級。該公司分析師強調,其評選主要基於企業的長期獲利潛力與策略定位,而非短期市場波動。
迪士尼:看好長期獲利與體驗部門復甦
Wolfe Research 維持對迪士尼 (DIS) 的「優於大盤」評級,目標價設定為 $131 美元,意味著約 21.2% 的潛在上漲空間。
報告指出,隨著迪士尼致力於重振其「體驗部門」(Experiences) 的客流量成長,預期公司的每股盈餘 (EPS) 將能維持長期的雙位數增長。分析師特別提到,即使迪士尼因會計年度包含第 53 週而預測 2026 年 EPS 成長 8%,市場應能辨識其潛在的基礎增長率實為 12%,並給予正面回應。
近期其他支持樂觀展望的發展,還包括 Benchmark 重申對迪士尼的買入評級,理由是其不斷擴大的電玩業務以及與 Epic Games 的策略合作。
福斯:與新聞集團合併可能性低,Roku 交易為利多
 Ad
對於福斯公司 (FOXA),Wolfe Research 同樣給予「優於大盤」評級,目標價為 $93 美元,潛在上漲空間達 35.9%。
該報告直接回應了市場對於福斯可能與新聞集團 (News Corp) 合併的擔憂。Wolfe Research 認為,此類合併可能性極低,並提出以下幾點理由:
- 歷史因素:投資者在 2022 年已拒絕過類似的合併提案。
- 財務槓桿:與 Roku 的交易將導致槓桿增加,在交易完成並償還債務前,任何合併案都難以推動。
- 缺乏綜效:從產業邏輯來看,兩家公司的交叉銷售綜效極小,成本節省也僅限於企業管理費用。
Wolfe Research 認為,與 Roku 的交易有望推動福斯的長期增長,若此時增加集團企業的複雜結構將適得其反。