
Story
沃尔夫研究:迪士尼与福克斯为媒体行业首选股,看好其盈利前景
Text size
Background
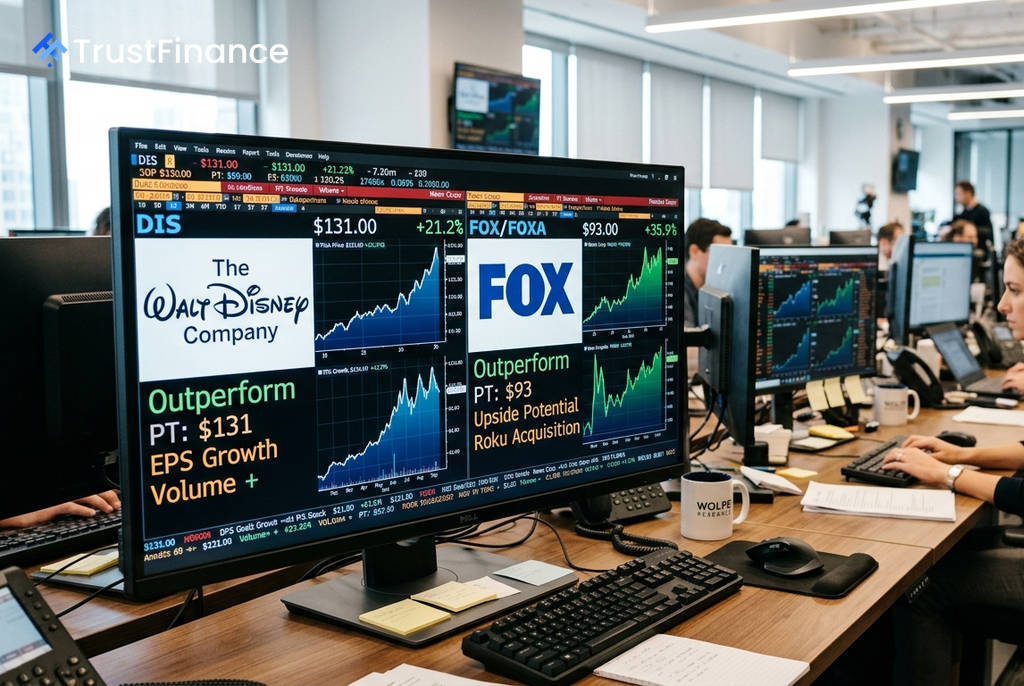
投资研究机构沃尔夫研究(Wolfe Research)发布最新报告,指出了多元化媒体和音乐领域的投资机会,将华特迪士尼公司(Disney)和福克斯公司(Fox Corp.)列为行业首选,并给予“跑赢大盘”(Outperform)评级。该机构的分析侧重于公司的基本面和盈利潜力,而非短期市场波动。
迪士尼:体验业务与盈利增长备受期待
沃尔夫研究维持对迪士尼的“跑赢大盘”评级,设定目标价为131美元,意味着存在21.2%的潜在上涨空间。该机构预计,随着迪士尼努力重振其体验部门的业务量增长,公司将保持长期的双位数每股收益(EPS)增长。
分析师指出,近期支持2027年业绩指引的积极因素包括《复仇者联盟:末日》创纪录的预售成绩,以及过去六个月中至少两轮的裁员(旨在削减成本)。沃尔夫研究认为,即使迪士尼因2026财年包含第53周而仅指引8%的EPS增长,市场也应积极看待,因为这代表着12%的潜在基础增长率。
福克斯:与新闻集团合并可能性低
 Ad
对于福克斯公司,沃尔夫研究同样给予“跑赢大盘”评级,目标价为93美元,潜在上涨空间达35.9%。该报告特别回应了投资者关于福克斯可能与新闻集团(News Corp)合并的担忧。
沃尔夫研究认为,此类合并极不可能发生。理由包括:
- 投资者在2022年已拒绝过类似的合并提议。
- 收购Roku的交易及其带来的杠杆可能会在交易完成并偿还债务前阻碍任何合并。
- 合并的产业逻辑薄弱,预计交叉销售的收入协同效应极小,而成本协同效应仅限于企业管理费用。
该机构补充说,Roku与福克斯的合并旨在推动福克斯的长期增长,增加集团的复杂结构将适得其反。其他机构也对福克斯发表了看法,摩根大通将其评级上调至“增持”,而Seaport Global Securities则在第四季度业绩后将其评级下调至“中性”。