
Story
울프 리서치, 미디어 최선호주로 디즈니·폭스 선정
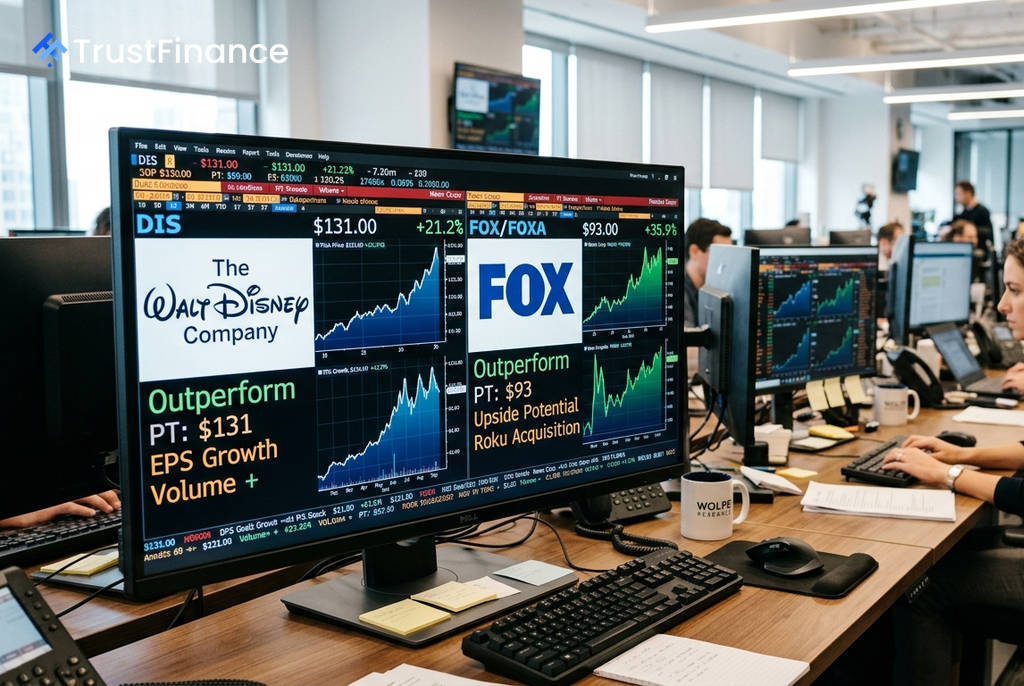
울프 리서치는 미디어 및 음악 부문에서 디즈니(Disney)와 폭스(Fox)를 최선호주로 선정하며, 두 자릿수 주당순이익(EPS) 성장 가능성과 전략적 포지셔닝을 긍정적으로 평가했다. 보고서는 단기적인 시장 변동성보다는 기업의 근본적인 사업 동력에 초점을 맞춰 투자의견 '시장수익률 상회(Outperform)'를 제시했다.
디즈니: 체험 사업부 성장과 EPS 전망
울프 리서치는 디즈니에 대해 목표주가 131달러와 '시장수익률 상회' 의견을 유지했다. 이는 현재 주가 대비 21.2%의 상승 여력이 있음을 시사한다. 리서치팀은 디즈니가 체험(Experiences) 사업부의 방문객 수 성장을 회복시키면서 장기적으로 두 자릿수 EPS 성장을 이어갈 것으로 전망했다.
또한, 2026년 회계연도에 53번째 주가 포함되어 EPS 성장률 가이던스가 8%로 제시되더라도, 시장은 기저 성장률이 12%에 달한다는 점을 긍정적으로 인식할 것이라고 분석했다. 최근 '어벤져스 둠스데이'의 기록적인 사전 판매 실적과 지난 6개월간 최소 두 차례 단행된 인력 감축 등은 2027년 실적 전망에 대한 낙관론을 뒷받침하는 요인으로 꼽혔다.
폭스: 뉴스 코퍼레이션과의 합병 가능성 일축
울프 리서치는 폭스에 대해서도 '시장수익률 상회' 의견과 함께 목표주가 93달러를 제시하며 35.9%의 상승 잠재력을 점쳤다. 특히, 시장의 우려를 낳았던 폭스와 뉴스 코퍼레이션(News Corp)의 합병 가능성에 대해 실현되기 어렵다고 평가했다.
 Ad
보고서는 합병이 불가능한 이유로 다음을 들었다.
- 2022년 투자자들이 이미 합병 제안을 거부한 전례가 있음
- 로쿠(Roku)와의 거래로 인한 레버리지(부채) 증가로 거래 종결 및 부채 상환 전까지 합병이 어려움
울프 리서치는 두 회사 간의 교차 판매 시너지가 미미하고 비용 절감 효과도 일부 본사 경비에 국한될 것이라며 '산업적 논리'가 부족하다고 지적했다. 로쿠 인수가 폭스의 장기 성장을 견인할 것으로 기대되는 상황에서, 복잡한 대기업 구조를 추가하는 것은 비생산적이라고 덧붙였다.
시장의 시각 및 배경
다른 투자은행들도 유사한 분석을 내놓고 있다. 벤치마크(Benchmark)는 디즈니의 비디오 게임 사업 확장과 에픽게임즈와의 파트너십을 긍정적으로 평가하며 '매수' 의견을 재확인했다. 폭스의 경우, JP모건이 로쿠 인수를 이유로 투자의견을 '비중 확대'로 상향 조정했다. 반면, 시포트 글로벌 증권(Seaport Global Securities)은 4분기 실적 발표 이후 투자의견을 '중립'으로 하향 조정하며 엇갈린 시각을 보였다.