
Story
富國銀行上調 Dick's Sporting Goods 評級,稱長期潛力大於短期雜音
Text size
Background
富國銀行 (Wells Fargo) 週一發布報告,將美國主要運動用品零售商 Dick's Sporting Goods (NYSE: DKS) 的股票評級從「中性」(Equal Weight) 上調至 「增持」(Overweight)。該行分析師認為,儘管短期趨勢疲軟,但該公司正在發展的多年期增長故事,其吸引力已超過眼前的市場雜音。
評級與目標價上調
富國銀行分析師 Ike Boruchow 在報告中指出,雖然短期趨勢「充其量只能說是疲軟」,且該行對第二季的預測低於市場普遍預期,但「以當前價位來看,我們認為風險回報具吸引力」。
基於此觀點,該行將 Dick's Sporting Goods 的目標價從 $220 美元上調至 $240 美元。新的目標價是基於對公司 2027 年預期獲利的 14 至 15 倍本益比所推算。
長期利多展望
富國銀行看好 Dick's 的長期復甦潛力,並列舉了數個關鍵驅動因素。分析師認為,該公司的核心業務執行力強勁,正處於建立「引人注目的飛輪效應」的早期階段。
 Ad
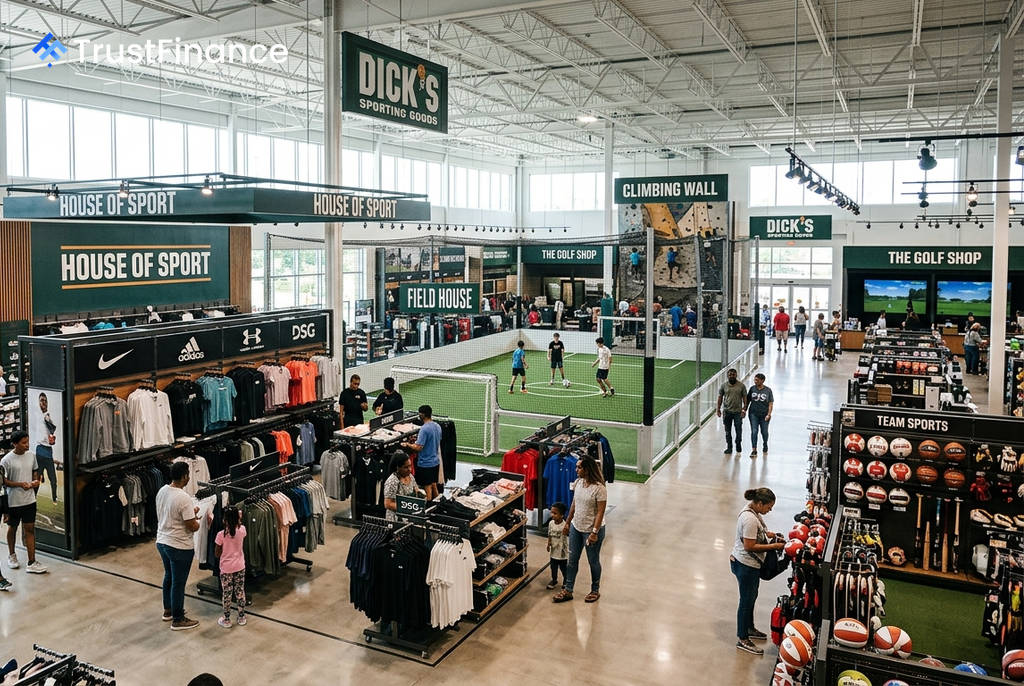
- 核心業務領導地位:報告稱其為「美國運動用品界的新星」,讚揚其在品類中的領導地位,以及「House of Sport」和「Field House」等新型態店面改造所帶來的強勁回報。
- 生態系建構:分析師特別提到 GameChanger(賽事管理平台)、付費會員制度以及 DICK's 媒體網絡 (DICK's Media Network),認為這些是「被低估的飛輪」資產。
- 品牌合作夥伴關係:該行也將 Dick's 視為「參與 Nike 最終產品復甦的最佳途徑」,並提到通路調查顯示,市場對 Nike 2027 年春季產品的初步反應樂觀。
短期逆風與財測
儘管長期展望樂觀,富國銀行預期 Dick's 第二季的業績將表現疲弱,預估每股盈餘 (EPS) 為 $3.72 美元,低於華爾街的普遍預期。然而,分析師表示,市場的焦點將會是返校季的銷售展望以及下半年的利潤動能,這些因素「對其後續股價故事的重要性,將超過實際的第二季業績」。
展望未來,富國銀行預計,到 2028 財年,Dick's Sporting Goods 的每股盈餘潛力有望超過 $20 美元,顯示其對該公司長期獲利能力的信心。