
Story
웰스파고, 딕스 스포팅 굿즈 '비중확대' 상향..."장기 성장 잠재력 주목"
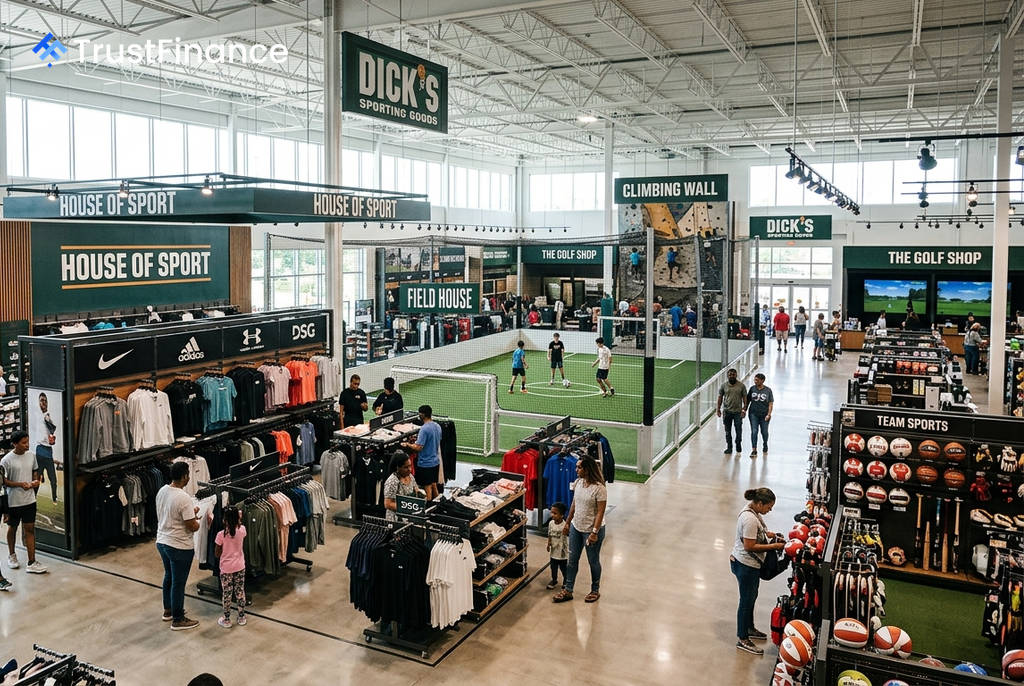
웰스파고는 딕스 스포팅 굿즈(DKS)에 대한 투자의견을 기존 '동일비중(Equal Weight)'에서 '비중확대(Overweight)'로 상향 조정하고, 목표주가를 220달러에서 240달러로 올렸다. 은행 측은 단기적인 실적 동향이 부진할 수 있으나, 풋락커 인수를 중심으로 한 다년간의 성장 스토리가 이러한 우려를 상쇄하고도 남는다고 평가했다.
투자의견 상향 배경
웰스파고의 아이크 보루코우 애널리스트는 보고서에서 "단기적인 추세는 기껏해야 불확실해 보이며, 2분기 실적 추정치도 시장 예상치를 밑돈다"고 밝혔다. 그러나 그는 "현재 주가 수준에서 위험/보상 비율은 매력적이며, 딕스가 인수한 풋락커가 주도하는 다년간의 회복 스토리를 확신한다"고 덧붙였다.
웰스파고는 풋락커의 마진이 개선된 상품 배분 및 판매 전략에 힘입어 현재의 1~2% 수준에서 향후 7~8%까지 상승할 잠재력이 있다고 분석했다. 또한 딕스의 핵심 사업 역시 강력한 실행력을 보이고 있으며, 이는 이제 막 시작 단계에 있는 강력한 선순환 구조를 구축하고 있다고 평가했다.
핵심 성장 동력과 전망
보고서는 딕스의 핵심 사업을 '미국 스포츠계의 새로운 스타'로 칭하며, 카테고리 내 리더십과 높은 수익을 내고 있는 '하우스 오브 스포츠(House of Sport)' 및 '필드 하우스(Field House)' 형태의 매장 리모델링을 긍정적으로 평가했다. 또한 다음과 같은 요소들이 과소평가된 성장 동력이라고 지적했다.
 Ad
- 게임체인저(GameChanger) 플랫폼
- 유료 멤버십 프로그램
- 딕스 미디어 네트워크(DICK's Media Network)
웰스파고는 딕스를 '나이키의 궁극적인 제품 턴어라운드에 투자할 최고의 방법'으로 꼽았으며, 2027년 봄 시즌에 대한 초기 시장 반응이 긍정적이라고 언급했다.
단기 리스크 및 장기 실적 예상
웰스파고는 딕스의 2분기 실적이 주로 풋락커의 영향으로 부진할 것으로 예상하며, 주당순이익(EPS)을 시장 컨센서스보다 낮은 3.72달러로 모델링했다. 하지만 보고서는 실제 2분기 실적 결과보다 개학 시즌 및 하반기 수익성 개선 동력에 대한 향후 전망이 주가에 더 중요하게 작용할 것이라고 강조했다.
장기적으로 웰스파고는 2027년 예상 실적의 14~15배를 적용해 목표주가를 산정했으며, 2028 회계연도에는 주당순이익(EPS)이 20달러를 넘어설 수 있는 잠재력을 가지고 있다고 전망했다.