
Story
ディックス株、ウェルズ・ファーゴが格上げ 短期的懸念より長期的成長を評価
Text size
Background
ウェルズ・ファーゴは月曜付のレポートで、米スポーツ用品小売大手ディックス・スポーティング・グッズ(NYSE: DKS)の投資判断を「イコールウエート」から「オーバーウエート」に引き上げた。短期的な業績トレンドには不透明感があるものの、長期的な成長ストーリーがそれを上回ると評価した。
格上げの背景と目標株価
ウェルズ・ファーゴは、ディックスの目標株価を従来の220ドルから240ドルに引き上げた。アナリストのアイク・ボルチョウ氏は、短期的なトレンドは「せいぜい不安定」としながらも、「現在の株価水準ではリスク・リワードが魅力的」であり、複数年にわたる回復ストーリーを確信していると述べた。
この強気な見通しは、主にフットロッカー事業の再建と、中核となるディックス事業の継続的な強さに支えられている。
長期的な成長ドライバー
ウェルズ・ファーゴは、ディックスの長期的な成長ポテンシャルについて、以下の2点を主要な要因として挙げている。
 Ad
- フットロッカー事業の利益率改善: ディックスが買収したフットロッカー事業において、商品配分やマーチャンダイジングの改善を通じて、利益率が現在の1〜2%から7〜8%へと大幅に回復する可能性があると指摘した。
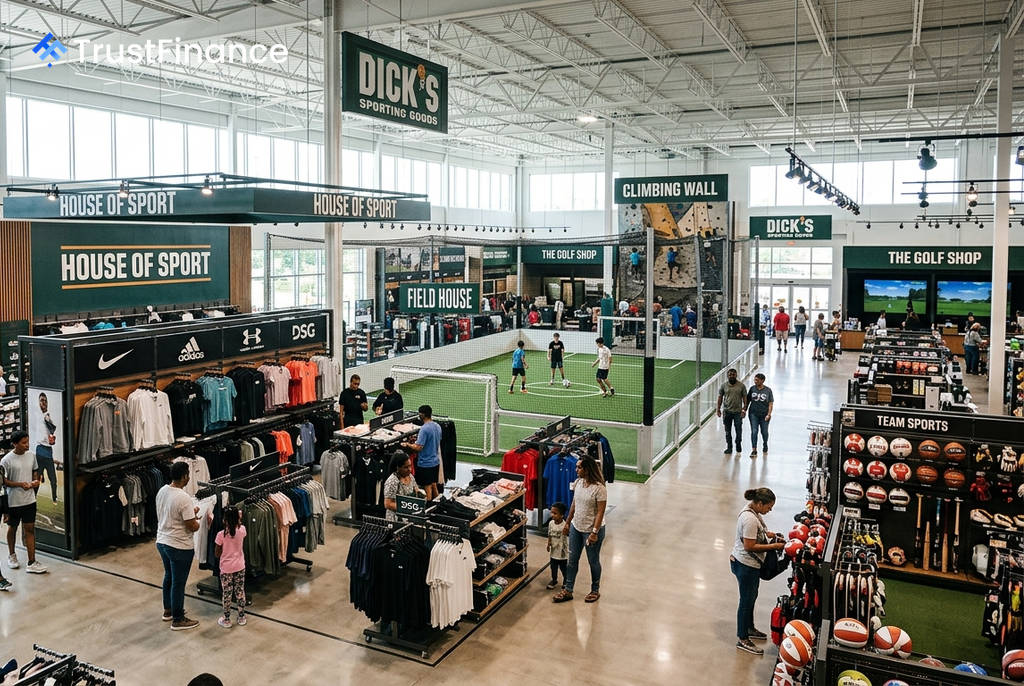
- 中核事業の「フライホイール効果」: ディックス本体の事業は、「説得力のある好循環(フライホイール)を構築する初期段階にある」と評価。「House of Sport」などの新コンセプト店舗への改装が高いリターンを生んでいるほか、「GameChanger」アプリや有料会員プログラム、メディアネットワークなどが相乗効果を生み出しているとした。
また同社は、ナイキ(Nike)の製品サイクルが将来的に好転した際、ディックスがその恩恵を最も受ける小売企業であるとの見方を示した。
短期的な逆風と投資家の視点
一方でウェルズ・ファーゴは、主にフットロッカー事業が要因となり、第2四半期の業績は軟調になると予測している。同社が試算する第2四半期の1株当たり利益(EPS)は3.72ドルと、市場コンセンサスを下回る見込みだ。
しかしレポートは、投資家にとって重要なのは第2四半期の実績そのものよりも、新学期商戦や下期の収益見通しであると強調。2028会計年度にはEPSが20ドルを超える可能性があるとの長期的な見通しを示している。