
Story
富国银行上调迪克体育用品评级,称长期增长前景盖过短期疲软
Text size
Background
富国银行周一在一份报告中将迪克体育用品 (Dick's Sporting Goods, DKS) 的股票评级从“与大盘持平”上调至“增持”,并将其目标价从220美元上调至240美元。该行分析师认为,尽管公司面临短期业绩疲软,但其多年期发展前景的吸引力远超短期干扰因素。
长期增长逻辑盖过短期担忧
富国银行分析师Ike Boruchow在报告中指出,虽然迪克体育用品的近期趋势“充其量只能算疲软”,并且该行对公司第二季度的盈利预测低于市场普遍预期,但他们认为“在当前股价水平上,风险回报比具有吸引力”。
该行看好由迪克体育用品收购的Foot Locker业务所引领的多年期复苏故事。分析师认为,投资者应更关注返校季和下半年利润增长动力的前瞻性指引,而非实际的第二季度业绩。
核心业务与Foot Locker整合构成双重动力
富国银行认为,迪克体育用品的增长前景主要由两大因素驱动:
 Ad
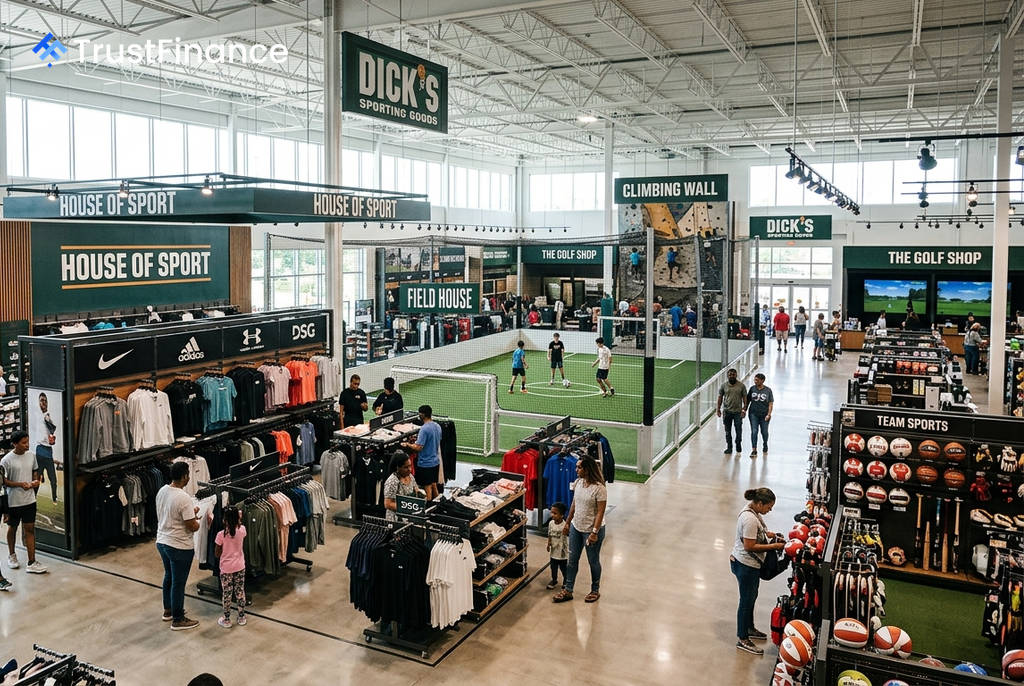
- 核心业务执行力强劲:分析师将迪克的核心业务誉为“美国体育界的新星”,称其在品类中占据领先地位。House of Sport和Field House等新概念店的改造获得了强劲的回报,而GameChanger平台、付费会员计划和迪克媒体网络 (DICK's Media Network) 共同构成了“一个被低估的增长飞轮”。
- Foot Locker的利润改善潜力:报告预计,通过更优的库存分配和商品规划,Foot Locker的利润率有望从目前的1%-2% 回升至7%-8% 的水平,这将为公司带来多年的利润增长空间。
财务预测与市场展望
尽管看好长期前景,富国银行预计迪克体育用品的第二季度业绩将表现疲弱,主要受Foot Locker拖累。该行预测其第二季度每股收益为3.72美元,低于市场普遍预期。
此外,富国银行认为迪克体育用品是“把握耐克(Nike)最终产品复苏的最佳投资标的”,并指出其渠道调查显示市场对耐克2027年春季产品有积极的初步反馈。基于对2027年盈利的14至15倍市盈率估值,该行设定了240美元的目标价,并预计到2028财年,公司的每股收益能力将超过20美元。