
Story
Saham Dick's Sporting Goods Dinaik Taraf oleh Wells Fargo Atas Prospek Jangka Panjang
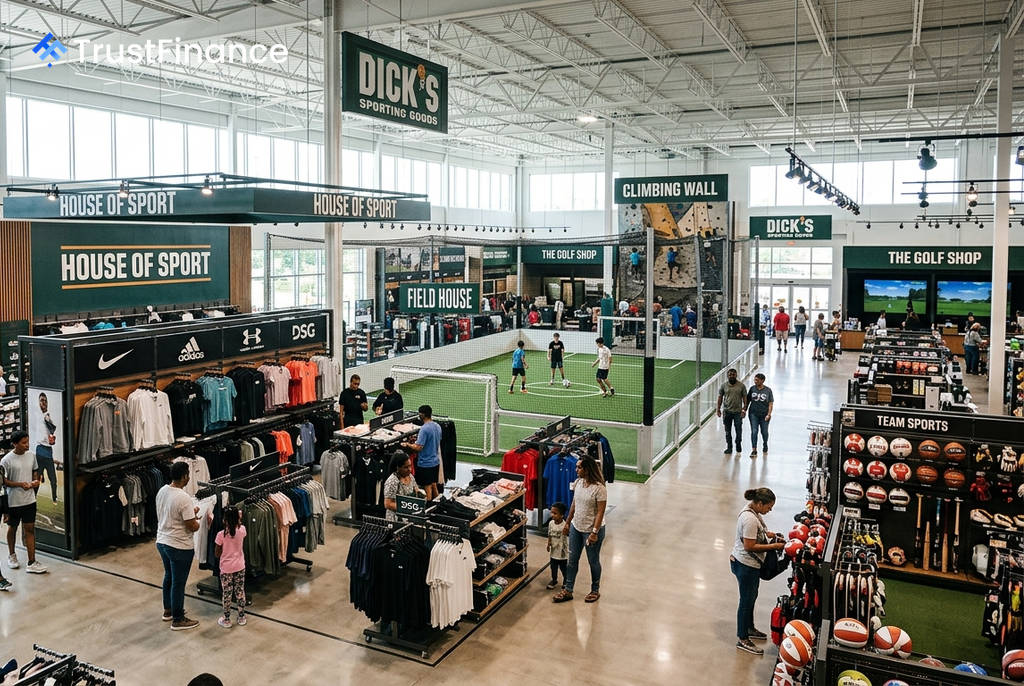
Wells Fargo telah menaik taraf saranannya untuk saham Dick's Sporting Goods (NYSE: DKS) kepada Overweight daripada Equal Weight, dengan sasaran harga baharu dinaikkan kepada $240 daripada $220. Penganalisis firma itu percaya bahawa naratif pertumbuhan syarikat untuk beberapa tahun akan datang lebih penting daripada trend jangka pendek yang lebih perlahan.
Tesis Pelaburan Jangka Panjang
Dalam nota kepada pelabur, penganalisis Ike Boruchow dari Wells Fargo menyatakan keyakinan terhadap pemulihan berbilang tahun dalam sektor barangan sukan. Firma itu melihat perniagaan teras Dick's berada pada kedudukan yang kukuh, menggelarnya sebagai "Bintang Baharu Sukan AS" kerana kepimpinan kategorinya.
Faktor-faktor utama yang menyokong pandangan positif ini termasuk:
- Pulangan yang kukuh daripada pengubahsuaian kedai konsep baharu seperti House of Sport dan Field House.
- Aset pertumbuhan yang kurang dinilai seperti platform GameChanger, program kesetiaan berbayar, dan Rangkaian Media DICK's (DICK's Media Network).
- Pandangan bahawa Dick's adalah proksi terbaik untuk mendapat manfaat daripada pemulihan produk Nike yang dijangkakan pada masa hadapan.
Cabaran Jangka Pendek Diakui
 Ad
Walaupun optimis terhadap prospek jangka panjang, Wells Fargo mengakui bahawa trend semasa kelihatan lemah. Firma itu mengunjurkan keputusan suku kedua (2Q) yang lebih rendah daripada jangkaan pasaran, dengan anggaran pendapatan sesaham (EPS) sebanyak $3.72.
Penganalisis berpendapat bahawa keputusan 2Q yang sebenar adalah kurang kritikal berbanding unjuran syarikat untuk musim kembali ke sekolah dan pemacu keuntungan pada separuh kedua tahun ini. Pelabur digalakkan untuk melihat melangkaui kelemahan jangka pendek ini.
Implikasi kepada Pelabur
Penaiktarafan ini mencadangkan bahawa pada paras harga semasa, profil risiko/ganjaran saham ini adalah menarik bagi pelabur jangka panjang. Wells Fargo melihat potensi pertumbuhan yang signifikan, menyasarkan EPS syarikat untuk melepasi $20 menjelang tahun fiskal 2028.
Sasaran harga baharu $240 adalah berdasarkan penilaian 14 hingga 15 kali ganda unjuran pendapatan tahun 2027. Ini menunjukkan keyakinan penganalisis terhadap keupayaan syarikat untuk menjana pertumbuhan pendapatan yang mampan pada tahun-tahun akan datang.