
Story
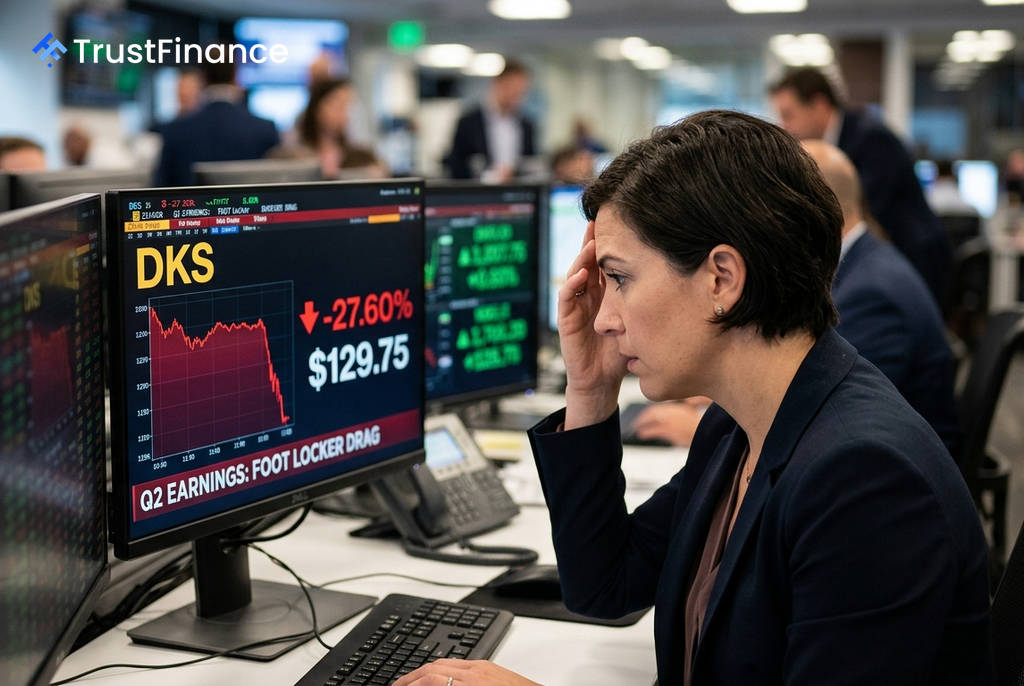
Foot Locker 業務拖累 Dick's Sporting Goods 財報,股價單日重挫27%
Text size
Background
美國大型運動用品零售商 Dick's Sporting Goods (DKS) 公布的第二季財報表現令市場失望,營收與獲利雙雙遜於預期,並大幅調降全年財務預測,引發投資人恐慌性賣壓,導致其股價在業績發布當日重挫 27.6%,市值蒸發約 44 億美元。
財報表現與市場反應
根據公司財報,Dick's Sporting Goods 第二季每股盈餘 (EPS) 為 $3.53 美元,低於市場共識的 $3.78 美元;營收為 55.9 億美元,同樣未達到分析師預估的 56.5 億美元。財報失利的主要原因,是公司大幅下修全年財測,而這背後反映出其新收購的 Foot Locker 業務正面臨嚴峻挑戰。
核心穩健,收購業務成拖累
財報電話會議揭示了公司業務的兩極化發展。一方面,其核心的 DICK’s 品牌業務依然強勁,同店銷售額成長了 4.9%,平均客單價也上升 5.5%,顯示其主要客群消費力道並未減弱。
然而,於 2025 年 9 月完成的 Foot Locker 收購案,卻成為拖累整體業績的包袱。其主要問題包括:
- 同店銷售額:預估衰退 -3.6%,遠低於先前預期的 1.5% 至 3% 增長。
- 營運虧損:第二季錄得 3,190 萬美元的營運虧損,與先前獲利的預期大相逕庭。
- 全年展望:Foot Locker 業務的全年營運預測從先前預估獲利 1.1 億至 1.5 億美元,大幅下修至虧損 4,000 萬至 8,000 萬美元。
 Ad
管理層將 Foot Locker 的疲軟歸因於「運動鞋市場促銷力道加劇」、舊款產品庫存過剩、歐洲市場需求轉弱,以及新產品上市後表現不如預期。此業務的低利潤結構也導致公司合併毛利率下降 300 個基點至 34.06%。
未來觀察重點與催化劑
市場正密切關注 Dick's Sporting Goods 是否能扭轉 Foot Locker 的頹勢。未來的幾個關鍵催化劑將決定公司的走向:
- 2026 年返校季表現:這被管理層視為 Foot Locker 轉型的關鍵里程碑,其「Fast Break」店型改造計畫的成效將在此期間得到初步驗證。
- 第三季財報:預計於 2026 年 11 月初公布,將是檢視返校季銷售是否穩住局勢,或促銷壓力是否持續的首次考驗。
- 高階店型擴張:公司計畫在 2027 財年開設 13 家 House of Sport 和 20 家 Field House 等高階店型,這些店型已被證明是獨立於 Foot Locker 的可靠成長動能。
- 大型體育賽事:2026 年 FIFA 世界盃和 2028 年奧運會等大型賽事,預期將在未來 2-3 年為鞋類和服飾品類帶來持續的銷售順風。
- 併購綜效:公司仍預期中期能從 Foot Locker 的整合中實現 1 億至 1.25 億美元的成本綜效,這對恢復合併利潤率至關重要。
總體而言,市場已將 Foot Locker 的整合風險顯著反映在股價上。未來數月的返校季業績和第三季財報,將是判斷 Dick's 卓越的營運能力能否成功複製到 Foot Locker,抑或此次收購將成為價值陷阱的關鍵時刻。