
Story
딕스 스포팅 굿즈, 풋락커 부진에 주가 27% 급락... 실적 전망 하향
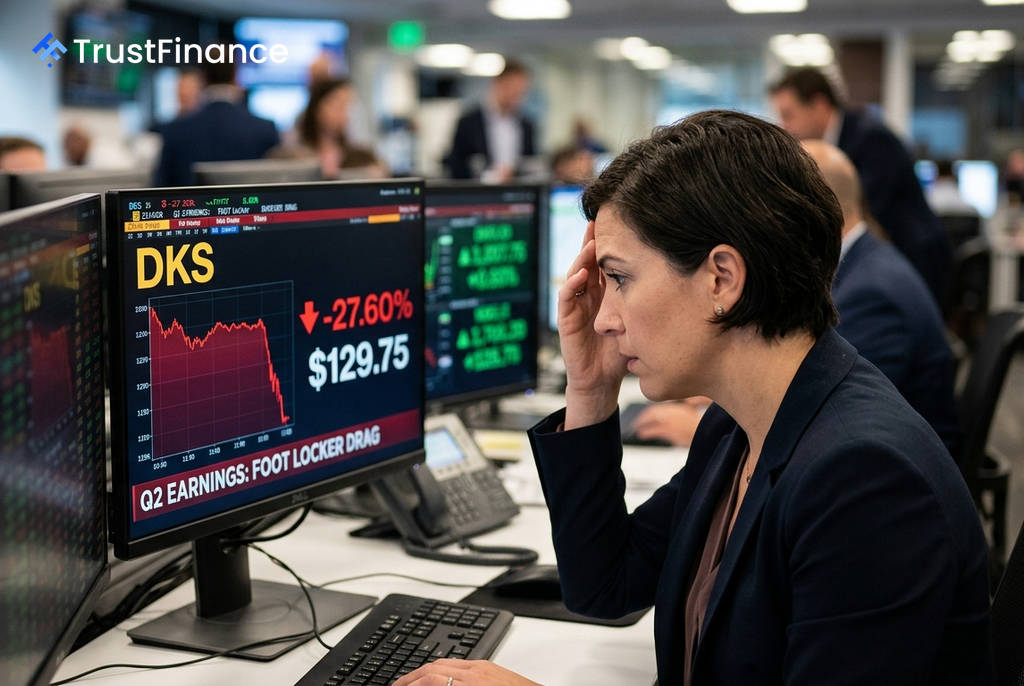
미국 스포츠용품 유통업체 딕스 스포팅 굿즈(DKS)가 시장 예상치를 밑도는 2분기 실적을 발표하고 연간 실적 전망치를 대폭 하향 조정한 후 주가가 27.6% 급락했다. 최근 인수한 신발 전문 유통업체 풋락커의 심각한 부진이 전체 실적의 발목을 잡은 것으로 분석된다.
풋락커 인수가 불러온 '어닝 쇼크'
딕스는 2분기 주당순이익(EPS)이 3.53달러로 시장 컨센서스인 3.78달러를 6.6% 밑돌았다고 밝혔다. 매출 또한 55억 9천만 달러를 기록해 예상치보다 6천만 달러 부족했다. 실망스러운 실적과 가이던스 하향 조정에 투자자들이 즉각 반응하면서 주가는 장중 129.75달러까지 폭락했으며, 하루 만에 약 44억 달러의 시가총액이 증발했다.
가장 큰 원인은 2025년 9월 24억 달러에 인수한 풋락커 사업부의 부진이었다. 경영진은 운동화 시장의 판촉 경쟁 심화, 재고 과잉, 유럽 시장 수요 약화 등을 부진의 원인으로 꼽았다.
본업은 견조, 문제는 통합 시너지
핵심 사업인 '딕스' 브랜드 자체는 견고한 성장을 이어갔다. 딕스 브랜드의 2분기 동일 매장 매출은 4.9% 증가했으며, 영업이익은 4억 8,520만 달러(영업이익률 12.6%)를 기록했다. 평균 객단가와 거래 건수도 각각 5.5%, 0.5% 증가하며 150만 명의 신규 고객을 확보하는 등 긍정적인 모습을 보였다.
 Ad
하지만 풋락커 사업부는 예상과 달리 심각한 역성장을 기록했다. 동일 매장 매출은 1.5%~3% 성장할 것이라는 기존 예상과 달리 -3.6% 감소했으며, 이익을 낼 것이라던 전망을 뒤집고 3,190만 달러의 영업손실을 냈다. 이로 인해 회사 전체의 매출 총이익률은 풋락커의 저마진 구조가 반영되며 전년 동기 대비 300bp 하락한 34.06%에 그쳤다.
향후 주가 향방 가를 주요 변수
시장의 신뢰를 회복하기 위해 딕스가 넘어야 할 과제는 명확하다. 투자자들은 향후 몇 가지 핵심 포인트를 주시할 것으로 보인다.
- 신학기(Back-to-School) 시즌 성과: 풋락커의 실적 턴어라운드를 가늠할 첫 번째 시험대다. 경영진은 이 기간의 판매 실적이 매우 중요하다고 강조했다.
- 3분기 실적 발표: 오는 11월 초에 발표될 3분기 실적은 신학기 시즌의 성과가 반영되어 풋락커의 실적 안정화 여부를 판단할 중요한 지표가 될 것이다.
- 프리미엄 매장 확장: '하우스 오브 스포츠'와 '필드 하우스' 같은 체험형 프리미엄 매장 확대는 풋락커와 무관하게 회사의 검증된 성장 동력이다.
- 풋락커 통합 시너지: 딕스는 중기적으로 풋락커 인수를 통해 1억~1억 2,500만 달러의 비용 절감 효과를 기대하고 있다. 시너지 창출의 가시적인 성과가 통합 마진 회복의 관건이다.