
Story
ディックス、フットロッカー不振で決算ミスし株価急落 通期見通しを大幅下方修正
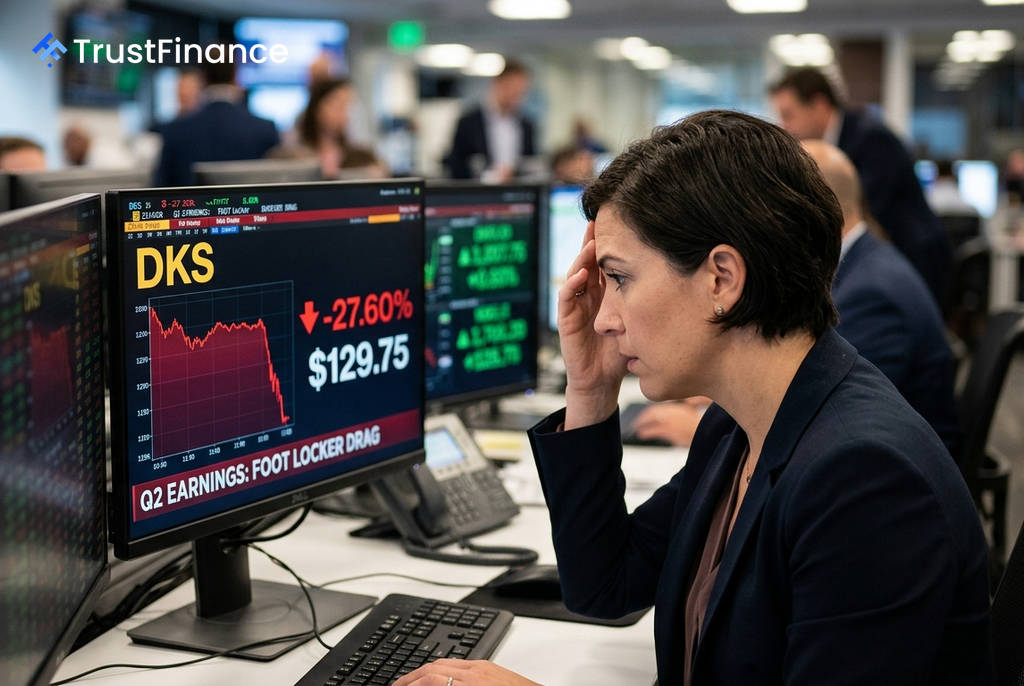
米スポーツ用品小売大手ディックス・スポーティング・グッズ(DKS)が発表した第2四半期決算は、市場予想を下回り、通期業績見通しも大幅に引き下げられた。2025年に買収したフットロッカー事業の不振が重荷となり、同社の株価は1日で27.6%急落し、時価総額約44億ドルが失われた。
決算概要と株価の反応
第2四半期の業績は、1株当たり利益(EPS)が3.53ドルと、コンセンサス予想の3.78ドルを6.6%下回った。売上高も55億9000万ドルで、予想を6000万ドル下回る結果となった。この決算内容と通期見通しの大幅な下方修正を受け、同社の株価は129.75ドルまで急落した。
決算説明会で明らかになったのは、中核事業の好調さと、買収事業の不振という対照的な状況だ。主力の「DICK'S」ブランド単体では、既存店売上高が4.9%増加し、営業利益率も12.6%と健全性を維持している。経営陣は、顧客層全体で消費の格下げは見られないと述べ、中核事業のエンジンは依然として力強いことを確認した。
フットロッカー事業の不振が重荷に
今回の業績悪化の主因は、24億ドルで買収したフットロッカー事業の不振にある。同事業の業績は、当初の期待を大きく裏切るものだった。
- プロフォーマ既存店売上高: -3.6%(当初予想: +1.5%~+3%)
- 営業損失: 3190万ドル(当初は黒字化を予想)
- 通期見通し: 営業損失4000万ドル~8000万ドルに引き下げ(当初予想: 1億1000万ドル~1億5000万ドルの利益)
 Ad
経営陣は、不振の理由として「販促が過熱するアスレチックフットウェア市場」、旧モデルの過剰在庫、欧州・中東・アフリカ(EMEA)地域の需要減、期待外れに終わった新製品の発売などを挙げた。この結果、連結売上総利益率はフットロッカーの低収益性が影響し、300ベーシスポイント低下して34.06%となった。
今後の注目点と市場の見方
市場の信頼を回復するため、同社はいくつかの重要な局面に直面している。まず、フットロッカーの再建に向けた「Fast Break」イニシアチブが試される2026年の新学期商戦が最初の試金石となる。初期導入店舗では2桁の既存店売上増を達成しており、大規模展開での成果が問われる。
その他、投資家が注目する点は以下の通りだ。
- 第3四半期決算(2026年11月上旬): 新学期商戦の結果が反映される。
- プレミアム店舗の拡大: 高収益が見込める「House of Sport」などの新フォーマット店舗の展開計画。
- AIエージェントの導入: 2026年夏に開始予定のAI搭載デジタルエージェント「Coach by DICK'S」。
- 大型スポーツイベント: 2026年のFIFAワールドカップや2028年のオリンピックが追い風となる可能性。
現在の市場は、ディックスの中核事業の安定性と、フットロッカー買収に伴う重大なリスクを天秤にかけている。今後数四半期の業績が、この大型買収が成長の起爆剤となるか、あるいは価値を毀損する「バリュートラップ」となるかを判断する上で極めて重要となるだろう。