
Story
Kinerja Foot Locker Seret Laba Dick's Sporting Goods, Saham Anjlok 27%
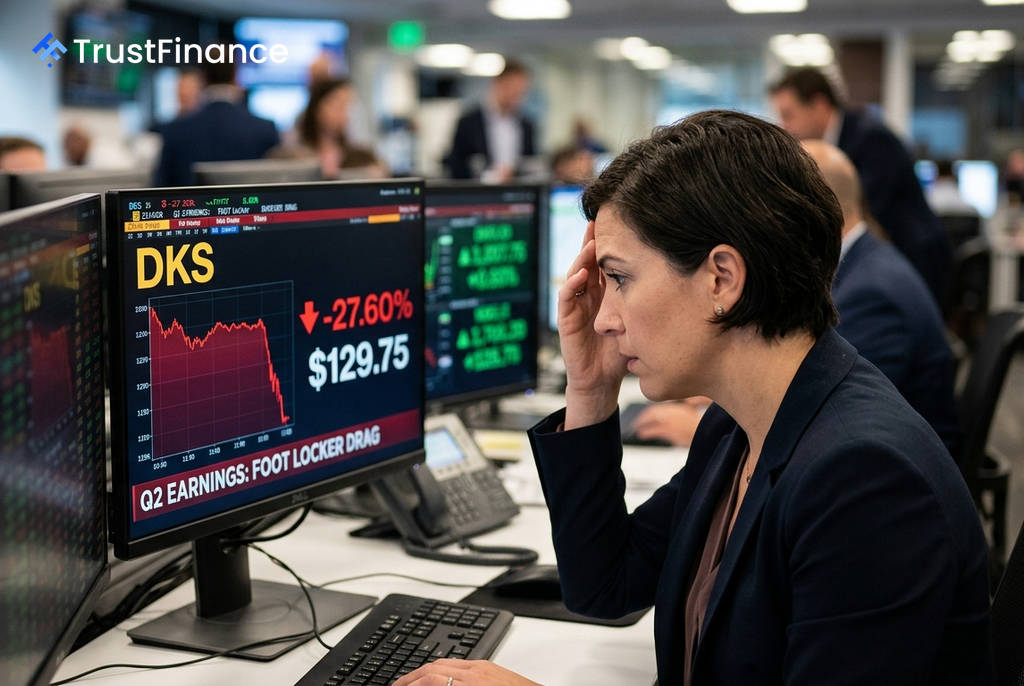
Dick's Sporting Goods (NYSE: DKS) melaporkan pendapatan kuartal kedua yang mengecewakan dan memangkas proyeksi setahun penuh, yang memicu aksi jual tajam sahamnya. Kinerja yang lemah ini sebagian besar disebabkan oleh tantangan pada bisnis Foot Locker yang baru diakuisisi, yang menutupi pertumbuhan solid pada bisnis inti perusahaan.
Akibat berita ini, saham DKS anjlok 27,6% dalam perdagangan intraday ke level $129,75. Penurunan drastis ini mengikis sekitar $4,4 miliar nilai pasar perusahaan.
Rincian Kinerja Keuangan
Laporan keuangan kuartal kedua menunjukkan hasil di bawah konsensus analis. Perusahaan membukukan laba per saham (EPS) sebesar $3,53, atau 6,6% di bawah ekspektasi sebesar $3,78. Sementara itu, pendapatan tercatat sebesar $5,59 miliar, meleset tipis dari proyeksi $5,65 miliar.
Terlepas dari angka konsolidasi yang lemah, bisnis inti dengan merek DICK'S sendiri masih menunjukkan kekuatan. Segmen ini mencatatkan pertumbuhan penjualan toko sebanding (*comparable sales*) sebesar 4,9%, didorong oleh kenaikan nilai transaksi rata-rata sebesar 5,5% dan penambahan 1,5 juta pelanggan baru.
Akuisisi Foot Locker Jadi Pemberat Utama
Masalah utama berasal dari unit Foot Locker, yang diakuisisi pada September 2025. Kinerja unit ini jauh di bawah ekspektasi dan menjadi beban bagi hasil konsolidasi perusahaan.
 Ad
- Penjualan Sebanding (Pro Forma): Turun -3,6%, berbanding terbalik dengan ekspektasi pertumbuhan 1,5%-3%.
- Laba Operasional: Mencatat kerugian operasional sebesar $31,9 juta, padahal sebelumnya diproyeksikan akan menguntungkan.
- Proyeksi Setahun Penuh: Panduan untuk Foot Locker dipangkas drastis, dari ekspektasi laba operasional $110-$150 juta menjadi proyeksi kerugian $40-$80 juta.
Manajemen mengaitkan pelemahan ini dengan "pasar alas kaki atletik yang lebih promosional", kelebihan persediaan, permintaan yang lebih lemah di Eropa, dan peluncuran produk baru yang kinerjanya di bawah harapan. Akibatnya, marjin laba kotor konsolidasi turun 300 basis poin menjadi 34,06%, yang sepenuhnya disebabkan oleh kontribusi marjin rendah dari Foot Locker.
Prospek dan Katalis ke Depan
Investor kini mengamati dengan cermat kemampuan manajemen untuk membalikkan keadaan di Foot Locker. Momen krusial adalah kinerja selama periode kembali ke sekolah (*back-to-school*), yang akan menjadi ujian pertama bagi inisiatif pemulihan seperti konsep toko "Fast Break".
Katalis lain yang perlu diperhatikan termasuk ekspansi format toko premium seperti House of Sport, peluncuran asisten digital berbasis AI "Coach by DICK'S", serta potensi dorongan penjualan dari acara olahraga besar seperti Piala Dunia FIFA 2026 dan Olimpiade 2028. Realisasi sinergi biaya dari akuisisi sebesar $100 juta-$125 juta juga akan menjadi kunci untuk memulihkan marjin.