
Story
迪克体育用品财报解析:核心业务稳健,但Foot Locker成拖累
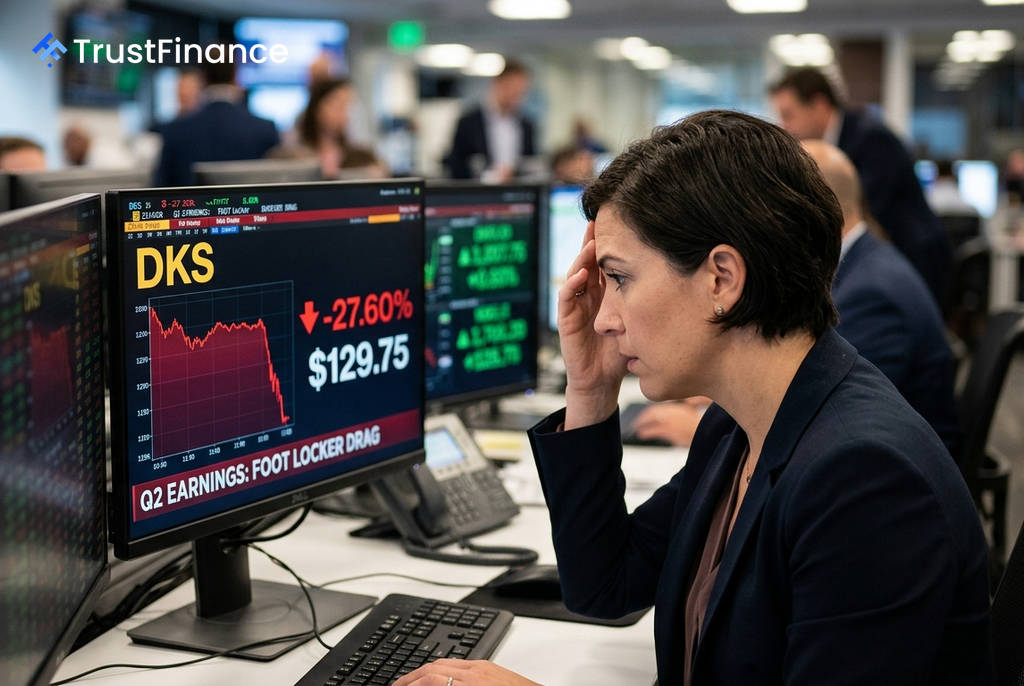
美国体育用品零售商迪克体育用品公司 (Dick's Sporting Goods) 公布的第二季度财报未能达到市场预期,并大幅下调了全年业绩指引,导致其股价在盘中暴跌 27.6%。财报显示,公司核心业务依然坚挺,但于2025年9月完成收购的Foot Locker业务表现远逊预期,成为拖累整体业绩的主要原因。
业绩喜忧参半,Foot Locker成主要拖累
根据财报,迪克体育用品第二季度每股收益 (EPS) 为 3.53美元,低于3.78美元的普遍预期;营收为 55.9亿美元,同样比市场预估低了6000万美元。受此影响,公司市值蒸发约44亿美元。
然而,财报揭示了公司内部的显著分化:
- 核心业务稳健:DICK'S 主品牌业务实现了 4.9% 的可比销售额增长,营业利润达4.852亿美元,利润率为12.6%。管理层证实,其核心客户群体并未出现消费降级现象。
- Foot Locker 表现不佳:被寄予厚望的Foot Locker业务形式可比销售额下降了 3.6%,录得 3190万美元 的营业亏损。公司因此将Foot Locker的全年可比销售额指引从增长1.5%-3%大幅下调至-2%至持平,并预计全年将亏损4000万至8000万美元,彻底逆转了此前盈利1.1亿至1.5亿美元的预期。
管理层将Foot Locker的疲软归因于“运动鞋市场促销力度加大”、部分传统鞋型库存过剩以及新产品发布表现不及预期。
利润率承压与未来催化剂
Foot Locker的低利润率组合直接导致公司整体毛利率承压,同比下降 300个基点 至 34.06%。尽管DICK'S主品牌业务的利润率保持健康,但整合成本和Foot Locker的结构性挑战影响了整体盈利能力。
 Ad
市场目前正密切关注以下几个可能影响公司未来走向的关键催化剂:
- 2026年返校季表现:这被管理层视为Foot Locker扭亏为盈的关键节点。其“Fast Break”改造计划已在约100家门店初步推行,并计划在返校季前扩展至250家,早期试点门店实现了两位数的可比销售额增长。
- 第三季度财报:将于11月初公布的Q3财报将首次检验返校季的客流是否能稳定Foot Locker的销售,以及促销压力是否持续。
- 新店扩张:公司计划在2027财年开设13家House of Sport和20家Field House等高端体验式门店,这些业态已被证明是独立于Foot Locker的可靠增长动力。
- 人工智能应用:名为“Coach by DICK’S”的人工智能数字导购将于2026年夏季推出,旨在提升全渠道购物体验。
- 重大体育赛事:管理层强调,2026年国际足联世界杯和2028年奥运会将为鞋类和服装品类在未来2-3年提供持续的增长顺风。
市场观点与投资展望
目前,市场对迪克体育用品的看法存在明显分歧。看涨者认为,其核心业务在充满挑战的环境中依然强劲,Foot Locker的“Fast Break”概念已初见成效,且未来的体育赛事将提供长期利好。此外,2.8%的股息收益率也提供了一定的安全边际。
然而,看跌者担忧,Foot Locker的整合风险正如怀疑论者所预期的那样正在显现。收购导致公司的债股比率飙升至139%,运动鞋市场的促销压力可能持续到2027年,而管理层大幅下调业绩指引也损害了其信誉。
市场的当前定价已充分反映了对Foot Locker的重大风险担忧。未来90天,涵盖返校季和第三季度业绩的关键时期,将决定迪克体育用品能否将其卓越的运营能力成功复制到Foot Locker,还是这次收购将成为一个“价值陷阱”。