
Story
剖析AI浪潮核心:一文看懂HBM、DRAM與NAND記憶體產業鏈
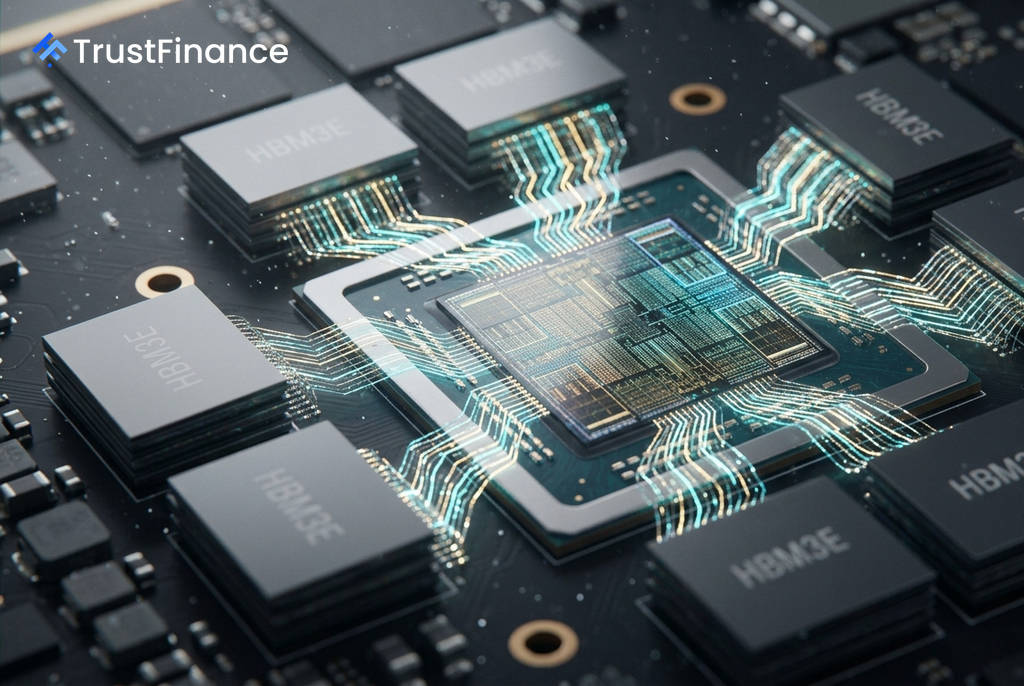
在人工智慧(AI)革命的浪潮下,記憶體晶片已成為推動技術前進的關鍵基礎設施。若沒有高速、高密度的記憶體,即使是最頂尖的GPU也將面臨數據傳輸瓶頸,而整個記憶體產業正圍繞著HBM、DRAM與NAND三大核心領域,競相突破技術極限。
AI運算的瓶頸:記憶體牆
AI模型對數據的需求極大,訓練過程需要在極短時間內處理龐大的資料量。數據傳輸至處理器的速度,即「記憶體頻寬」,往往成為效能的真正瓶頸,而非GPU本身的運算能力。這個被稱為「記憶體牆」(Memory Wall)的挑戰,是整個產業亟欲解決的核心問題。
不同的記憶體技術在AI基礎設施中扮演著不可或缺的角色,各自對應不同的應用場景。
記憶體三大支柱
高頻寬記憶體(HBM):AI加速器的專用燃料
HBM透過垂直堆疊DRAM晶片,並以微小的矽穿孔(TSV)技術連接,使其數據傳輸速度達到傳統DRAM的10至15倍。由於其緊鄰GPU核心的封裝方式,HBM成為當前AI運算最具戰略意義的記憶體類型,是NVIDIA H100、B200等高階GPU的標準配備,市場需求極為強勁,供應鏈訂單已排至數年後。
- SK海力士 (SK Hynix):全球最大的HBM供應商,也是NVIDIA HBM3E的主要來源。
- 美光 (Micron):正積極擴大HBM3E產能,以爭取更多NVIDIA訂單。
- 三星 (Samsung):雖在HBM3E的驗證過程中面臨挑戰,但仍在努力追趕。
DRAM:系統運算的主力軍
 Ad
DRAM(動態隨機存取記憶體)是伺服器、個人電腦和智慧型手機中處理即時數據的揮發性記憶體。在AI伺服器中,DRAM的容量決定了能同時處理多少模型參數。此市場呈現高度寡占格局,三星、SK海力士和美光三家公司合計掌握全球約95%的供應。
隨著AI伺服器建置成為主流,頻寬翻倍的最新一代DDR5已成為標準配備,帶動了整個產業的平均售價(ASP)顯著提升。
NAND快閃記憶體:長期數據儲存層
NAND快閃記憶體(NAND Flash)是一種非揮發性儲存技術,用於企業級固態硬碟(SSD),負責儲存AI訓練所需的海量數據集和模型檢查點。雖然其在AI議題中的關注度不如HBM,但快速存取龐大資料的能力對訓練效率至關重要。
- 三星 (Samsung):全球最大的NAND製造商,在QLC與V-NAND技術上領先。
- 威騰電子 (Western Digital):在分拆傳統硬碟業務後,專注於NAND與企業級SSD市場。
- 美光 (Micron):同時佈局DRAM與NAND,具備垂直整合優勢。
投資展望:結構性需求與週期性風險
從投資角度看,記憶體產業同時存在強勁的利多與潛在的風險。AI基礎設施的資本支出持續增長,是產業最穩固的支撐。微軟、Google等超大規模資料中心業者每年投入數百億美元,而記憶體在AI伺服器的物料清單(BOM)成本中佔比高達30%至40%。由消費級DRAM轉向高毛利HBM的結構性轉變,有望為產業帶來長期的利潤增長週期。
然而,投資者也需留意其固有的風險。記憶體產業歷史上呈現明顯的「繁榮—蕭條」週期性,一旦供給過剩,產品平均售價可能在短期內大幅下跌。此外,若三星順利解決HBM驗證問題並大量投產,目前緊俏的供給狀況可能緩解。地緣政治風險,如美中科技管制,也為供應鏈增添了不確定性。