
Story
AIブームの主役、半導体メモリー市場を徹底解説:HBM、DRAM、NANDの主要企業と勢力図
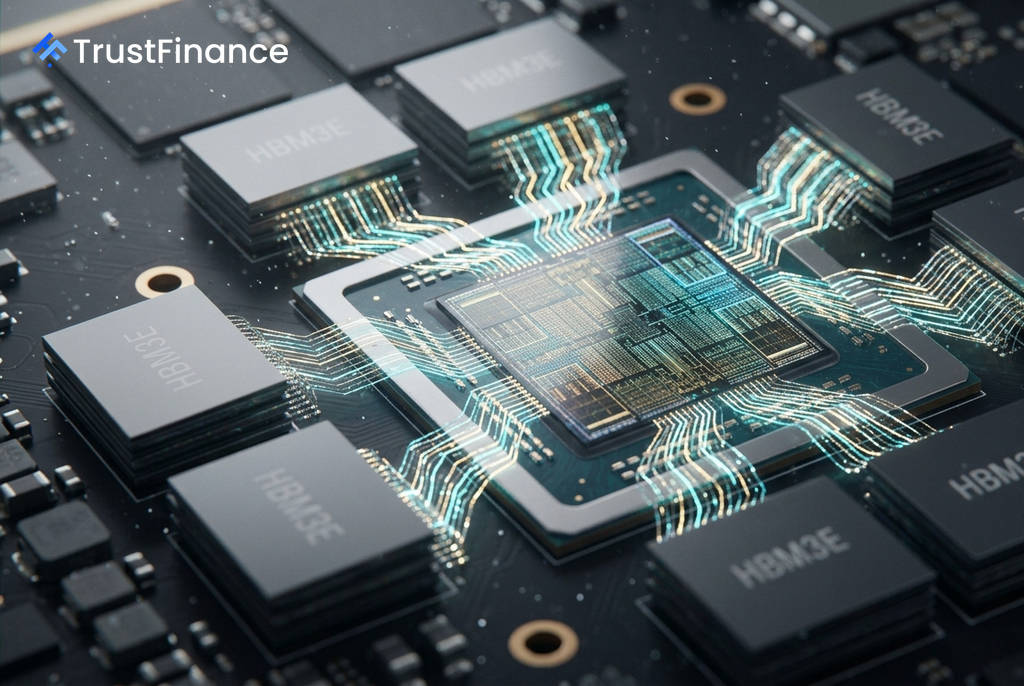
AI(人工知能)革命の進展に伴い、その根幹を支える半導体メモリーチップセクターへの注目が急速に高まっている。高性能なGPUの能力を最大限に引き出すには、データを高速かつ効率的に供給するメモリーが不可欠であり、市場は活況を呈している。
背景:AIが突きつける「メモリーの壁」
現代のAIモデルは膨大な量のデータを消費するため、プロセッサーへのデータ供給速度(メモリー帯域幅)がシステム全体の性能を左右するボトルネックとなっている。この「メモリーの壁」を打破するため、半導体メモリー業界は技術革新を競っており、AIの用途に応じて主に3つのサブセクターが重要な役割を担っている。
主要サブセクターと関連企業
AIインフラは、それぞれ異なる役割を持つメモリーチップの組み合わせによって成り立っている。
HBM:AIアクセラレーターの主役
広帯域メモリー(HBM)は、DRAMダイを垂直に積層し、標準的なDRAMの10倍以上のデータ転送速度を実現する最先端メモリーだ。NVIDIAのH100やB200といったAI向けGPUには不可欠であり、需要が供給を大幅に上回り、数年先まで供給契約が埋まっている状況である。
- SKハイニックス (SK Hynix): 世界最大のHBMサプライヤーであり、NVIDIA向けにHBM3Eを独占的に供給しているとされる。
- マイクロン・テクノロジー (Micron): HBM3Eの生産を急拡大し、NVIDIAからの受注を獲得するなど、急速にシェアを伸ばしている。
- サムスン電子 (Samsung): HBM3Eの品質認証で苦戦しており、競合2社を追う展開となっている。
DRAM:データセンターの主力製品
 Ad
DRAM(Dynamic RAM)は、サーバーやPCでデータ処理中に情報を一時的に保持する揮発性メモリーである。AIサーバーでは、モデルのパラメーターを保持するために大容量のDRAMが不可欠となる。この市場はサムスン、SKハイニックス、マイクロンの3社で世界シェア約95%を占める寡占状態にある。
特に、従来規格(DDR4)の2倍の帯域幅を持つ最新世代のDDR5は、AIデータセンターの標準仕様となりつつあり、セクター全体の平均販売価格(ASP)を押し上げている。
NANDフラッシュ:大規模データの貯蔵庫
NANDフラッシュは、電源がなくてもデータを保持できる不揮発性ストレージで、主にSSD(ソリッドステートドライブ)に利用される。AIのトレーニングにはペタバイト級の巨大なデータセットが必要であり、これを高速に読み書きできるNANDベースのエンタープライズ向けSSDがインフラを支えている。
- ウエスタンデジタル (Western Digital): ハードディスク事業をスピンオフし、NANDおよびエンタープライズSSDに特化した企業へと転換した。
- サムスン電子: 世界最大のNANDメーカーであり、QLCやV-NANDといった最先端技術をリードしている。
- マイクロン・テクノロジー: HBM、DRAM、NANDの3分野すべてに強力なポジションを持つ唯一の米国企業である。
市場の見通しと投資家の視点
AI市場への期待がメモリーセクターの追い風となっている。マイクロソフト、グーグル、アマゾンといったハイパースケーラーは、年間500億ドルを超える巨額の設備投資を継続しており、AIサーバーコストの30~40%をメモリーが占めるとされる。特に高収益なHBMへの需要シフトは、業界にとって長期的な収益向上サイクルをもたらす可能性がある。
一方で、メモリーチップ市場は歴史的に需給バランスの変動が激しい「シリコンサイクル」に左右されてきた。現在逼迫しているHBMの供給も、サムスンの生産が本格化すれば予想より早く緩和する可能性もある。米中間の規制といった地政学的リスクも、サプライチェーンの不確実性要因として残る。投資家は、AIによる構造的な需要拡大と、業界特有の景気循環リスクの両方を注視している。