
Story
AI 시대의 핵심 동력, 메모리 반도체: HBM·D램·낸드 시장 분석
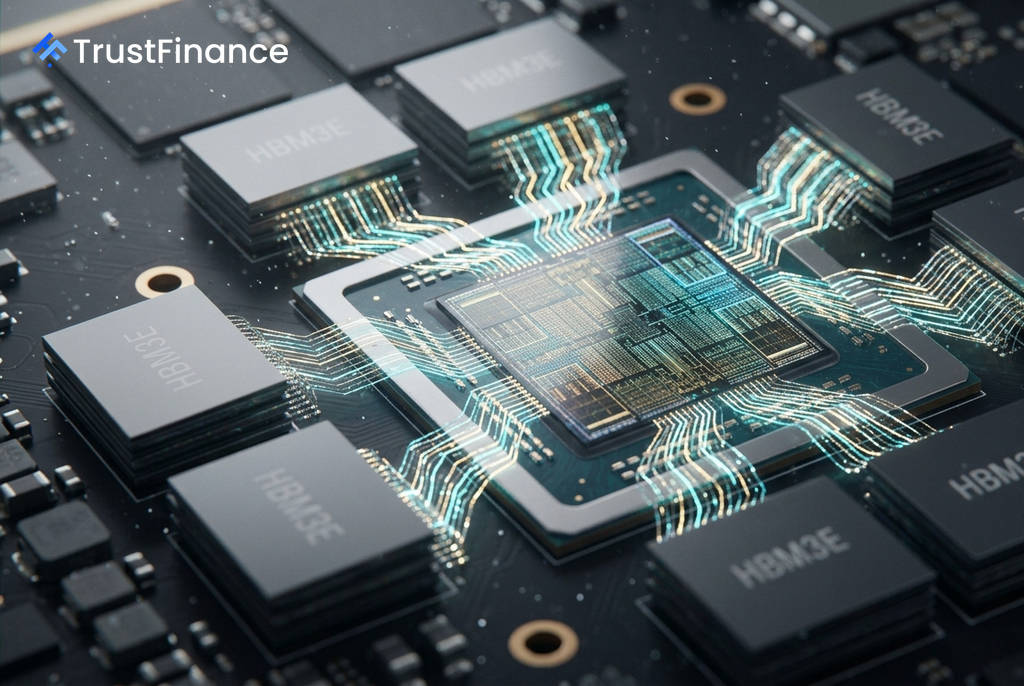
인공지능(AI) 기술의 발전은 방대한 데이터를 초고속으로 처리할 수 있는 고성능 메모리 반도체에 의해 뒷받침되고 있습니다. 최첨단 GPU의 성능조차 메모리 대역폭에 의해 좌우될 수 있는 만큼, HBM, D램, 낸드 플래시 등 메모리 하위 분야는 AI 시대의 핵심 인프라로 자리 잡고 있습니다.
AI 시대, 메모리 반도체가 핵심인 이유
AI 모델, 특히 대규모 언어 모델(LLM)은 막대한 양의 데이터를 소비합니다. 프로세서에 데이터를 얼마나 빨리 공급할 수 있는지를 나타내는 '메모리 대역폭'은 종종 GPU 자체의 연산 능력보다 전체 시스템 성능을 좌우하는 병목 현상, 이른바 '메모리 장벽(memory wall)'의 원인이 됩니다. 메모리 반도체 산업은 이러한 장벽을 허물기 위해 기술 혁신을 거듭하고 있습니다.
AI 스택에서 메모리는 훈련과 추론 전반에 걸쳐 필수적인 역할을 합니다. 모델 훈련에는 HBM을 탑재한 GPU 클러스터가 필수적이며, 모든 AI 서비스 요청은 D램과 HBM을 거쳐 처리됩니다. 또한, 모델 재학습에 필요한 페타바이트급 데이터 세트는 낸드 기반 SSD에 저장됩니다.
주요 메모리 분야별 시장 분석
메모리 시장은 크게 세 가지 핵심 분야로 나뉘며, 각기 다른 역할을 수행하며 AI 생태계를 지원합니다.
HBM: AI 가속기의 심장
고대역폭 메모리(HBM)는 여러 개의 D램을 수직으로 쌓아 데이터 전송 속도를 일반 D램 대비 10~15배 끌어올린 제품입니다. 엔비디아의 H100, B200 등 모든 AI 가속기에 탑재되는 핵심 부품으로, 공급이 수요를 따라가지 못해 수년 치 물량이 이미 판매 완료된 상태입니다.
- SK하이닉스: 세계 1위 HBM 공급업체로, 엔비디아에 HBM3E를 독점 공급하며 시장을 선도하고 있습니다.
- 마이크론: HBM3E 양산을 통해 엔비디아 내 점유율을 공격적으로 확대하고 있습니다.
- 삼성전자: HBM3E 인증 과정에서 다소 어려움을 겪으며 경쟁사들을 추격하는 양상입니다.
D램: 데이터 처리의 주력
 Ad
D램(DRAM)은 현재 처리 중인 데이터를 저장하는 휘발성 메모리로, 모든 서버, PC, 스마트폰에 사용됩니다. AI 데이터센터에서는 서버의 D램 용량이 얼마나 많은 모델 파라미터를 동시에 활성화할 수 있는지를 결정합니다. D램 시장은 삼성전자, SK하이닉스, 마이크론 등 3개사가 전 세계 공급량의 약 95%를 차지하는 과점 구조입니다.
최신 세대인 DDR5는 이전 세대 대비 대역폭이 2배 향상되어 AI 데이터센터의 표준으로 자리 잡고 있으며, 이는 D램 기업들의 평균판매단가(ASP) 상승을 견인하고 있습니다.
낸드 플래시: 대용량 데이터 저장소
낸드 플래시(NAND Flash)는 전원이 꺼져도 데이터가 저장되는 비휘발성 메모리로, 주로 SSD(솔리드 스테이트 드라이브)에 사용됩니다. AI 모델 훈련에 필요한 방대한 데이터 세트와 모델 체크포인트를 저장하고 신속하게 검색하는 데 핵심적인 역할을 합니다.
- 웨스턴 디지털(Western Digital): 하드디스크 사업부 분사 이후 낸드 및 기업용 SSD에 집중하며 순수 스토리지 기업으로 변모했습니다.
- 삼성전자: 세계 최대 낸드 플래시 제조업체로서 기술 리더십을 유지하고 있습니다.
- 마이크론: D램과 낸드를 수직 계열화하여 두 분야 모두에서 경쟁력을 갖추고 있습니다.
시장 전망과 잠재적 리스크
AI 인프라에 대한 하이퍼스케일러(마이크로소프트, 구글, 아마존 등)들의 막대한 투자는 메모리 시장의 구조적 성장을 이끌고 있습니다. AI 서버 비용의 30~40%를 메모리가 차지할 정도로 그 중요성이 커졌으며, 특히 고수익 제품인 HBM으로의 전환은 관련 기업들의 수익성을 장기적으로 높일 수 있는 긍정적 요인입니다.
반면, 메모리 산업은 전통적으로 공급 과잉과 부족이 반복되는 경기 순환적 특성을 가지고 있다는 점은 리스크 요인입니다. 현재 공급이 부족한 HBM도 삼성전자의 인증 문제 해결 속도에 따라 공급 상황이 예상보다 빠르게 완화될 수 있습니다. 또한 미중 기술 갈등과 같은 지정학적 리스크 역시 잠재적인 불확실성으로 남아있습니다.